




Estrategias empresariales bajo un nuevo modelo regulatorio (2015-2019)
Introducción
El capítulo analiza las estrategias implementadas por los grupos económicos en el sector eléctrico y sus desempeños en el periodo 2015-2019. Como destacamos en el capítulo 3, el gobierno de Cambiemos generó una profunda modificación del modelo regulatorio vigente hasta entonces en el marco de la implementación de destacadas transformaciones macroeconómicas e institucionales. Como destacamos en el capítulo 3, el nuevo modelo regulatorio se propuso retornar a la eficiencia sectorial dejando de lado objetivos de carácter distributivo, eliminando cualquier coordinación sobre inversiones, dolarizando precios y tarifas y quedando sujeto a una captura regulatoria por parte del sector privado.
Las características que adquirió el ciclo político de Cambiemos, alumbró un nuevo mapa de ganadores y perdedores al interior del poder económico donde Pampa Energía, Sadesa, Genneia y Albanesi se destacaron como principales beneficiados de las políticas adoptadas. No obstante, al indagar en las estrategias empresariales implementadas durante el periodo encontramos una marcada diversidad dadas las diferentes concepciones de control corporativo que sus dirigentes portaban, apareciendo incluso diferentes lecturas acerca de cómo debía organizarse el mercado eléctrico, la discusión sobre el marginalismo y el rol de las energías renovables.
La realidad de estos grupos contrastó con lo ocurrido con Electroingeniería. El holding, cuya estrategia estaba vinculada la intimidad política construida con funcionarios del anterior gobierno y las posibilidades abiertas por las licitaciones para grandes obras de infraestructura energética, vio mermada profundamente su actividad debido tanto a los cambios políticos como regulatorios. En este sentido, las características de grupo económico políticamente inducido que antes habían actuado como posibilidad de crecimiento ahora se transformaron en severos límites para el desempeño de la organización.
El capítulo se organiza de la siguiente forma: el primer apartado analiza las transformaciones macroeconómicas, su vínculo con el nuevo modelo regulatorio y el impacto que tuvo en el reacomodamiento de la cúpula empresarial. El segundo apartado estudia las estrategias empresariales seguidas por los grupos económicos y las características asumidas de acuerdo con la tipología construida para tal fin. Posteriormente, se indaga sobre las estrategias políticas desplegadas, la captura de la decisión estatal y el involucramiento de directivos de estos grupos en la gestión regulatoria energética. El cuarto apartado del capítulo da cuenta de los resultados de las estrategias considerando la rentabilidad alcanzada, el proceso de endeudamiento corporativo y los vínculos entre inversión productiva e inversión financiera. Finalmente se presentan las conclusiones.
Gradualismo vs shock. La economía de Cambiemos y los cambios en los precios relativos
La asunción de Mauricio Macri como presidente de la Argentina el 10 de diciembre de 2015 significó una profunda reorientación de la política económica del país tras doce años de gobierno bajo un mismo signo político y en un contexto regional donde diferentes figuras del ámbito empresarial pasaron a ejercer el poder del Estado y la representación política (Nercesian, 2020).[1] Si las elecciones presidenciales parecieron dirimirse entre continuidad con cambios o cambios con continuidad (Bona, 2019), una vez obtenido el triunfo electoral, el frente político vencedor enfrentó el dilema de cómo llevar adelante su programa sintetizado en dos opciones que consistían en shock versus gradualismo.[2] Finalmente, terminó prevaleciendo la postura gradualista debido a cuestiones económicas –bajo nivel de deuda que permitía financiar el déficit fiscal– pero sobre todo cuestiones políticas, donde se buscaba evitar el estigma de ser un partido de derecha que comienza su gestión con ajuste fiscal y monetario, según indicó uno de sus protagonistas, Federico Sturzenegger (2019), presidente del Banco Central entre 2015 y 2018.[3]
Las medidas del programa económico se focalizaron en la libre circulación de capitales y mercancías a partir del levantamiento de los controles de cambios[4], con su inmediata devaluación, la eliminación de las retenciones a la producción agropecuaria, el ajuste en las tarifas de los servicios públicos y un acuerdo con los fondos buitre favorable a lo requerido por los litigantes, lo que abrió la puerta a un nuevo y acelerado ciclo de endeudamiento externo (Cantamutto et al., 2019; Nemiña y Val, 2018).[5] Tras esta primera etapa de ajuste y caída del producto, entre julio de 2016 y noviembre de 2017 se desarrolló una recuperación de la actividad, con apreciación del tipo de cambio real, mejora moderada del salario y aumento de la inversión pública, lo que permitió un importante triunfo electoral de la coalición gobernante en las elecciones de medio término (Amico, 2020). Esto abrió la puerta a que el gobierno se planteara, ahora sí, implementar la agenda de reformas de mercado hasta entonces diferida, la cual sin embargo chocará tanto con resistencias sociales y políticas, como con los límites económicos del propio modelo (Gené y Vommaro, 2023). Así, tras el cambio en las metas de inflación de diciembre de 2017 y la colocación de deuda de 9 mil millones de dólares de enero de 2018[6], el financiamiento externo se clausuró y para marzo la corrida contra el peso se aceleró, llevando finalmente en junio al anuncio de un acuerdo con el FMI por 50 mil millones de dólares bajo un programa Stand-by.[7] De ahí hasta las elecciones de octubre de 2019 donde saldrá derrotado, el gobierno enfrentó problemas cada vez más acuciantes marcados por la suba de la inflación, crisis cambiaria, fuga de capitales y caída de la actividad, cuya única suba registrada durante los cuatro años fue en 2017.[8]
La nueva estructura de precios relativos y su impacto en la cúpula empresarial
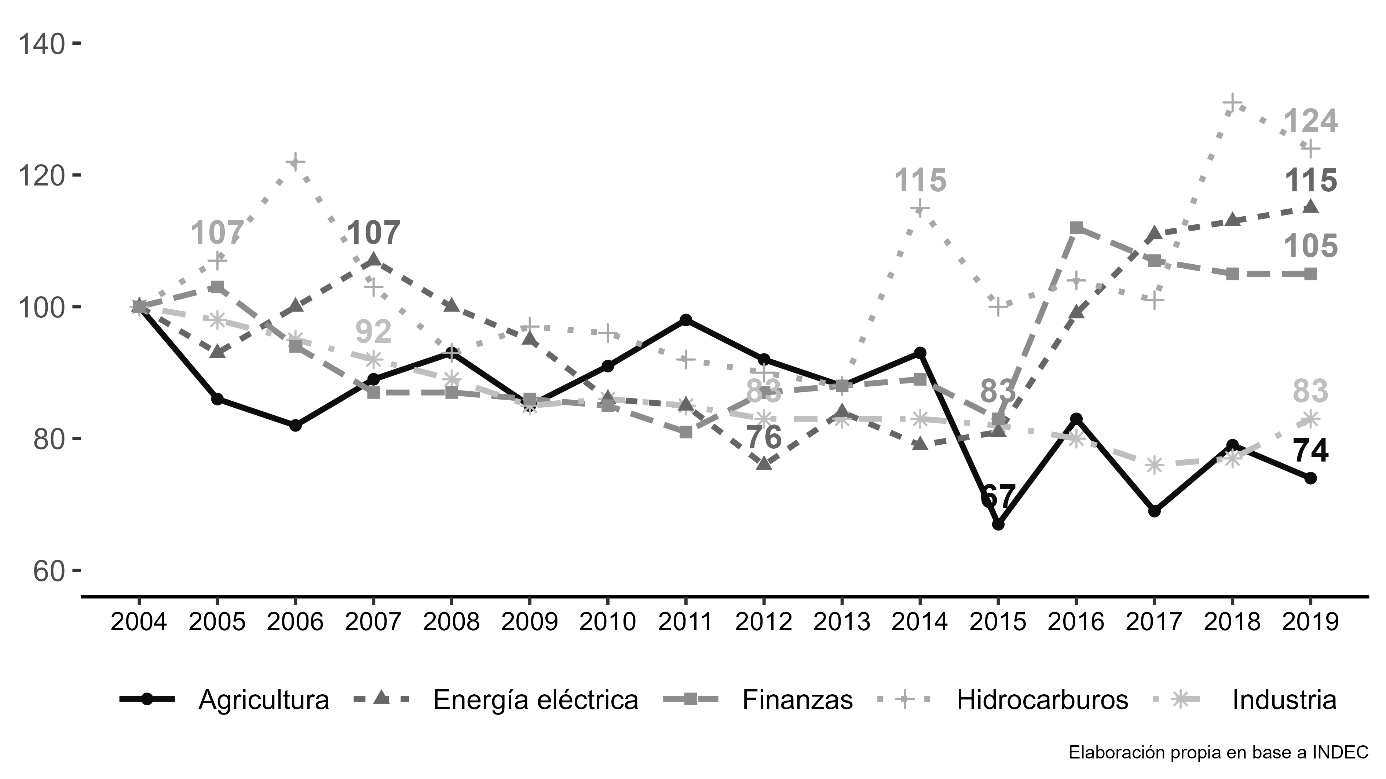
El programa económico llevado adelante por el gobierno de Cambiemos produjo una modificación en la estructura de precios relativos, que llevó a su vez a un reacomodamiento de las posiciones ocupadas por las empresas al interior de la cúpula empresarial, así como de los sectores de actividad representados en esta. A diferencia de lo ocurrido entre 2003 y 2015, el sector industrial se consolidó como un claro perdedor y el agro tuvo una trayectoria sinuosa, viéndose favorecido en primer lugar por la devaluación de diciembre de 2015 y la quita de retenciones, pero luego afectado por su restitución en el marco de los acuerdos con el FMI (Cassini et al., 2021). Por el contrario, sobresalen tres sectores entre los ganadores desde un análisis de los cambios en los precios relativos: el sector financiero, hidrocarburos y energía eléctrica (Gráfico 6‑1). En el caso del primero, se vio beneficiado por las subas registradas en la tasa de interés que desde marzo de 2017 se ubicó por encima de la tasa de inflación, y produjo también un cambio en el tipo de ingresos percibidos por los bancos, donde las ganancias por intereses superaron ampliamente a aquellas vinculadas a comisiones, actividad principal de este tipo de instituciones (Gaggero et al., 2022). Las actividades vinculadas al complejo energético –tanto energía eléctrica, como hidrocarburos– se convirtieron en los sectores más favorecidos por las políticas del gobierno de Mauricio Macri como dimos cuenta en el capítulo 3 de este trabajo.
Gráfico 6‑1. Cambios en precios relativos de sectores de la economía (2004-2019)
Las consecuencias del nuevo modelo económico produjeron un reacomodamiento al interior de la cúpula empresarial. En primer lugar, esta fracción de las 200 empresas de mayor facturación del país aceleró su concentración económica con respecto a lo ocurrido en el periodo anterior, en segundo lugar, se incrementó de manera sustancial su peso en el total de exportaciones del país, en tercer lugar, los grupos y firmas de capitales locales retrocedieron posiciones volviendo a una situación similar a la de finales de la convertibilidad, y, finalmente, acompañando los cambios anteriormente descriptos en los precios relativos, eso también impactó en la participación sectorial de las empresas que integran la cúpula (Basualdo y Manzanelli, 2022; Cassini et al., 2021). En este último punto, la modificación más sustantiva involucró a las empresas y grupos económicos pertenecientes al sector de electricidad, gas y agua. Tras una caída permanente en su participación durante el kirchnerismo, llegando a representar el 2% de las ventas en 2015, cuatro años después dichos guarismos se habían elevado al 8%, ubicándose incluso por encima de la participación que tenían durante la convertibilidad.
Las oportunidades de negocios bajo el nuevo contexto: integración vertical y diversificación por fuera del sector energético
Los nuevos grupos económicos que comenzaron a insertarse en el mercado eléctrico durante los primeros años de la posconvertibilidad compartían una lectura política y económica similar que estimaba un futuro cercano con mejora en los precios de la energía y recomposición de tarifas mediante la conclusión de la RTI. Así mismo, veían en lo actuado por el gobierno, y como fue analizado en el capítulo 3, una mirada favorable al capital local por parte del Ejecutivo nacional. Sin embargo, como mostramos posteriormente, las estrategias implementadas debieron ser revisadas: el cierre del periodo 2003-2015 encontró a los grupos económicos con marcadas divergencias en su despliegue y en su vínculo con el gobierno nacional, desde el enfrentamiento creciente de Pampa Energía y Central Puerto, hasta la profundización del vínculo por parte de Electroingeniería.
Los años bajo el gobierno de Cambiemos van a significar por un lado la posibilidad de ver realizados sus reclamos históricos vinculados a precios y tarifas, y, por otro lado, oportunidades de crecimiento y desarrollo de nuevos negocios, incluso permitiendo diversificaciones por fuera del sector energético, merced determinadas relaciones políticas. La excepción, como veremos a lo largo del capítulo, será la del grupo Electroingeniería que verá profundamente mermada su actividad empresarial, teniendo que desprenderse de compañías e ingresando en un proceso de casi disolución. Los restantes cuatro grupos económicos estudiados serán bien receptivos al cambio de gobierno combinando centralmente dos argumentos.
En primer lugar, destacarán la importancia de las reglas de juego y de cumplir con la ley, una explicación en sintonía con la expresada por los propios funcionarios de Cambiemos a cargo del sector eléctrico:
Lo que cambió con Macri es que ellos llegaron con la intención de hacer cumplir la ley, que nunca se modificó. Era volver a la regulación. Se encontraron con la restricción de los tiempos, con lo cual dieron un poquito de tarifa en 2016, 2017, 2018. (Entrevista a Ricardo Torres, vicepresidente y accionista de Pampa Energía, realizada por el autor 01/07/2022)
Esta mirada era secundada por Marcelo Mindlin, aunque también destacaba la necesidad de que el empresariado llevara adelante las inversiones necesarias:
Me parece que el Gobierno no debería hacerse cargo [de realizar inversiones]. Pero sí establecer ciertas reglas, para que el sector privado se anime un poco más […] Es básico que las reglas del juego que están planteadas se mantengan. Y, después, que los empresarios tengamos el ánimo inversor (Compte, 2018)
Aquí aparece entonces, el segundo argumento por el cual los empresarios del sector eléctrico destacaban los comienzos de la presidencia de Macri: la llegada de inversiones y la baja del costo de financiamiento, eje central para el desarrollo de un sector capital intensivo. Esta idea era combinada con la de seguridad jurídica. Para Jorge Brito (h), presidente de Genneia:
El mundo y los inversores ya deberían evaluar a la Argentina como un país serio. A este gobierno le tocó tratar a un enfermo en una situación terminal y tuvo que asumir costos políticos muy importantes. El tema determinante para el próximo año [2017] es la inversión y el nivel de actividad. Todo dice que va a suceder si uno va por el camino de la seguridad jurídica, con una tasa de interés bajando y con una euforia de los inversores como estamos viendo actualmente, aunque tal vez no están llegando a la economía real. Ingresan primero por los mercados de capitales, a través del tradicional mercado de deuda soberano y después van al mercado de deuda privado, y seguramente esos fondos van a llegar a la realidad. (Casas, 2016)
Sin embargo, es posible detectar un matiz en la mirada que tenían los empresarios del sector acerca de las inversiones con respecto a lo ocurrido durante la etapa anterior. De acuerdo con Armando Losón (h):
Creo que el sector venía siendo exitoso con inversiones, pero el cambio de gobierno y un mejor acceso al mercado de capitales, sumado al endeudamiento internacional, que para mí fue el principal driver, hizo que todo ese proceso resultara muy exitoso. Fue exitoso porque había necesidad de energía, por un lado, y avidez de inversión, por el otro. Más allá de las empresas, fue clave el modo en que acompañaron los inversores. Cuesta encontrar un sector que haya crecido tanto en el último tiempo, acompañado de las inversiones extranjeras.
Por lo tanto, la lectura realizada por los empresarios del sector combinaba la idea de seguridad jurídica también expresada como “volver a la regulación”, con el ánimo inversor que impregnó en términos más globales el primer año y medio del gobierno de Macri. Es destacable, no obstante, que para ese entonces el propio presidente de Genneia ya advertía algunos de los riesgos vinculados al tipo de capitales que llegaban a Argentina y la necesidad de que se vuelquen hacia el crédito destinado a las empresas.
Bajo un marco de mejora en los precios y tarifas junto a las posibilidades de financiamiento abiertas por el regreso de la Argentina a los mercados de deuda internacional –lo que impactará en energías renovables, como veremos a continuación–, Pampa Energía, Sadesa, Genneia y Albanesi tuvieron una expansión destacable, aunque con estrategias diferenciadas marcadas por el tipo de grupo que fueron delineando desde sus comienzos pero también por los cambios de management que se sucedieron tanto en el final de la etapa anterior (Genneia) como que sucederán en esta etapa (Albanesi). Como resaltamos anteriormente, Electroingeniería irá a contramano de los restantes grupos bajo estudio. Su carácter de grupo económico políticamente inducido, el grado de intimidad política desarrollada con el gobierno anterior, así como las inversiones que esto permitió desarrollar, bloquearán ahora su crecimiento ante un cambio del ciclo político.
Las renovables como nueva ventana de oportunidad para los grupos locales
Uno de los aspectos donde el modelo regulatorio implementado durante el gobierno de Cambiemos introdujo cambios significativos fue el referido a las modalidades de inversión en los diferentes segmentos de la actividad eléctrica, particularmente la expansión de las energías renovables en generación y la búsqueda por implementar el modelo de Participación Público Privada (PPP) en transporte.
Como detallamos en el capítulo 3, el Ministerio de Planificación había buscado impulsar la inclusión de energías de fuentes renovables en la matriz eléctrica argentina a partir de la puesta en marcha del programa GENREN, cuyo cumplimiento para 2015 era extremadamente bajo, encontrándose en el caso de la energía eólica apenas tres proyectos en funcionamiento de los diecisiete aprobados: Rawson I y II (Genneia) y Loma Blanca IV (Isolux Corsan en ese momento).[9] Las limitaciones para su despegue fueron tanto externas –costos propios de las tecnologías involucradas (IRENA, 2023)[10]– como de contorno, problemas de acceso al financiamiento de créditos a largo plazo en un contexto de conflicto con los fondos buitre y el Club de Paris (Recalde et al., 2015).[11]
Esta dificultad buscó ser subsanado a partir de la sanción en septiembre de 2015 de la ley 27.191 – del Régimen de fomento nacional para el uso de fuentes renovables de energía destinada a la producción de energía eléctrica –, que modifica la normativa de 2006, creando un instrumento financiero de respaldo y crédito denominado Fondo para el Desarrollo de las Energías Renovables (FODER).[12] La nueva normativa también avanzó con un cronograma más ambicioso de incorporación de renovables en el mix eléctrico –20% para 2025–[13], desarrollando para esto dos mecanismos: compras de energía centralizadas por CAMMESA mediante contratos a 20 años –con cláusula take-or -pay incluida[14]–, prioridad de despacho y creación de un mercado a término (MATER), donde concurren grandes usuarios y generadores (Bersalli et al., 2018).[15] También incluye beneficios fiscales como exención para importación de materiales y repuestos, devolución anticipada del IVA y exención a las ganancias mínimas presuntas.
La ley de renovables se instrumentó principalmente mediante el programa RenovAr, que consistió en cuatro rondas de subastas de potencia para energías eólica, solar, biomasa, hidroeléctrica pequeña y biogás (rondas 1, 1.5, 2 y 3 o MiniRen).[16] Como producto de estas, se adjudicaron proyectos por casi 5000 MW, de los cuales el 55% fue eólico y el 39% solar (Secretaría de Gobierno de Energía, 2019). A diferencia de lo ocurrido con el GENREN, los precios adjudicados fueron competitivos, 72,8 US$/MWh el promedio total, tendiendo a la baja entre las diferentes rondas, particularmente en los casos de solar y eólica (Barrera et al., 2022).[17]
Para el exministro Aranguren, el programa funcionó debido a que se pudo:
Desenganchar al sistema de inversión en renovables de la situación argentina en su conjunto. A partir de una estructuración de un contrato que permitía con la ayuda de ciertos organismos multilaterales, garantizar la posibilidad de recupero de la inversión de aquellos que ingresaban. Si nosotros no hubiéramos conseguido ese nivel de garantía, los precios que hubiésemos conseguido en la licitación, en vez de ser unos 60 dólares para solar y unos 48 para eólica, hubiese estado en 100 dólares el MWh. Muchos podrán criticar que hubo poca mano de obra nacional, el componente nacional, pero sí de inicio poníamos esa restricción no se hacía absolutamente nada. (Entrevista realizada por el autor a Juan José Aranguren, ex ministro de Energía y Minería, 14/10/2022)[18]
El lanzamiento del RenovAr generó una fuerte convocatoria de actores empresariales que ingresaron en las diferentes subastas, tanto locales como extranjeros, con y sin experiencia en la actividad. Esto produjo una suerte de mercado secundario donde una cantidad destacable de proyectos fueron revendidos, incluso varias veces, tras ser adjudicados. El caso arquetípico fue el del grupo Macri que compró y revendió luego, los parques eólicos pertenecientes a la española Isolux-Corsán, utilizando para eso diversas sociedades recientemente creadas, vinculadas a Sideco Americana (Delfino, 2018). Lo curioso de Isolux-Corsán fue que tras haber ganado cuatro licitaciones del GENREN y haber puesto en marcha un solo parque, Loma Blanca IV, en 2016 volvió a ser adjudicada con proyectos nuevos (S. O’Donnell, 2020).[19]
De acuerdo con la Tabla 6‑1, los grupos locales fueron importantes participes de la puesta en marcha del RenovAr, principalmente Genneia, cuya estrategia hacia las energías renovables había comenzado en 2010. En menor medida, aunque también con un rol destacable encontramos a Pampa Energía y Sadesa/Central Puerto.
Tabla 6‑1. Principales empresas adjudicatarias de proyectos RenovAr
Empresa | Potencia adjudicada (MW) | % sobre el total | Origen del capital |
Genneia | 376 | 8% | Local |
Latinoamericana de Energía | 310 | 7% | Extranjero (EE.UU) |
JEMSE | 300 | 7% | Provincial (Jujuy) |
Isolux Ingeniería | 278 | 6% | Extranjero (España) |
Central Puerto | 234 | 5% | Local |
P.C.R. | 200 | 4% | Local |
Pampa Energía | 200 | 4% | Local |
Parque Eólico Arauco | 195 | 4% | Provincial (La Rioja) /ENARSA |
Envision | 175 | 4% | Extranjero (China) |
Empresa Mendocina De Energía | 144 | 3% | Provincial (Mendoza) |
Fuente: elaboración propia en base a MINEM y Secretaría de Gobierno de Energía
Pampa Energía y Sadesa. ¿grupos orgánicos o de cartera?
En los capítulos anteriores destacamos que Pampa Energía y Sadesa se conformaron como grupos de cartera, dirigido por accionistas y directivos provenientes centralmente del ámbito financiero. También destacamos que una parte de su estrategia se vio entredicha cuando la apuesta que habían realizado originalmente no lograba concretarse, ingresando en un proceso de reevaluación de esta, buscando lo que los propios accionistas definieron como “salir del riesgo regulatorio”, lo que se concretó en el caso de Pampa Energía mediante inversiones en el upstream en hidrocarburos y en TGS, mientras Sadesa hacía lo propio ingresando en TGN –ambas transportistas con potencial exportador y en el caso de TGS con más del 50% de sus ventas por fuera del segmento regulado mediante la comercialización de líquidos y el rubro petroquímico donde la compañía es casi monopólica[20]–.
Una hipótesis elaborada para analizar este tipo de grupos económicos es que su objetivo pasa por la posibilidad de concretar ganancias patrimoniales a partir de adquirir empresas en situaciones de distress financiero para sanearlas y luego revenderlas mediante un comportamiento de tipo oportunistas (Azpiazu y Bonofiglio, 2006b; Schneider, 2009). Cuestión que incluso fue mencionada por una gerente de Pampa Energía entrevistada quien afirmó que en sus comienzos los directivos del grupo “tenían la idea de cuando esto se normalice nos salimos. No me parece que en su momento hayan pensado en quedarse”. Con su valor de mercado multiplicado tras los cambios regulatorios implementados, la situación finalmente parecía óptima durante la presidencia de Macri, sin embargo, dicho movimiento no ocurrió.
Si vos me hubieses dicho el momento para vender, y era con Macri los primeros dos años, el resto del tiempo nunca valió la pena vender, valían lo mismo que se había pagado. Nosotros tenemos una vocación argentina, si hubiésemos vendido hubiésemos comprado otra cosa. Nunca nos abandonó la esperanza de que se normalice el sistema regulatorio. Además, cuando vos crecés, vas entendiendo el mercado, vas aprendiendo, sos grande, te convertís en protagonista. En la Argentina no hay tantas industrias donde uno pueda tener ventajas comparativas. Por ejemplo, los mercados de consumo están dominados por multinacionales. (Entrevista a Ricardo Torres, vicepresidente y accionista de Pampa Energía, realizada por el autor 01/07/2022)
Torres apunta que no haberse desprendido de las empresas para realizar una ganancia patrimonial no ocurrió, por un lado, porque la ventana de oportunidad fue muy corta, pero por otro lado, porque Pampa Energía –y lo mismo puede decirse de Sadesa–, terminó por convertirse en un actor central en el sector energético argentino debido no solo al proceso de acumulación de capital desplegado durante el modelo regulatorio anterior, sino ante todo porque esa coyuntura –asimetrías entre capital local y extranjero–, generó las condiciones para el salto que el grupo dará durante los años 2015-2019. La particularidad de la expansión de ambos grupos en el periodo será que sus estrategias involucrarán elementos propios de los grupos de cartera, pero también de los grupos orgánicos, cuestión que parece ir a contramano del modelo macroeconómico de Cambiemos, definido por la literatura como una restauración del neoliberalismo que reeditó la valorización financiera (Basualdo, 2020; Santarcángelo y Padín, 2019). Esto no descarta, como veremos en los próximos párrafos, que los grupos desarrollen estrategias de carácter financiero e incluso propias de grupos económicos políticamente inducidos.
En el caso de Pampa Energía, encontramos que se continúa con la orientación de volcarse hacia el sector de hidrocarburos iniciada en 2010 con la creación de Petrolera Pampa. Aunque el core business del grupo permanecerá en el sector de energía eléctrica, particularmente generación, la producción y el transporte de gas ganarán más peso. El punto nodal de esta estrategia lo encontramos en julio de 2016 con la adquisición de los activos de Petrobras Argentina.[21]
La filial local de la empresa controlada por el Estado brasileño finalizaba su retirada del país luego de su arribo más de una década atrás cuando había comprado las empresas energéticas del grupo Pérez Companc. Tras su llegada, Petrobras fue vendiendo diferentes empresas, ya sea por compromisos políticos (Transener) o por su estrategia de enfocarse en el sector de hidrocarburos (Edesur). Sin embargo, afectada desde 2014 por la causa de corrupción del Lava Jato, la compañía inició su retiro definitivo del país[22]. Mediante una operación cerrada en torno a los 1000 millones de dólares, Pampa Energía pasó a controlar una compañía enfocada sobre todo en el sector de hidrocarburos, no solo upstream sino también downstream, pero con participaciones en toda la cadena energética, e incluso, con operaciones fuera del país.[23]
En efecto, la compra de Petrobras significó una oportunidad de crecimiento para Pampa Energía, en un momento de baja deuda contraída, posibilidad de acceder a los mercados de deuda tras el recambio presidencial y la decisión de otros posibles compradores de no participar como Indalo e YPF. De acuerdo con una gerente del grupo:
Fue pura coincidencia lo de Petrobras. Pampa había sobrevivido todo el periodo nefasto de 2005 a 2015 sin endeudarse. El management no estaba dispuesto a endeudarse a nivel holding, que es algo muy común, para extraer valor, para pagarse dividendo. No lo hicieron, fueron muy cautos porque la reputación es lo que más importa. Aparte como vas a endeudarte sin saber cuál es el uso de esos fondos. Agarró a Pampa sin deuda, pero tampoco era una gran cosa Pampa. Me acuerdo de que tenía un EBITDA [ganancias antes de intereses, impuestos, depreciación y amortización] de 100 palos verdes, el de Petrobras era no sé, enorme. Éramos una compañía mucho más chica, pero de capitales locales y nuestro appeal era no tener deuda. Teníamos un historial limpio. Y éramos profesionales. Con lo cual, esos fueron factores que incidieron. Además, con el contexto del crudo a 25 nadie quería tocar energía me acuerdo. (Entrevista a gerente de Pampa Energía realizada por el autor, 28/10/2021)
La compra de Petrobras recalibró el peso de cada segmento al interior del grupo. Si en 2015 oil & gas representaba el 12% de las ventas del grupo, para 2019 era el 31% (Pampa Energía, 2019). Las concesiones de gas y petróleo que el holding pasó a tener representaban el 7% de todo Vaca Muerta de acuerdo con lo expresado por Marcelo Mindlin (Sbdar, 2023). A su vez, incluía también participaciones en transporte (OldelVal), refinación (Refinor y Terminal Dock Sud) y distribución de combustibles (bajo las marcas Petrobras, Lubrax y Spacio 1), así como inversiones en diferentes países de la región (Bolivia, Ecuador, Colombia y Venezuela), obteniendo, aunque de manera marginal, alcance por fuera de Argentina.
Por otra parte, junto al crecimiento en el segmento de hidrocarburos – donde el grupo ya venía participando por medio del Plan Gas de 2013 y pasará a hacerlo bajo la Resolución E46 de 2017–, esta estrategia puede leerse como una apuesta a ganar en integración vertical ante un cambio futuro en los marcos regulatorios.[24] En esta línea, desde el grupo indicaban que:
Es una tendencia que está pasando. Ecopetrol, por ejemplo, que es la petrolera colombiana de bandera está metiéndose ahora en electricidad. En Brasil Engie, que era una de servicios públicos de electricidad pasó a transportista de gas y a meterse de a poquito en el upstream de gas. Total ahora es eléctrica, se llama Total Energies porque está tratando de diversificar, antes era una compañía totalmente upstream. Y así, es una tendencia que está pasando. Un montón de compañías empezaron a hacer este tipo de integración. En otros países es como un negocio ya. (Entrevista a gerente de Pampa Energía realizada por el autor, 28/10/2021)
Se va dando [la integración]. Vas conociendo, quedándote con más márgenes, te permite una coordinación mayor. (Entrevista a Ricardo Torres, vicepresidente y accionista de Pampa Energía, realizada por el autor 01/07/2022)
Parte de esta integración pudo vislumbrarse brevemente entre 2018 y 2019 cuando se habilitó a que las centrales térmicas adquieran por su cuenta el gas que utilizan, dejando de estar centralizado en CAMMESA. [25] También existe como antecedente, la reintegración del mercado eléctrico durante la década de 1990, cuando las empresas distribuidoras adquirían su energía a empresas generadores mediante contratos transferidos en las privatizaciones, compartiendo los mismos accionistas (Ramírez, 2020).
Aunque el foco de la estrategia estuvo puesto en las posibilidades que abría la explotación de hidrocarburos no convencionales y las perspectivas de integración vertical, esto no se contrapuso con la concreción de negocios financieros. Una de las características de esta concepción de control es que el crecimiento mediante fusiones y adquisiciones incluye a su vez la reorganización productiva de la empresa adquirida y la desinversión en aquello que se evalúa que no permite obtener retornos de corto plazo y mantener alto el precio de la acción (Fligstein, 1990; Krier, 2012). Particularmente, tras la compra de Petrobras, Pampa Energía comenzó un proceso de venta que incluyó a Petrolera Entre Lomas, adquirida por Vista Oil & Gas (389 millones de dólares), activos de refino y distribución adquiridos por Trafigura (90 millones de dólares) y la Terminal Dock Sud a Raízen Argentina (20 millones de dólares). Las ventas sumaron 500 millones de dólares permitiendo recuperar rápidamente la mitad de la inversión realizada para adquirir Petrobras.
Si la estrategia de crecimiento orgánico de Pampa Energía se orientó principalmente al sector de hidrocarburos, en el caso de Sadesa el foco estuvo puesto en la especialización en generación eléctrica mediante tres objetivos: inversiones en ampliación del parque térmico, desarrollo de proyectos de energías renovables mediante la creación de una subsidiaria, CP Renovables, y expectativas de “normalización de la industria” a partir de una convergencia entre los precios de la energía base –de las centrales térmicas e hidroeléctricas ya amortizadas– y los nuevos precios de las subastas de energía en dólares (Central Puerto, 2018a).
El objetivo del grupo era lograr que la venta de energía pasara de estar concentrada en el mercado spot a contractualizarse mediante PPAs en dólares a largo plazo tanto con CAMMESA como con grandes usuarios industriales. Algo que fue conseguido parcialmente, reduciendo los ingresos por ventas spot del 87% de los ingresos al 69% entre 2016 y 2019 recorriendo un camino similar al trazado por Albanesi y Genneia años atrás (Central Puerto, 2016, 2019). [26]
Como destacamos en la Tabla 6‑1, el grupo resultó adjudicatario de 234 MW bajo el programa RenovAr. También contó con una destacada presencia en el MATER, poniendo en marcha cinco proyectos (La Castellana II, Manque, Los Olivos, La Genoveva II y El Puesto) por 137 MW que le permitieron firmar contratos de abastecimiento de energía de largo plazo con grandes usuarios, cuyos clientes son empresas vinculadas a los diferentes accionistas del grupo como Galicia (Escasany) y Quilmes y San Miguel (Miguens). En generación de energía térmica desarrolló proyectos de cogeneración: Luján de Cuyo (YPF) y Terminal 6 San Lorenzo (AGD). Finalmente, el grupo también pasó a ser accionista de una nueva central construida bajo el programa FONINVEMEM, bajo el cual se saldaba la deuda del Estado con las empresas por energía comprada y no abonada (460 millones de dólares). En este caso se trató de la Central Vuelta de Obligado, donde Central Puerto pasó a tener el 56% de las acciones, que se sumó a las centrales San Martín (31%) y Manuel Belgrano (31%). Todas las participaciones accionarias estaban en función de las acreencias que cada empresa tenía con el Estado nacional (Tabla 6‑2).[27]
Tabla 6‑2. Centrales controladas por Sadesa (2019)
Centrales | Fuente | Potencia (MW) | Esquema de remuneración |
Centrales Nuevo Puerto y Puerto Nuevo | Térmica | 1714 | Resolución SGE 1 / 2019* |
Hidro. Piedra del Águila | Hidro | 1440 | Resolución SGE 1 / 2019* |
Luján de Cuyo | Térmica | 595 | PPA CAMMESA |
Central Brigadier López | Térmica | 421 | PPA CAMMESA |
Terminal 6 San Lorenzo | Térmica | 324 | PPA CAMMESA |
Achiras I | Eólico | 48 | PPA CAMMESA |
La Genoveya I | Eólico | 87 | PPA CAMMESA |
La Castellana II | Eólico | 14 | PPA CAMMESA |
Manque | Eólico | 57 | MATER Privados |
Los Olivos | Eólico | 23 | MATER Privados |
La Genoveva II | Eólico | 42 | MATER Privados |
El Puesto | Solar | 12 | MATER Privados |
La Castellana I | Eólico | 101 | MATER Privados |
Manuel Belgrano** | Térmica | 873 | PPA CAMMESA / FONI |
San Martín** | Térmica | 865 | PPA CAMMESA / FONI |
Vuelta de Obligado** | Térmica | 816 | PPA CAMMESA / FONI |
TOTAL | 7431 |
Fuente: Elaboración propia en base a Central Puerto (2018a, 2019)
*Remuneración sujeta a resoluciones dictadas por la Secretaría de Energía
** Se considera la potencia total de las centrales, Sadesa participa de sus ventas proporcionalmente a su tenencia accionaria
Además, es preciso considerar lo acertado de la lectura que los directivos de Sadesa efectuaron hacia finales del segundo mandato de Cristina Fernández cuando entendieron que las elecciones de 2015 iban a promover un cambio de ciclo político que, entre otras cosas, permitiese concretar las revisiones tarifarias suspendidas. Esto se tradujo en las compras de las distribuidoras de gas (Cuyana y Del Centro), de la transportista TGN y el ingreso a Edesur, lo que como veremos en la sección de resultados, contribuyeron a la mejora en los ingresos del grupo.
En simultaneo a las inversiones destinadas a ampliar la capacidad productiva tanto en energía eléctrica como en hidrocarburos, Pampa Energía y Central Puerto actuaron como grupos de cartera por medio de diversos mecanismos: creación de planes de compensación en acciones para los ejecutivos[28], uso del destino del excedente hacia la distribución de dividendos y/o la recompra de acciones, con el objetivo en ambos casos de aumentar el valor bursátil y operaciones en los mercados de acciones que favorecieron patrimonialmente a los accionistas de ambos grupos.
Con respecto al primer elemento, el objetivo planteado es “favorecer la alineación del desempeño de los empleados con la estrategia de la Sociedad y generar vínculo claro y directo entre la creación de valor para el accionista y la compensación de los empleados” (Pampa Energía, 2019, p. 365). Este tipo de remuneraciones se basan en la idea de crear valor para el accionista, es decir medir el desempeño empresarial de acuerdo con el aumento en el precio de las acciones y la rentabilidad de los dividendos. Sin embargo, un alza en el precio de las acciones no necesariamente implica una performance corporativa superior, ya que puede estar conducida por la innovación, pero también por movimientos especulativos o de manipulación (Lazonick y Shin, 2020). [29]
Estas cuestiones explican, en parte, el desempeño de las acciones de las empresas vinculadas a Pampa Energía y Sadesa, cuyas subas hasta comienzos de 2018 se ubicaron muy por encima de la evolución del índice Merval. Este duplicó su valor entre diciembre de 2015 y enero de 2018, mientras las acciones del sector energético triplicaron y hasta quintuplicaron (Transener) su precio.
Gráfico 6‑2. Evolución de las acciones de empresas del sector energético y el Merval en dólares (2015-2019). En número índice (diciembre 2015 = 100) [30]
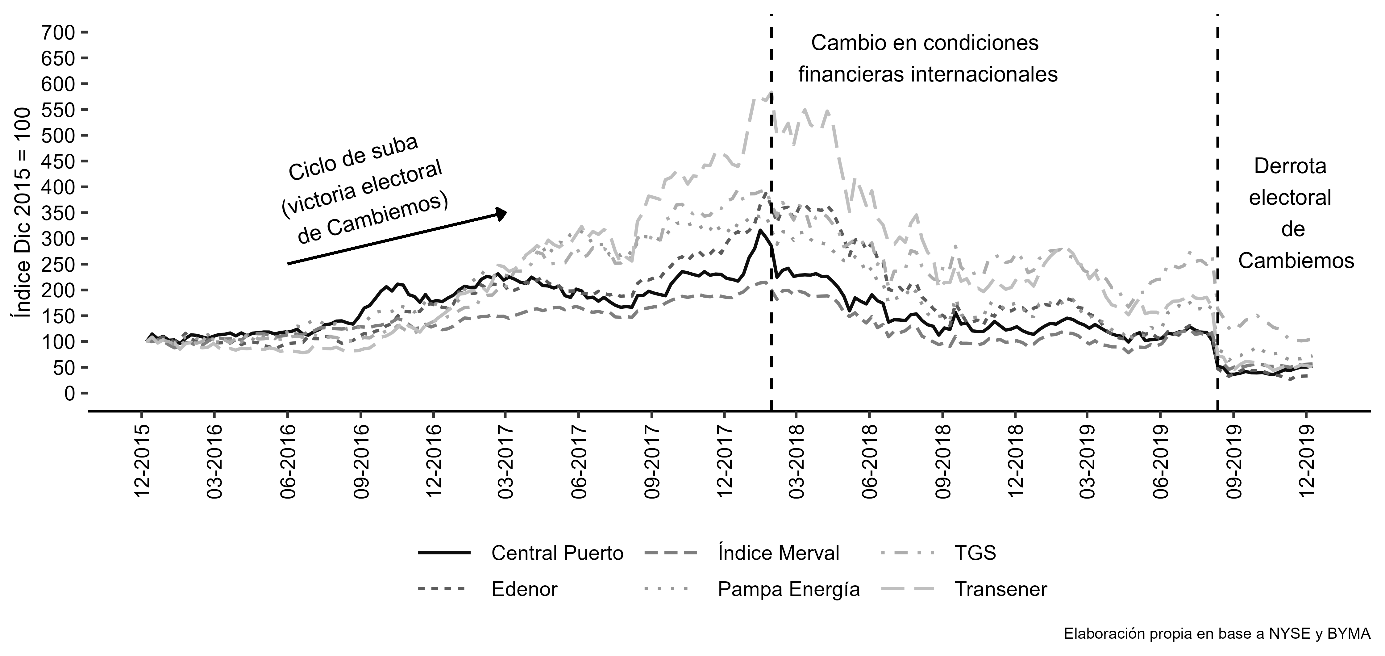
Los cambios en las condiciones internacionales del verano de 2018 y luego la crisis cambiaria desatada desde marzo, significaron una profunda caída en el precio de los activos argentinos, que no volverán a recuperarse, iniciando un ciclo descendente que terminará para diciembre de 2019 con las acciones del sector con un precio entre un 30% y un 70% menor al registrado al inicio de la gestión Cambiemos.[31] Dichos cambios bruscos en las cotizaciones no impidieron que los principales accionistas de ambos grupos concretaran ganancias patrimoniales a título personal. En el caso de Pampa Energía, Marcelo Mindlin compró a fines de 2015 acciones de su propio grupo por 73 millones de dólares para luego desde 2017 ir desprendiéndose de estas cuando se ubicaban cerca de su máxima cotización. Tras la caída de la acción desde 2018, el directivo volvió a comprar con la expectativa de una futura revalorización (García Zanotti, 2019).
Más relevante es el caso de Central Puerto perteneciente al grupo Sadesa. Conocedores de los mercados financieros como describimos en el capítulo 4, sus accionistas decidieron que la empresa comenzará a cotizar en Nueva York. Su salida a la bolsa, IPO por sus siglas en inglés, se concretó en enero de 2018, exactamente en el pico de rendimiento de las acciones argentinas, siendo la última colocación de una empresa local en la plaza norteamericana, y con la siguiente particularidad: no se trató de una ampliación del capital que permitiese luego financiar inversiones, sino que sus principales accionistas –Guillermo Reca, Eduardo Escasany y las familias Miguens y Caputo– vendieron parte de su paquete accionario a nuevos inversores para realizar una ganancia patrimonial en un proceso conocido como cash out.[32] El proceso estuvo marcado por una irregularidad: el precio de corte de la acción se estimaba, según el propio grupo y los bancos colocadores, entre 17,5 y 21,5 dólares (Central Puerto, 2018b), sin embargo, salió a cotizar a 16,5 dólares, cayendo ese mismo día un 7% (21% en el Merval). Los accionistas mayoritarios lograron desprenderse de sus acciones antes de la caída, perjudicando a los accionistas minoritarios, sobre todo pequeños inversores. [33] La IPO de Central Puerto estuvo precedida por el boom del mercado local de acciones y un clima de euforia financiera, expectativas ficticias en términos de Beckert (2016), alimentado desde las propias empresas, bancos colocadores y analistas (Millan, 2017).[34]
Los movimientos en los mercados de acciones no se agotaron en lo descripto en el párrafo anterior, sino que involucraron también dos operaciones de extracción de valor y distribución del efectivo entre los accionistas como fueron el pago de dividendos y la recompra de acciones (Tabla 6‑3). Mientras el primero remite a una recompensa por la tenencia de las acciones, la segunda busca evitar o morigerar una caída en la cotización en tiempos de crisis o inflar su precio en un contexto de alta especulación (Lazonick y O’sullivan, 2000). En ambos casos significan una redistribución del efectivo desde la inversión o la innovación hacia los mercados bursátiles.
En el caso bajo estudio, el management de ambos grupos actuó de forma diferente: Pampa Energía privilegió la recompra de acciones llegando a destinar en 2018 el equivalente al 127% de sus ingresos netos, mientras las empresas vinculadas a Sadesa (Central Puerto y TGN), privilegiaron la distribución de dividendos. Es significativo cómo incluso en un contexto de crecientes dificultades financieras y macroeconómicas, con las acciones en franco retroceso, TGN destinara en 2019, el equivalente al 91% de sus ingresos a distribuir dividendos entre sus accionistas.
Tabla 6‑3. Dividendos (D) y recompra de acciones (R.A) según ingreso neto (I.N) de empresas del sector energético (2016-2019)
Empresa | Operación | 2016 | 2017 | 2018 | 2019 |
Pampa Energía | D/I.N | 0% | 0% | 0% | 0% |
R.A/I.N | 0% | 2% | 127% | 21% | |
TOTAL | 0% | 2% | 127% | 21% | |
TGS | D/ I.N | 0% | 4% | 38% | 76% |
R.A/I.N | 0% | 0% | 12% | 20% | |
TOTAL | 0% | 4% | 50% | 96% | |
Edenor | D/I.N | 0% | 0% | 0% | 0% |
R.A/I.N | 0% | 0% | 25% | 5% | |
TOTAL | 0% | 0% | 25% | 5% | |
Central Puerto | D/I.N | 79% | 37% | 7% | 13% |
R.A/I.N | 0% | 0% | 0% | 0% | |
TOTAL | 79% | 37% | 7% | 13% | |
TGN | D/I.N | 0% | 0% | 13% | 91% |
R.A/I.N | 0% | 0% | 0% | 0% | |
TOTAL | 0% | 0% | 13% | 91% |
Fuente: Elaboración propia en base a memorias empresariales
En síntesis, durante el periodo 2015-2019, Pampa Energía y Sadesa supieron combinar en sus estrategias empresariales elementos constitutivos tanto de los grupos de cartera como orgánicos. El despliegue de las inversiones siguió el patrón que se vislumbraba hacia finales del gobierno de Cristina Fernández: mientras Pampa Energía comenzaba a insertarse en hidrocarburos, Sadesa sostenía sus inversiones en generación eléctrica, lo cual muestra que este tipo de proyectos no están atados a miradas de corto plazo sino enfocados en el mediano plazo. En ambos casos, sus directivos realizaban una lectura sobre futuros cambios regulatorios cuyas expectativas se centraban en mayores desregulaciones que permitiesen incrementar la integración vertical en toda la cadena energética, la reconstrucción del mercado a término entre generadores y privados, y un sendero de convergencia entre los precios de la energía vieja o base con las licitaciones que se venían realizando, en sintonía con lo que se produjo en hidrocarburos con la paridad de importación. Sin embargo, esta estrategia quedó englobada dentro de un proceso de financiarización de ambos grupos cuyo eje estuvo en aumentar el valor bursátil de las empresas controladas que cotizan mediante programas de distribución de dividendos y recompra de acciones, junto con la realización de ganancias patrimoniales para sus principales directivos y accionistas.
Genneia y Albanesi, dos modelos de mercado enfrentados
En los capítulos 4 y 5 analizamos cómo Genneia y Albanesi se fueron conformando como grupos orgánicos, con bajos niveles de diversificación productiva no relacionada y centrados en el mercado de generación de energía térmica a partir de los diferentes programas de incentivo a la inversión desplegados desde el Ministerio de Planificación. Los cambios regulatorios implementados en los años 2015-2019 favorecieron el desarrollo de la estrategia empresarial que estos grupos venían implementando desde la década anterior y dieron lugar a miradas contrapuestas sobre qué tipo de negocios desarrollar: energía térmica versus renovables. Si bien pueden mostrarse como dos opciones en torno a cuestiones de índole tecnológica, de fondo pesaban miradas sobre qué tipo de mercado eléctrico construir.
Tabla 6‑4. Potencia instalada según grupo económico y marco regulatorio
Grupo | MW | Tipo de contrato | Fuente |
Albanesi | 272 | Energía base (spot) | Térmica |
136 | Energía Plus (privados) | Térmica | |
575 | Contratos de abastecimiento (2007-2015) * | Térmica | |
530 | Contratos de abastecimiento (2015-2019) ** | Térmica | |
Genneia | 270 | Energía Plus (privados) | Térmica |
390 | Contratos de abastecimiento (2007-2015) ** | Térmica | |
66 | MATER (privados) | Renovables | |
578 | RenovAr / Genren | Renovables | |
TOTAL Albanesi | 1513 | ||
TOTAL Genneia | 1304 |
Fuente: Elaboración propia en base a memorias empresariales y CAMMESA
* Incluye contratos con CAMMESA (Res 220/07) y ENARSA (Energía Delivery)
**Incluye contratos Res 21/2016 y 287/2017
En el caso de Albanesi, el grupo centró su estrategia en las posibilidades de expansión brindadas por licitaciones abiertas durante la gestión de Aranguren para incorporar nueva energía térmica al sistema eléctrico instalando durante esos años 530 MW de potencia (Tabla 6‑4). En este sentido, exhiben una línea de continuidad con la estrategia trazada durante el anterior modelo regulatorio, con foco en inversiones a partir de contratos con CAMMESA e ingresos nominados en dólares –91% de estos (Albanesi, 2019a)–, permitiendo de esta manera contar con un flujo de caja estable y predecible. Lo significativo del enfoque adoptado por el grupo fue que, a diferencia de lo que ocurrió con Pampa Energía o Sadesa, el crecimiento orgánico a partir de los contratos o licitaciones obtenidas se destacó por su permanencia a pesar de las diferentes gestiones y modelos regulatorios. En un sector tan necesitado de inversiones, los contratos PPA fueron una constante que se repitió entre 2003 y 2019. Esto mismo se afirma desde el propio grupo económico:
El cambio que hubo entre el gobierno de Cristina Fernández y Macri fue que antes se hacían negociaciones unilaterales, se cerraban contratos, con Macri se formalizó por medio de un esquema de licitaciones. Después los precios eran parecidos. Quizá algo más caros, pero no hubo un cambio importante. Es una política de Estado. Es destacable, y siempre se lo decimos a los inversores, la energía desde el año 2006/2007 con Energía Plus, resolución 220, es estratégico para el Estado, para el país. Las compañías del sector cumplieron con sus compromisos de inversión, algunos se retrasaron más, otros menos. El Estado cumplió con sus obligaciones, no hubo rompimiento unilateral. (Entrevista con fuente allegada a Albanesi realizada por el autor, 15/07/2022)
En un sector atravesado por permanentes cambios y renegociaciones, tanto en los segmentos de competencia como regulados, las iniciativas para expandir el parque generador local presentaron una destacable continuidad sobre la cual Albanesi edificó su estrategia empresarial.[35] Estas inversiones se financiaron mediante la salida al mercado internacional de deuda, colocando Albanesi sus primeras obligaciones negociables en dólares por 500 millones de dólares con una tasa de interés del 9% (Albanesi, 2019b).[36]
El objetivo de fondo del camino seguido fue una apuesta futura por el retorno a un modelo de funcionamiento de tipo marginal como el vigente durante la década de 1990
Es importante para el sector y para la compañía que todos los ciclos de las 220 y la 21 de Macri, ciclos abiertos, vos los cierres para ganar eficiencia y a futuro ya tengas un portfolio de generación que sea competitivo en la curva de demanda. En el caso eventual en que Argentina volviese a un esquema marginalista como en los ‘90, que es el sistema competitivo natural de una utility como esta, deberías tener los ciclos cerrados. (Entrevista con fuente allegada a Albanesi realizada por el autor, 15/07/2022)
La estrategia conllevó entonces buscar cerrar las centrales térmicas que funcionaban mediante un ciclo abierto convirtiéndolas en ciclos combinados, es decir generando energía eléctrica ya no solo mediante la quema de un combustible (gas, fueloil o gasoil), sino también aprovechando el vapor liberado, produciendo también con este, energía. Como destacamos anteriormente, si bien se trataba a priori de cuestiones de índole tecnológicas, esto tenía de fondo una determinada opción con respecto al funcionamiento del mercado eléctrico argentino, una opción de política energética puntual. Así lo sostiene también el presidente del grupo, Armando Losón (h)[37]:
Argentina es un país gasífero y todo lo que sea el desarrollo de Vaca Muerta es muy importante para su crecimiento. En cuanto a las renovables, me parece interesante como un complemento de la matriz, pero cuando tenés un país gasífero, y sobre todo ahora que los precios de gas están bajando, los altos costos de generación renovable no son lo más conveniente. Para el futuro me parece más relevante que se siga desarrollando lo térmico en función de la sinergia que tiene con Vaca Muerta. El problema se genera cuando la prioridad del renovable elimina una central de ciclo combinado que es muy eficiente. Está muy bien aprovechar los renovables, pero de esa forma no se hace más eficiente el sistema. Esa competencia no es beneficiosa. Me parece bien que haya un porcentaje de renovable en la matriz energética, pero no debería ser prioridad. (Liborio, 2019)
Esta referencia realizada por Losón (h) con respecto a las energías renovables parte de la siguiente cuestión: de acuerdo con la normativa sancionada a finales de 2015 (Ley 27.191), la generación de energía renovable quedó ubicada con la máxima prioridad en el despacho de electricidad junto a las centrales hidráulicas de pasada[38] y la generación forzada ingresando primero al sistema que las centrales de generación convencional, sin consideración alguna sobre la relación competitividad-precio, incorporando, por ende, modificaciones al mercado.[39]
En contraposición, quienes abogan por las energías renovables, sostienen que es preciso una reorganización de la matriz energética, que, como política regulatoria divida la oferta en tercios, dándole una parte de esta a las renovables, aunque operando el sistema mediante costos marginales, sin quedar clara su implementación y las contradicciones resultantes. Incluso algo más, la afirmación sobre que las energías fósiles deben ser minoritarias. De acuerdo con Alejandro Ivanissevich, expresidente y dueño de Genneia:
El costo marginal es la regulación en generación más eficiente siempre y cuando vos no te vuelvas mono producto como le pasó a Europa con el gas de Rusia. Pero está en tu regulación el tema. Vos podés decir yo quiero tener una matriz diversificada, no más de esto, no más de aquellos y me sigo manejando con costos marginales. Porque si vos no lo hacés corrés el riesgo de entrar en distorsiones, que son las que hoy Argentina ya está engrampada, que salir le va a costar un triunfo. En Argentina la matriz energética tiene que tener un tercio en la vanguardia tecnológica (nuclear), el otro tercio tiene que ser tus recursos hidroeléctrica y todo eso, y el otro, renovable. El fósil tiene que ser marginal. (Entrevista a Alejandro Ivanissevich, expresidente y dueño de Genneia, realizada por el autor, 23/10/2022)
Desde Genneia también ofrecieron una hipótesis alternativa: la oposición entre el desarrollo de las energías de fuentes convencionales y su integración con el gas producido en Vaca Muerta en contraposición a las renovables está vinculada exclusivamente a las dificultades locales con respecto al acceso al capital internacional necesario. Dadas las restricciones locales, cuando las posibilidades son limitadas ambos sectores disputan los mismos fondos (Gandini, 2020).
Lo concreto es que Genneia aceleró en este periodo su estrategia en el desarrollo de proyectos de energías renovables, principalmente eólica y en menor medida solar involucrando dos elementos de los que hasta ese momento el grupo había carecido: contactos con el mundo financiero que permitiesen financiar los proyectos y su compleja ingeniería, y el crecimiento mediante fusiones y adquisiciones, incorporando una variable característica de los grupos económicos de cartera. En ambas cuestiones fue fundamental el cambio de accionistas ocurrido en diciembre de 2015 con el retiro de Alejandro Ivanissevich y la titularidad del grupo en manos exclusivamente de accionistas provenientes del sector financiero: las familias Brito y Carballo (Banco Macro), PointState Capital (fondo de inversión dirigido por Darío Lizzano)[40], Fintech Energy (fondo de inversión del mexicano David Martínez) y LAIG Eolia (fondo de inversión del sector energético) (Genneia, 2020b).[41] Este cambio de accionistas propició incluso un intento de oferta pública de acciones donde se esperaba recaudar 500 millones de dólares, que sin embargo quedó frenado tras el cambio en las condiciones macroeconómicas y financieras de 2018 y los sucesivos fracasos de las colocaciones de Central Puerto y Corporación América (Millan, 2018).
Entre 2016 y 2019 Genneia incorporó 442 MW de potencia renovable en el sistema argentino, 376 bajo el RenovAr (Tabla 6‑1) y 66 bajo el MATER en acuerdos con grandes empresas (Tabla 6‑4). Como indicamos en la sección anterior, los proyectos de energías renovables se estructuraron mediante contratos a largo plazo cuyo cumplimiento pasó a estar garantizado por una triple garantía: el FODER –fideicomiso administrado por el BICE–, el Estado nacional (el soberano) y el Banco Mundial. Esto permitió concitar el interés de actores financieros internacionales y donde se reveló clave la capacidad y conocimientos financieros de los directivos del grupo en conseguir financiamiento de bancos de desarrollo como el KfW (Alemania) o el FMO (Holanda) y de agencias de crédito a las exportaciones como la EKF (Dinamarca) o Euler Hermes (Alemania). El préstamo fue de tipo Project Finance, cuya principal característica es que el repago de la inversión se genera únicamente con el flujo de caja generado por el propio proyecto, siendo este mismo el colateral, a diferencia de los préstamos corporativos clásicos donde la firma compromete sus propios activos para garantizar el financiamiento (Steffen, 2018). Esto genera que los préstamos sean extremadamente dependientes de las condiciones macroeconómicas e institucionales, talón de Aquiles del propio RenovAr paralizado a partir de la crisis económica de 2018 con más de la mitad de los proyectos sin ser lanzados comercialmente (Barrera et al., 2022).
Sin embargo, este no fue el caso de Genneia, que pudo concretar los proyectos en curso, obteniendo también mediante el mercado de deuda 550 millones de dólares a una tasa promedio del 9% anual en la colocación de dos obligaciones negociables. La salida al mercado de deuda brindó fondos para el crecimiento del grupo mediante una política de fusiones y adquisiciones que hasta entonces no había desplegado. En 2018 compró la central térmica Cruz Alta (230 MW) y el Parque Eólico Trelew (ex Parque Eólico Loma Blanca IV). Este último adquirido al grupo Macri, quien a su vez se lo había adquirido a la española Isolux. La particularidad de Loma Blanca IV, único parque que la empresa europea puso en funcionamiento es que el contrato de venta de energía estaba encuadrado en el programa GENREN de 2009 cuyo precio era de 127 US$/MWh. Finalmente, el grupo también adquirió los proyectos de energía solar Ullum 1, 2 y 3 ubicados en la provincia de San Juan. Además, Genneia se vio beneficiada por un cambio normativo que propició que aquellos parques eólicos adjudicados bajo el GENREN, pero no ejecutados, firmaran nuevos contratos con CAMMESA por precios por encima de las rondas licitatorias del RenovAr: 72,33 US$/MWh contra 67 US$/MWh de la ronda 1 o 56 US$/MWh de la ronda 2. [42]
En resumen: los cambios regulatorios implementados entre 2016 y 2019 generaron las condiciones para un despegue de las inversiones de Genneia y Albanesi, aun a pesar de los cambios en las condiciones financieras. Si bien la inserción sectorial continuó siendo preferentemente la misma: adjudicación de contratos/licitaciones a largo plazo para desarrollar proyectos de energía convencional o renovable, terminaron por conformarse dos grupos económicos bien diferenciados con miradas contrapuestas sobre qué mercado eléctrico construir. Mientras Albanesi tenía como horizonte el regreso a un mercado funcionando bajo la lógica marginal, Genneia defendía las cuotas de mercado que permitían el ingreso de las renovables al mix eléctrico local.
El retroceso de Electroingeniería en una difícil coyuntura política
Finalmente, Electroingeniería, grupo económico que hemos definido como políticamente inducido, siguió una trayectoria completamente opuesta a la de las restantes organizaciones analizadas. El periodo bajo el gobierno de Cambiemos significará prácticamente la desaparición del grupo, con una merma muy destacable de las obras ejecutadas, incremento del endeudamiento, desprendimiento de activos, y la prisión por más de un año para uno de sus dueños, Gerardo Ferreyra, en el marco de la causa de los Cuadernos de la corrupción.[43]
Como destacamos en el capítulo anterior, Electroingeniería había crecido hasta convertirse para 2015 en el segundo contratista de importancia en obra pública, principalmente aquellas del sector eléctrico, expertise desde su fundación. Además de una destacable diversificación productiva no relacionada –medios de comunicación, vialidad, vitivinicultura–, su principal participación accionaria era Transener, la empresa monopólica de transporte de electricidad, en la cual los dueños del grupo, Acosta y Ferreyra habían venido alternándose la presidencia. Sin embargo, para 2016 Electroingeniería sufrió dos importantes cambios vinculados entre sí: el freno de todas las obras de infraestructura adjudicadas a finales del gobierno de Cristina Fernández llevó a tomar la decisión de desprenderse de diferentes empresas para poder salir de la agobiante situación financiera, lo que finalmente produjo la venta del paquete accionario de Transener. De acuerdo con Ferreyra:
Nos vimos forzados a venderle nuestra participación al propio Estado a través de la ex ENARSA por la misma suma que la habíamos comprado en 2005, de 27 millones de dólares. Nosotros habíamos llegado a un acuerdo de venta con el Banco Macro, de Jorge Brito. Pero, como Macri estaba peleado con Brito, el gobierno intervino por medio de ENARSA, que era nuestra socia inicial, e igualó la oferta para quedarse con las acciones de Transener [aplicando la cláusula de first refusal]. Dos meses después de habernos asfixiado y comprado por un precio bajo, Aranguren autorizó un fuerte aumento tarifario para Transener y su valor se multiplicó por tres (Rossi, 2020).
La delicada situación financiera del grupo se originó principalmente en la suspensión de las obras vinculadas a las represas Kirchner y Cepernic y la central térmica Manuel Belgrano II. Ambos proyectos, de relevancia tanto por su potencia instalada 1770 MW y 810 MW como por su costo, casi 5 mil millones de dólares y 1300 millones de dólares respectivamente, representaban el 95% del backlog, cartera de obras pendientes de ejecución, del grupo. Esto generó un efecto cascada que implicó desprenderse también de contratos de obras, terrenos, inmuebles y perder todas las líneas de crédito con bancos.
La revisión de las obras de infraestructura energética conllevaba un doble movimiento por parte del gobierno de Cambiemos. En primer lugar, el modelo de regulación energética implementado desde diciembre de 2015 desestimaba la inversión pública, sobre todo de grandes obras de infraestructura, eliminaba el rol de coordinación que había venido ejerciendo el Estado y confiaba esta, a los mecanismos de mercado, principalmente por medio de la Participación Público Privada (PPP). En segundo lugar, la nueva orientación política del gobierno buscó otros rumbos en sus alianzas geopolíticas recostándose en Estados Unidos antes que en China o Rusia como la anterior administración (Sabbatella et al., 2020). Así, se vieron no solo afectadas las obras mencionadas, sino también otras planificadas sobre el final del segundo mandato de Cristina Fernández como Chihuido I, a cargo del grupo Eurnekian y con financiamiento del Banco de Desarrollo y Comercio Exterior de la Federación Rusa, y la sexta central nuclear con tecnología rusa y en cooperación con la empresa Rosatom (Ginzberg, 2015).[44]
Estos cambios producidos por el nuevo mapa de alianzas internacionales del gobierno de Cambiemos, así como por las modificaciones regulatorias y el rol del Estado en el sector energético, promovieron condiciones de contorno a las que Electroingeniería debió adaptarse desde diciembre de 2015 y cuya estrategia pasó a ser exclusivamente defensiva como remarca uno de sus accionistas en la entrevista ya citada. No obstante, el gobierno también desplegó una ofensiva contra el propio grupo económico cuyo epicentro fue el intento de desplazamiento de Electroingeniería de la UTE encargada de las represas y las permanentes dilaciones en concluir las etapas del proyecto, sea por fallos judiciales con respecto a temas ambientales o problemas de financiamiento (Gandini, 2019).[45] Finalmente, tras el encarcelamiento de Ferreyra, el grupo terminó por reducir su participación desde el 36% a un 20%, controlando la china Gezhouba el 70% e Hidrocuyo el 10% restante, dejando, además de estar al frente de la construcción (Salinas, 2018c). La lectura realizada por el empresario era que el objetivo perseguido desde el gobierno era el ingreso de la constructora Caputo en reemplazo de Electroingeniería.[46] Aunque no existe posibilidad de confirmación de las expresiones esgrimidas por Ferreyra, incluso el grupo permanecerá como accionista en la UTE encargada de las represas, lo concreto es que el gobierno de Cambiemos de la mano de sus ministros de Energía, Aranguren primero, e Iguacel después, trató de reducir al máximo el peso que el grupo había logrado construir en el sector energético, enarbolando como argumentos que se trataba de un holding sospechado de corrupción y con licitaciones viciadas (Salinas, 2018a). La ofensiva tenía a Electroingeniería y a Ferreyra como parte de un objetivo mayor focalizado en desmontar al kirchnerismo como proyecto político, definiéndolo exclusivamente desde la lógica de la corrupción y reduciendo, así, a un ciclo político de doce años en “un simulacro de políticas que encubrieron saqueos programados sobre el erario” (Leiras et al., 2016, p. 10; Vommaro y Gené, 2022).[47]
Aunque la corrupción como problema de estudio excede los objetivos y la temática de esta tesis, el caso particular de Electroingeniería sí nos permite alumbrar cuestiones propias de las lógicas de expansión de los grupos políticamente inducidos y el vínculo entre estrategias empresariales y contextos institucionales. El concepto de intimidad política (Schneider, 2010) permite explicar los ciclos de gran expansión de algunos grupos económicos y también su posterior caída ante cambios gubernamentales que modifican las redes informales construidas o los mercados en los cuales se inserta el grupo (Bull et al., 2014). Mientras algunos grupos políticamente inducidos aprovechan sus ganancias políticas para crecer en el largo plazo otros sufren mayor volatilidad y son proclives a periodos de gran auge, pero también de grandes caídas ante los cambios. Como hemos venido señalando, dicha intimidad política implicaba también una lectura geopolítica e ideológica compartida entre los funcionarios del saliente gobierno y los accionistas de Electroingeniería, quienes ponderaban las virtudes del financiamiento ruso y chino para grandes obras de infraestructura, el rol de liderazgo que ejercía el Estado y las empresas estatales en esos países, y las bondades de modelos de desarrollo basados en asociaciones entre empresarios y empresas públicas (Santucho, 2021).
Además, históricamente los grupos insertos en subsectores enfocados en grandes obras de infraestructura –sean energéticas, pero también viales, por ejemplo–, han sido dependientes de la orientación estatal en la estructuración del mercado debido a la capacidad de este de definir características de la demanda y mecanismos de licitación. Lo cual terminó obligando a las empresas a alcanzar cierto grado de especialización y construcción de asociaciones para contar con los antecedentes necesarios para participar de los procesos licitatorios, barrera de entrada fundamental en este mercado (Serafinoff, 2012; Vitelli, 1978).
Este aspecto lo podemos ver tanto con la situación ya descripta acerca de las obras de expansión de la oferta en generación eléctrica como de la parálisis total sufrida por los proyectos de transporte eléctrico, área en la cual Electroingeniería se había convertido en el principal contratista del Estado desde 2003. En el caso del transporte de alta tensión, desde el MINEM se buscó reemplazar los tradicionales contratos de Construcción, Operación y Mantenimiento (COM) por contratos PPP, Programa TransportAr, que no llegó a ser implementado debido a la imposibilidad de asegurar el financiamiento en una crisis macroeconómica como la que enfrentó el gobierno desde 2018.[48]
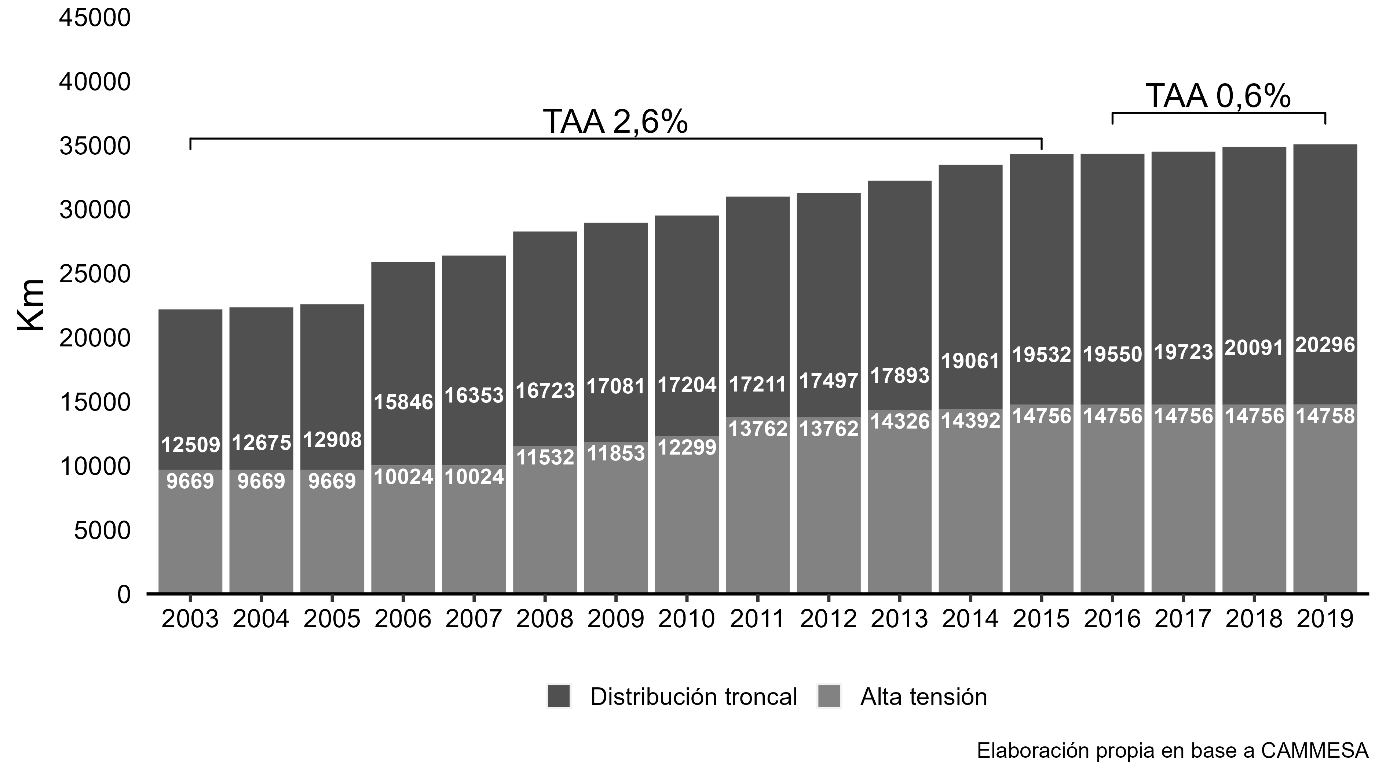
Como se dijo anteriormente, en el caso local, las dificultades financieras impidieron el despegue de este tipo de proyectos, dando como resultado que para el periodo 2015-2019 no se avanzara en la construcción de un solo km de líneas de alta tensión y apenas pudiesen finalizarse algunas obras menores en distribución troncal (Gráfico 6‑3). Esto afectó profundamente a Electroingeniería, debido a la especialización construida por el grupo durante su historia en este segmento, pero también al propio sector eléctrico, generando cuellos de botella que impidieron por ejemplo evacuar completamente la nueva energía generada por fuentes no convencionales.[49]
Gráfico 6‑3. Evolución de líneas de alta tensión y distribución troncal en km (2003-2019)
Las estrategias políticas de los grupos económicos. Los peligros de la captura del Estado y el regreso del principio de subsidiariedad
El ciclo abierto por el gobierno de Cambiemos no permitió mayores niveles de coordinación entre empresarios y gobierno, primando la fragmentación, apoyos a título personal y privilegiando vínculos directos antes que una acción política organizada, amplia e integral (Gené y Vommaro, 2023).[50] Se trató de la persistencia de un rasgo clásico del vínculo entre estos actores en la historia argentina (Novaro, 2020; Schneider, 2004).[51]
El caso del sector eléctrico no fue la excepción. Las estrategias políticas de los grupos económicos se focalizaron en modificar a su favor ciertos rasgos del modelo regulatorio implementado en el periodo a partir de la construcción de relaciones directas con el Estado. En el capítulo anterior habíamos analizado cómo Pampa Energía llevó adelante una estrategia de reclutamiento de funcionarios y exfuncionarios que permitiese construir una red de lazos informales con integrantes del gobierno kirchnerista. También dimos cuenta de que este accionar no había resultado en los objetivos propuestos por los directivos del grupo, terminando en una confrontación abierta sobre precios y tarifas entre empresarios y gobierno.
La particularidad que va a tener el gobierno de Cambiemos a diferencia del ciclo político anterior, es que la articulación con las elites económicas se va a dar mediante una captura directa del Estado a través del mecanismo de puerta giratoria y la permanente exposición de los nuevos funcionarios a los conflictos de interés (Castellani y Motta, 2020). Dentro de este fenómeno general, el MINEM se convertirá en uno de los principales ministerios afectados por casos de puerta giratoria junto a otros como Finanzas o Modernización (Canelo et al., 2018). La circulación público-privada involucró particularmente a Central Puerto ya que su entonces presidente, José María Vázquez, pasó a ser director nacional de Generación Térmica del MINEM, regresando tras concluir el gobierno a Central Puerto en calidad de gerente general de diversas empresas controladas por el grupo (centrales Brigadier López y Costanera) (Central Puerto, 2023). El otro caso fue el de José Luis Morea, gerente de planeamiento e integrante del directorio de Central Puerto, que pasó a desempeñarse como secretario de Participación Público Privada del Ministerio de Finanzas y posteriormente como gerente general del BICE (El Cronista, 2018).[52] También debe agregarse el caso de Jorge Marcolini, subsecretario de Energía Hidroeléctrica quien declaró tener acciones de Central Puerto e Hidroeléctrica Piedra del Águila, ambas controladas por Sadesa (Castellani y Motta, 2020; Rafele y Barral Grigera, 2017). Finalmente, también se dará el pase de dos directores de Pampa Energía hacia el Ejecutivo. En primer lugar, Marcelo Blanco, especialista en mercado de capitales del Deutsche Bank e integrante del directorio del holding desde 2013, que pasará a desempeñarse como Subsecretario de Coordinación Administrativa del Ministerio de Energía. Y, en segundo lugar, Clarisa Lifsic de Estol, directora del holding e integrante de su comité de auditoría, quien mientras ejercía ese cargo privado ocupó la Secretaría de Promoción de Inversiones del Ministerio de Comunicaciones (Tabla 6‑5).
Tabla 6‑5. Circulación público-privada de directivos y ejecutivos de Pampa Energía y Sadesa en el gobierno de Cambiemos
Persona | Grupo vinculado | Cargo privado | Cargo público |
José María Vázquez | Sadesa | Presidente | Director nacional de Generación térmica (MINEM) |
José Luis Morea | Sadesa | Gerente de planeamiento e integrante del directorio | Secretario de Participación público-privada (Ministerio de Finanzas) / gerente general (BICE) |
Jorge Marcolini | Sadesa | Accionista minoritario | Subsecretario de Energía hidroeléctrica (MINEM) |
Marcelo Blanco | Pampa Energía | Integrante del directorio | Subsecretario de Coordinación administrativa (MINEM) |
Clarisa Lifsic de Estol | Pampa Energía | Integrante del directorio y del comité de auditoría | Secretaria de Promoción de inversiones (Ministerio de Comunicaciones) |
Fuente: elaboración propia en base a memorias empresariales y Boletín Oficial
Sin embargo, el reclutamiento no será la única forma de poder instrumental establecida, ya que en el caso de Sadesa habrá múltiples lazos informales entre miembros del gabinete, principalmente el propio presidente, y accionistas y directivos del grupo. El más importante será el de Nicolás Caputo con su “amigo del alma” Mauricio Macri, cuya relación data desde el colegio Cardenal Newman, pero que posteriormente dio lugar a vínculos comerciales y políticos (Cerruti, 2015). El entonces presidente también tenía un vínculo desde su paso por el colegio con Eduardo Escasany, otro accionista de Sadesa y presidente del grupo financiero Galicia (Rafele y Barral Grigera, 2017). Finalmente, compartía amistad y eventos sociales con Guillermo Reca, ex Merrill Lynch, y accionista del holding (Página|12, 2016).
En el caso de Pampa Energía, el empresario Joe Lewis será el vínculo que una al entonces presidente con Marcelo Mindlin. Para este último Lewis fue un histórico socio en los comienzos de Pampa Energía, así como George Soros lo había sido en IRSA (Rafele y Fernández Blanco, 2013) y para 2019 continuaba teniendo el 9,6% de las acciones del grupo (Pampa Energía, 2020). En el caso de Macri, se trata de un vínculo de amistad con el británico, cuya estancia en la Patagonia, el expresidente solía visitar.
El acercamiento entre Macri y Mindlin también involucró en 2017 la compra por parte de los principales directivos de Pampa Energía de la empresa IECSA, rebautizada posteriormente SACDE. La compañía constructora, fundada por Franco Macri y parte fundamental de su expansión en el sector durante la década de 1980 (Gaggero, 2011), había pasado en 2007 a manos de Ángelo Calcaterra, sobrino de Franco, aunque para este quedan dudas de si sus hijos Mauricio y Gianfranco no permanecían siendo los dueños por detrás (Cerruti, 2015).[53] Según Calcaterra, ante potenciales conflictos de intereses bajo la presidencia de su primo, vendió IECSA a los hermanos Mindlin, Mariani y Torres en 2017 (Ruiz y Jastreblansky, 2018). Para Mindlin, esta adquisición permitía consolidar el desarrollo de Pampa Energía y ubicaba simbólicamente al grupo en la trayectoria que había recorrido décadas atrás Pérez Companc con su constructora SADE (El Cronista, 2017).
De esta operación se desprenden dos cuestiones: en primer lugar, la compra de la constructora le permitió al grupo integrarse aguas arriba ya que SACDE terminó por ser contratada para diversas obras como el cierre de ciclo de Ensenada de Barragán o la ampliación del Parque Eólico Pampa Energía IV, además de desempeñarse en otro sector conocido por los dueños del grupo como es el de desarrollo inmobiliario. En segundo lugar, la adquisición puede ser leída como un gesto político desde los directivos del grupo hacia Macri, toda vez que el foco en los conflictos de interés suscitados generaba críticas hacia el gobierno. Sin embargo, en el marco de la causa que investiga el Caso Odebrecht, la justicia determinó que Calcaterra permanecía como dueño de SACDE en las sombras por medio de una empresa offshore, Emes Energía Argentina LLC situada en Delaware, que compartía con sus compradores (S. O’Donnell, 2020; Verbitsky, 2019).
Si bien no se integrará formalmente al holding, SACDE permanecerá bajo la figura de sociedad relacionada, con vínculos de carácter persistente, aunque no siendo parte de la estructura jerárquica del grupo y sus subsidiarias, acentuando un rasgo que ha caracterizado a estas organizaciones en América Latina donde no siempre el control es ejercido mediante unidades operativas organizadas como filiales (Bull et al., 2014; Colpan y Hikino, 2010).
Es destacable cómo la elaboración de las estrategias políticas y los recursos de poder instrumental efectivizados por estos actores, encuentran una autorrepresentación de los propios empresarios despojados de cualquier vínculo con el poder y la incidencia que pueda suponer su ejercicio. De acuerdo con Ricardo Torres, accionista y directivo de Pampa Energía:
Estoy convencido que el empresariado tiene poca capacidad de influencia. Es una fantasía la influencia del empresariado. No veo en qué un empresario puede tener ni el 10% de poder de un político, no lo veo, en mi vida normal. “Porque ustedes le ponen guita a tal para la campaña” pero sí, le pones unos mangos para todos los partidos porque también la democracia cuesta guita, hay que garpar. Después no te dan ni 5 de pelota. Yo creo que los empresarios están sobrevaluados en su capacidad de influencia, sino no se irían a vivir a Uruguay. No venderían todo. No estarían todos diciendo “esto es una mierda”. Me parece a mí o nosotros por lo menos, somos un grupo muy choto para poder llevar nuestras ideas adelante. (Entrevista realizada por el autor, 01/07/2022)
Los efectos de las estrategias políticas
Las consecuencias de esta captura de la decisión estatal se hicieron sentir tanto a nivel general en el reordenamiento regulatorio del mercado eléctrico como a nivel particular con respecto a Pampa Energía y Sadesa. [54] La dolarización de los precios de la energía y las modalidades de inversión para ampliar el parque térmico o la revisión tarifaria fueron rasgos del modelo regulatorio que terminaron por actuar conforme a lo esperado por los actores del mercado eléctrico. No obstante, las transformaciones fueron de mayor peso si nos enfocamos en los grupos económicos bajo estudio. Esto incluyó: la forma de implementar la RTI, la privatización de empresas estatales y el tratamiento dado a la denominada por las empresas “deuda por pasivos regulatorios”.
Desde el comienzo, la RTI estuvo caracterizada por diversas falencias, careciendo en todo momento de una hoja de ruta con procedimientos claros y precisos. El ENRE recurrió a una consultora, Quantum, para realizar los cálculos necesarios, aunque en diversas ocasiones los dejó de lado utilizando directamente información provista por las empresas sin ninguna evaluación crítica de esta (ENRE, 2020). Los principales problemas se derivaron de la demanda de energía prevista, la valuación de la base de capital, la tasa de retorno y las inversiones proyectadas (Basualdo Richards, 2020; Economía y Energía, 2017). Con respecto al primer punto, el ENRE adoptó la proyección de demanda de energía elaborada por las empresas, la cual resultó a posteriori totalmente sobreestimada afectando el cálculo de los cargos tarifarios, en especial los variables, lo cual dificultó que las empresas puedan recuperar los costos que la propia revisión les reconoce (ENRE, 2020). En segundo lugar, para definir la base de capital se utilizó el método de Valor Nuevo de Reposición (VNR)[55], también conocido como valuación por activo físico, cuyo principal problema es que los activos se terminan valuando por encima de su costo histórico, mejorando la rentabilidad de las empresas pero sin las exigencias de realizar inversiones que alcancen el valor teórico o ideal de la red, además de terminar trasladando la responsabilidad de inversiones desde los accionistas a los usuarios por medio de las tarifas (Economía y Energía, 2017; Lerner, 2018).[56] En tercer lugar, la tasa de retorno o costo medio ponderado del capital –WACC, por sus siglas en inglés– elegida, careció de fundamentación por parte del ENRE, quien incluso la modificó al alza, y fue calculada en dólares, en vez de hacerlo en pesos en términos reales, sin considerar mecanismos de corrección aplicados a nivel internacional (Bondorevsky, 2016; Economía y Energía, 2017). Por último, las inversiones comprometidas fueron ampliamente dispares entre Edesur y Edenor, siendo en el primer caso extremadamente escasas y muy ambiciosas en el segundo.[57]
En segundo lugar, la captura regulatoria cobró forma a través del intento de modificaciones societarias y venta de empresas o participaciones del Estado. El argumento esgrimido era la búsqueda de racionalizar y volver más eficiente la gestión pública, limitando el rol estatal ya que se creía no necesario dado que los actores privados garantizaban un mejor funcionamiento de la actividad (EconoJournal, 2017).[58] Quedaron incluidas dentro de la normativa las participaciones estatales en empresas como Transener, Central Dique, Central Térmica Güemes, Centrales Térmicas Patagónicas, activos vinculados al complejo nuclear como Dioxitek[59], la propiedad ejercida en las centrales térmicas Ensenada de Barragán y Brigadier López por parte de ENARSA y los derechos sobre el proyecto de la central térmica Manuel Belgrano II.
El intento de venta de Transener generó críticas al interior de la coalición de gobierno y provocó la renuncia del presidente de la compañía, Jorge Lapeña, de origen radical.[60] Lapeña cuestionaba la liquidación de la participación estatal debido al rol central de Transener en la política energética (Perfil, 2018), mientras Aranguren la defendía indicando que presentaba la posibilidad de realizar una ganancia considerable debido al incremento del valor de mercado luego de la RTI y que el rol del Estado debía limitarse al control ejercido desde los entes reguladores (EconoJournal, 2018a).[61] Estas ideas permanecieron vigentes tras la renuncia de Aranguren. El último titular del área, Gustavo Lopetegui, sostuvo que el sector eléctrico era un Frankenstein, siendo necesario que se haga un balance de lo actuado desde los ’90 para luego ir “a buscar la mejor consultora internacional para que me diga qué hacer con eso” (Compte, 2019, p. 57).[62] Finalmente, las desavenencias internas y la crítica situación económica impidieron avanzar con esta hoja de ruta, limitándose a la venta de las centrales térmicas Ensenada de Barragán, adquirida por Pampa Energía, y Brigadier López, adquirida por Sadesa.[63] Si bien el último día de gobierno, 9 de diciembre de 2019, también se intentó reducir la participación estatal en las centrales Manuel Belgrano y San Martín, quedó finalmente sin efecto por orden del futuro ministro de Desarrollo Productivo, Matías Kulfas. Lo significativo del caso fue que la orden para reducir el porcentaje de acciones en manos del Estado fue tomada por el BICE a cargo de José Luis Morea, ex ejecutivo de Central Puerto (EconoJournal, 2020).
Esta mirada sostenida desde el MINEM era tributaria del principio de subsidiariedad del Estado expresada por José Alfredo Martínez de Hoz al anunciar su plan económico en abril de 1976 donde sostenía que, salvo excepciones muy puntuales, como la seguridad nacional, el Estado debe tener un rol complementario, evitando acciones que restrinjan o limiten el accionar de las empresas privadas (Schvarzer, 1981).[64] Más acá en el tiempo, esta formulación también es posible encontrarla en la sanción de los marcos regulatorios de la energía eléctrica y el gas natural. El nudo problemático de la cuestión radicaba en no diferenciar actividades de servicios públicos (transporte y distribución) de actividades declaradas de interés general (generación de energía eléctrica), convirtiendo “una situación fáctica eventual –la predominancia de agentes privados en el mercado– en una regla normativa –la ausencia de Estado–” (Carbajales, 2021, p. 392).
Finalmente, la captura regulatoria por parte de las empresas también se expresó a través de la decisión de reconocerle a las compañías de los segmentos regulados de transporte y distribución ingresos y créditos por incumplimientos de las actas acuerdo firmadas entre 2005 y 2016, así como condonarles gran parte de la deuda que estas habían asumido con el Estado nacional por sanciones, compras de energía y mutuos. En el caso de las distribuidoras Edenor y Edesur el marco era el “Acuerdo de Regularización de Obligaciones para la Transferencia de las Concesionarias a las Jurisdicciones Locales”, un proyecto del Ejecutivo nacional para trasladar desde el ámbito nacional al provincial la concesión del servicio. Esto afectó tanto a Pampa Energía, controlante de Edenor, como a Sadesa, accionista de Edesur.
La diferencia entre los que las empresas denominan activos y pasivos regulatorios arrojó ganancias que se ubicaron entre los 326 y los 439 millones de dólares, que pasaron a considerarse una ganancia extraordinaria en los balances de las prestadoras. Una auditoría posterior determinó que mientras los activos regulatorios resultaron por encima de lo que les hubiese correspondido reconocer a las empresas, los pasivos regulatorios, por incumplimientos, fueron subestimados (ENRE, 2020; Resolución 590/2021 del Ministerio de Economía).
Tabla 6‑6. Ingresos reconocidos por el Estado nacional a las empresas de distribución y transporte
Empresa | Monto (millones US$) | Justificación |
Edenor | 356 | Incumplimiento RTI y monitoreo de costos |
Edesur | 326 | Incumplimiento RTI y monitoreo de costos |
Transener | 439 | Incumplimiento RTI, capital, intereses e inversiones adicionales |
Fuente: Elaboración propia en base a estados contables
Los resultados de las estrategias implementadas
El análisis de los resultados de las estrategias implementadas por los grupos económicos bajo estudio muestra, en primer lugar, una mayor presencia de estos en la cúpula empresarial, avanzando espacios en su interior tanto debido a una mayor cantidad de empresas presentes como en las ventas del conjunto de las 200 firmas más grandes del país. Esta mejora exhibida se encuentra en sintonía con la modificación de precios relativos señalada en el Gráfico 6‑1, aunque lo excede también, ya que por ejemplo Pampa Energía contiene también a compañías como TGS o SACDE, que no pertenecen al mercado eléctrico. Lo mismo puede señalarse de Sadesa (TGN y las distribuidoras Cuyana y del Centro) y Albanesi con RG Albanesi, trader de gas. El crecimiento al interior de la cúpula se constata en términos de cantidad de empresas y crecimiento relativo en la participación con respecto a las ventas totales. Por último, existen dos grupos que parecen ir a contrapelo de lo observado, pero se trata de situaciones diferentes: mientras Genneia pese al crecimiento registrado no pudo en cuanto a volumen de ventas ingresar a la cúpula empresarial, Electroingeniería retrocedió posiciones hasta salir de esta.
Tabla 6‑7. Cambios en la participación en la cúpula empresarial de Pampa Energía, Sadesa, Genneia, Albanesi y Electroingeniería (2015-2019)
Grupo | 2015 | 2019 | Evolución participación (%) | ||
Cantidad de empresas | Part. ventas cúpula (%) | Cantidad de empresas | Part. ventas cúpula (%) | ||
Pampa Energía | 3 | 0,7 | 5 | 2,7 | 771 |
Sadesa | 2 | 0,3 | 5 | 1,7 | 229 |
Albanesi | 1 | 0,3 | 2 | 0,5 | 190 |
Electroingeniería | 2 | 0,3 | 0 | 0 | – |
Genneia | 0 | 0 | 0 | 0 | – |
Fuente: Elaboración propia en base a balances empresarios y Revista Mercado
Como veremos a continuación esta “primera foto” sobre lo ocurrido con los grupos económicos en el periodo 2015-2019 será desagregada en diferentes variables dando cuenta de la rentabilidad, el financiamiento y las características asumidas por la inversión que cada holding desplegó. Sin embargo, los resultados de la Tabla 6‑7 son consistentes con los argumentos presentados en cuanto a las estrategias y el crecimiento de los grupos económicos durante el modelo regulatorio de conformidad con el mercado vigente durante el gobierno de Cambiemos.
La rentabilidad de los grupos
El análisis de la rentabilidad de los grupos económicos arroja en primer lugar un destacable crecimiento en el resultado operativo por actividad principal para todas las organizaciones con la excepción de Electroingeniería (Gráfico 6‑4).
La expansión que hemos venido describiendo a lo largo del capítulo, sea mediante nuevos contratos de energía, las posibilidades abiertas por la presencia de renovables (RenovAr y MATER), pero también la destacable mejora en los precios de los bienes energéticos de la cual dimos cuenta en el capítulo 3, impactaron profundamente en una mejora de los resultados obtenidos.
Dentro de los grupos de cartera, sin duda Sadesa fue el más beneficiado por el modelo regulatorio implementado, ya que las empresas que el grupo controlaba estaban en su gran mayoría encuadradas dentro de la energía base, cuyos ingresos fueron dolarizados a partir de 2017. Además, el incremento en las ganancias de 2018 estuvo vinculado al cobro de créditos por la habilitación comercial de la Central Vuelta de Obligado en el marco de reducción de la deuda del Estado con las generadoras. Esta central, al igual que las anteriores construidas bajo el FONINVEMEM, era el mecanismo diseñado por el Ministerio de Planificación para cancelar las acreencias acumuladas durante años debido a la suspensión del modelo marginalista. Esto marcó que en dicho año la rentabilidad alcanzara el 92,6%. Los ingresos operativos de 2018 y 2019 también se vieron acrecentados debido a las diferencias de cambio de los créditos que Sadesa tenía por su participación en el FONINVEMEM y los resultados en empresas asociadas y subsidiarias como las distribuidoras de gas Cuyana y del Centro (Central Puerto, 2019).
La mejora del resultado operativo de Pampa Energía se debió no solo a mejores ventas, sino también al rol ocupado por ingresos operativos derivados de los programas de estímulo a la inyección de gas natural (Plan Gas y continuadores), así como las ganancias de su participación en empresas asociadas y subsidiarias, principalmente Transener y TGS, y en 2019 del efecto derivado del “Acuerdo regularización de obligaciones” con Edenor descripto en la sección anterior (Pampa Energía, 2019).
Los grupos orgánicos siguieron una trayectoria similar en lo que hace a la evolución de sus resultados operativos y el ROE. Las características que asumieron sus estrategias de focalizarse en la expansión del parque generador mediante contratos con CAMMESA o con grandes usuarios, pese a las diferentes opciones de energía térmica o renovable de acuerdo con el holding, permitieron que los ingresos mantuviesen un crecimiento permanente a la par del desarrollo de ambos grupos. En el caso de Genneia se agregó el proceso de fusiones y adquisiciones, principalmente de parques eólicos, que efectuó el grupo entre 2017 y 2018, cuyos contratos permitieron mejorar los guarismos tanto del resultado operativo como de la rentabilidad. La habilitación comercial de los diferentes parques eólicos y solares consolidó este sendero.[65] Además, el grupo exhibe un cambio en la fuente de sus ingresos y las características de estos: si para 2015 los ingresos por generación renovable eran del 17%, para 2019 estos alcanzaban el 62%, con el agravante de que el grupo había logrado una extensión promedio de sus contratos PPA: los de origen térmico pasaron de 3 a 4 años, pero los renovables lo hicieron de 10 a 16 años, garantizando de esta manera un flujo seguro de ingresos en los años venideros (Genneia, 2015, 2019, 2020a).
Finalmente, en el caso de Electroingeniería, con la excepción del año 2017, se registraron importantes caídas en la rentabilidad del grupo. El desprendimiento de activos para solventar deudas y la parálisis de las obras licitadas, pero con nula o baja ejecución como las represas de Santa Cruz y la central Manuel Belgrano II completan el panorama. El resultado operativo se vio fuertemente afectado principalmente por los costos administrativos en los que incurrió el grupo, en particular los gastos a subcontratistas. Toda esta situación generó también la acumulación de deudas fiscales y previsionales con la Administración Federal de Ingresos Públicos (AFIP) lo que derivó en un embargo posteriormente levantado (Electroingeniería, 2019).
Gráfico 6‑4. Evolución del resultado operativo (eje izquierdo) y la rentabilidad (eje derecho) de Pampa Energía, Sadesa, Albanesi, Genneia y Electroingeniería (2011-2019)
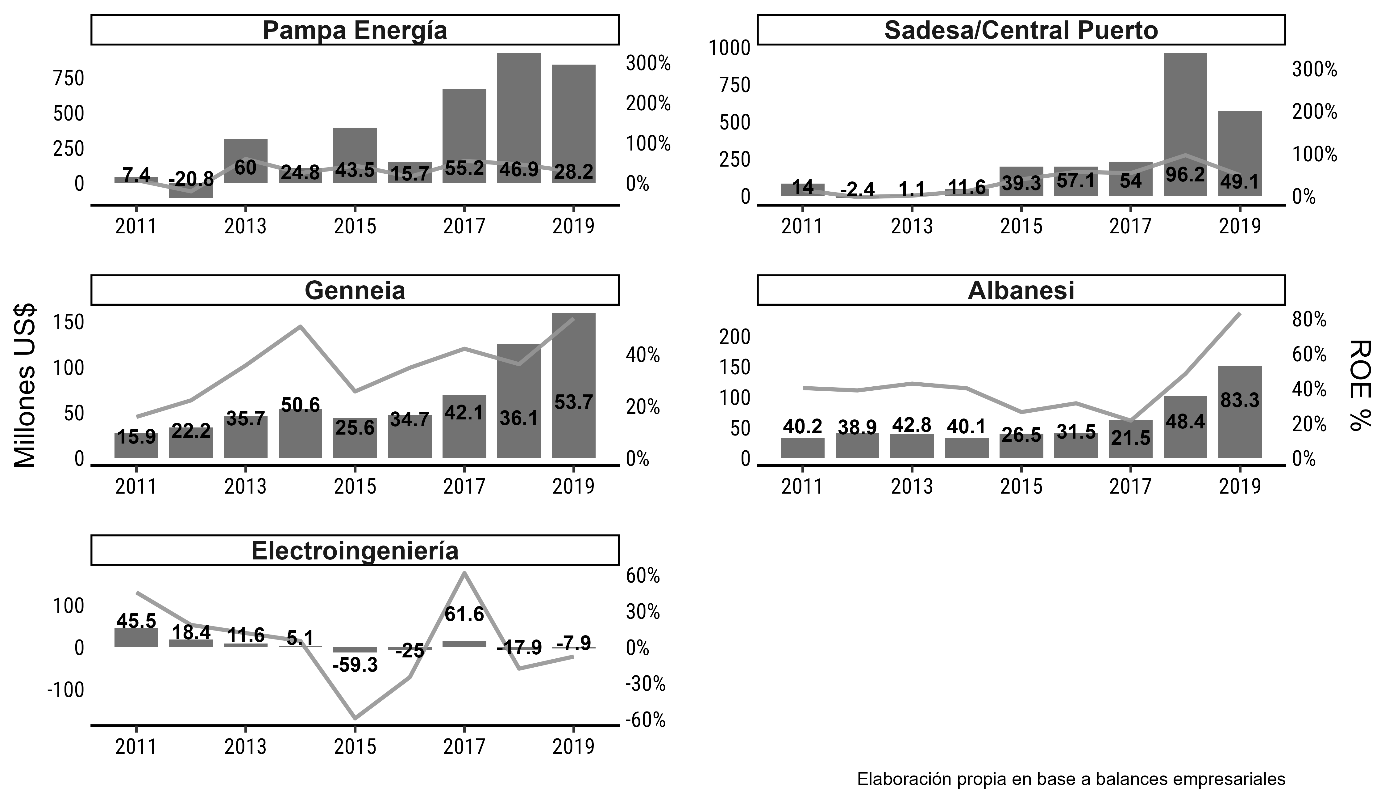
Endeudamiento corporativo
El financiamiento y las posibilidades de acceder a los mercados de deuda fueron una problemática constante que desde los grupos económicos y el empresariado en general se sostenía como una crítica al ciclo político bajo el kirchnerismo. Como hemos destacado en los capítulos 4 y 5, se detectaba una permanente inquietud por el bajo financiamiento que podía aportar el mercado local de deuda. Esto cambió profundamente a partir de diciembre de 2015. La política económica vigente durante el periodo de Cambiemos, abrió la puerta a un nuevo ciclo de endeudamiento empresario como ya había ocurrido durante la última dictadura militar y principalmente durante la convertibilidad. La sanción en 1991 de la ley de Obligaciones Negociables favoreció el acceso a nuevas herramientas financieras, cuyo uso fue especialmente aprovechado por los grupos económicos locales que debían hacer frente a la apertura y la participación en el proceso privatizador (Basualdo, 2010; Gaggero, 2011).[66]
Tabla 6‑8. Emisión de obligaciones negociables según sector de actividad. En millones de dólares y tasa promedio (2016-2019)
Sector | Grupo/empresa | US$ millones | Tasa promedio (%) |
Energía | YPF | 4.037 | 7 |
Pampa Energía | 1.550 | 8 | |
MSU | 615 | 5,9 | |
Genneia | 612 | 9,4 | |
Albanesi | 527 | 9,7 | |
TGS | 500 | 6,7 | |
Otros (12 empresas) | 2.486 | 8 | |
Agro | 320 | 7,8 | |
Comercio | 4 | 8,7 | |
Construcción | 1.090 | 8 | |
Finanzas | 950 | 7,5 | |
Industria | 1.075 | 8,2 | |
Servicios | 1.649 | 8,2 | |
TOTAL | 15.415 | 8,4 | |
Fuente: Elaboración propia en base a Ministerio de Economía e Instituto de Trabajo y Economía
Durante el ciclo Cambiemos, el regreso del endeudamiento corporativo fue más que significativo, superando los 15 mil millones de dólares, de los cuales 10 mil millones correspondieron al sector energético (Tabla 6‑8). Dentro de este grupo, exceptuando a YPF, los grupos económicos locales bajo estudio fueron los grandes protagonistas. Tanto Pampa Energía como Albanesi y Genneia recurrieron a la emisión de obligaciones negociables por valores que fueron desde los 612 a los 1550 millones de dólares.
No obstante, los ratios de endeudamiento fueron marcadamente disímiles. Mientras en el caso de Pampa Energía apenas si superó el 100%, Albanesi, y, sobre todo, Genneia se apalancaron en orden del 200% al 580% de sus ventas. Esto se puede visualizar también si se contrasta el Gráfico 6-5 donde se analizan los resultados de los grupos vis a vis la Tabla 6-6. Los grupos incrementaron fuertemente el endeudamiento corporativo en los años de Cambiemos saliendo a los mercados internacionales de deuda por primera vez. Ambos también recurrieron al financiamiento mediante préstamos: de organismos multilaterales en el caso de Genneia, además del Banco Macro (accionista del holding), como de Credit Suisse en el caso de Albanesi, junto a préstamos menores de bancos locales como Macro o Supervielle (Albanesi, 2019b; Genneia, 2019).
La gran excepción fue Central Puerto, cuyo financiamiento estuvo centrado en préstamos bancarios y con organismos multilaterales (Gráfico 6‑5). Estos últimos involucraban el financiamiento de los proyectos de renovables bajo esquemas Project Finance descriptos anteriormente. Las entidades involucradas eran el Banco Mundial (mediante la International Finance Corporation), el Banco Interamericano de Desarrollo (BID) y el KfW. Los préstamos bancarios involucraron a instituciones financieras relacionadas con accionistas del grupo (Banco Galicia) como a bancos de inversión extranjeros (Citibank, JP Morgan y Morgan Stanley). Estos últimos permitieron financiar la adquisición de la Central Brigadier López tras la venta efectuada por ENARSA (Central Puerto, 2019).
Gráfico 6‑5. Stock de pasivos financieros según composición en millones de dólares (eje izquierdo) y endeudamiento según ventas en porcentaje (eje derecho) (2011-2019)
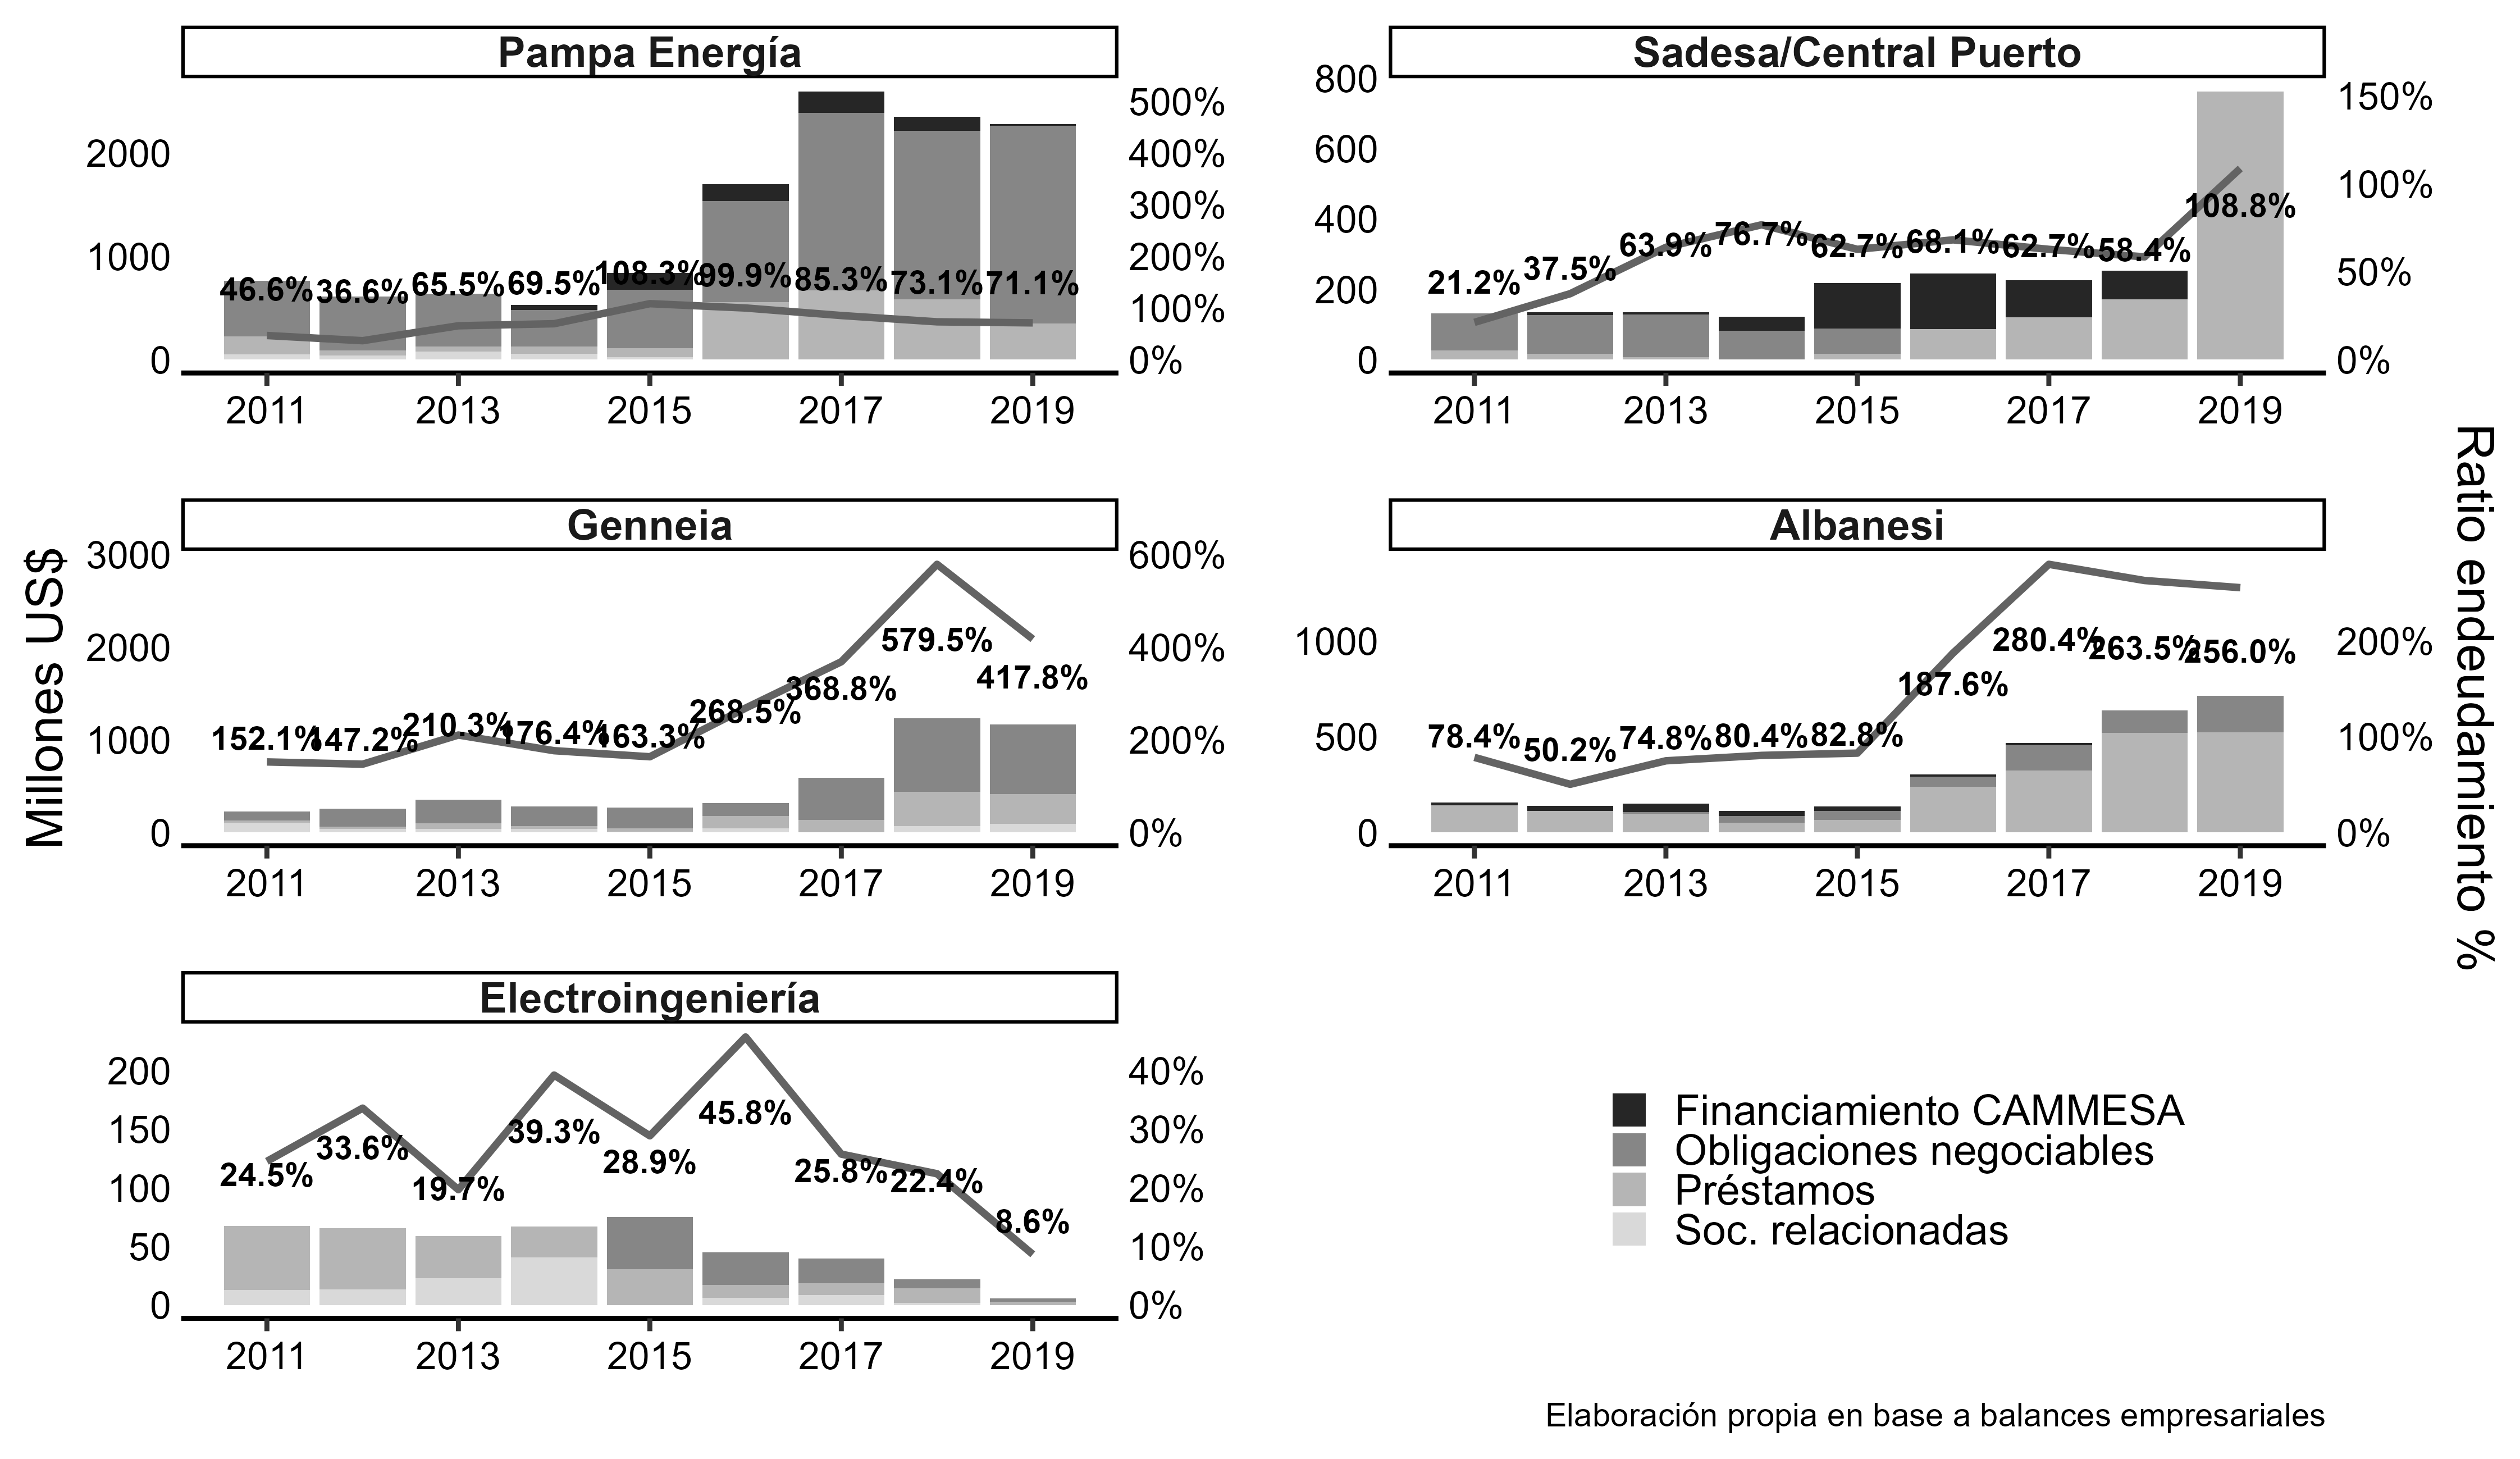
Por último, Electroingeniería fue cancelando los diversos préstamos bancarios, fideicomisos financieros y la obligación negociable emitida en 2015, resultando así en un ratio de endeudamiento cercano a 0% para 2019. Los principales componentes del pasivo del grupo no se listaban dentro del apartado financiero sino las deudas con socios de las diferentes UTEs de las obras suspendidas y los pasivos por impuestos diferidos (Electroingeniería, 2019).
Inversión productiva y financiera
El Gráfico 6‑6 nos permite dar cuenta en términos estilizados de tres grandes ciclos de inversión productiva efectuados por los grupos económicos. El primero que transcurre aproximadamente entre 2007 y 2011/2012 – ampliación de las capacidades productivas–, el segundo entre 2012-2015 –amesetamiento– y finalmente el tercero entre 2015 y 2019 – reinicio de un proceso inversor–.
Gráfico 6‑6. Inversión productiva de Pampa Energía, Sadesa, Genneia, Albanesi y Electroingeniería. En millones de dólares (2006-2019)
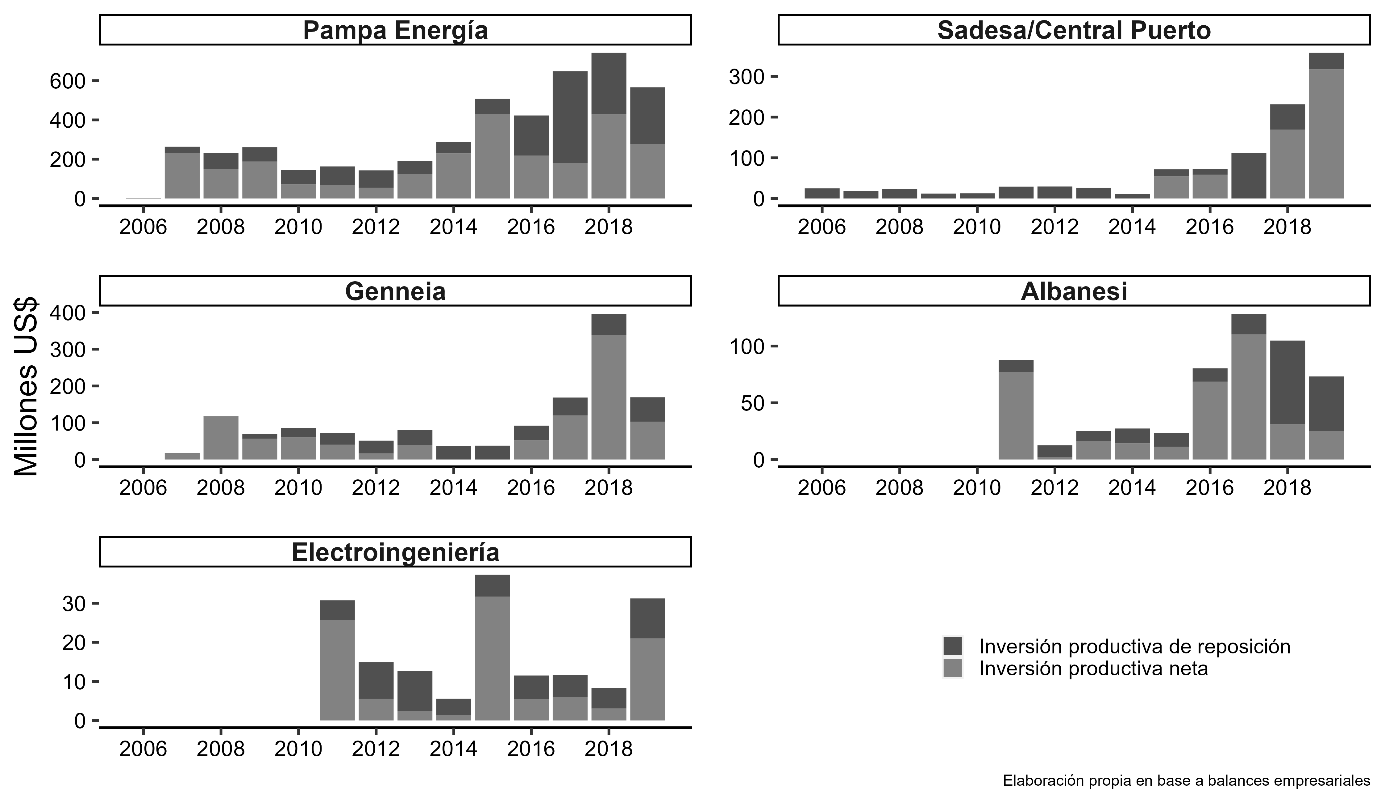
Para los grupos de los cuales se cuenta con información, durante la primera etapa señalada existe una notable inversión productiva, acá se vislumbran los casos de Pampa Energía y Albanesi. Sadesa es una excepción que será explicada en el siguiente párrafo. El descenso de la inversión entre 2012 y 2015 fue parcialmente revertido por financiamiento otorgado por CAMMESA que le permitió a Pampa Energía y Sadesa adquirir turbinas y motores, y destinar fondos a mantenimientos mayores.[67] Esto implicó sostener la inversión de reposición, pero sin ampliar capacidades productivas. En la mayoría de los casos se trataba del mantenimiento de máquinas y sistemas obsoletos. Esto es consistente con una rentabilidad para estos grupos que por aquellos años implicó desequilibrios y marcadas variabilidades entre un periodo y otro.
No obstante, los caminos tomados por el management de cada grupo serán diferentes, ya que, a diferencia de los restantes, Sadesa no ampliará sus capacidades productivas entre 2006 y 2014, invirtiendo solamente en la reposición de la inversión ya hundida. De hecho, como veremos a continuación, el crecimiento del grupo en estos años se dará exclusivamente mediante fusiones y adquisiciones, estrategia central de los grupos de cartera. Esto se explica, fundamentalmente, por el tipo de empresas que el holding fue adquiriendo (Central Puerto, Piedra del Águila), quedando encuadradas bajo el régimen de energía base/vieja, cuya remuneración se centraba exclusivamente en los costos variables, principalmente combustibles, sin considerar pagos por potencia que implican la incorporación de nueva oferta. Esta apuesta realizada por el grupo contrastó con la participación que otros sí tuvieron en diversos programas –Energía Plus, 220, Energía Delivery– que ofrecían una remuneración mayor a cambio de nuevas inversiones.
El modelo regulatorio implementado durante el gobierno de Cambiemos sí parece haber generado las condiciones para un nuevo proceso inversor en el sector eléctrico dados los notables incrementos en el precio de la energía y la elevada rentabilidad producida por las diversas modalidades de contractualización, tanto térmica como renovable, que generaron rigideces a futuro para el sistema, pero aseguraron elevados márgenes para las empresas. Parte del excedente generado por los grupos, así como la deuda tomada, se destinó a ampliar capacidades productivas, aunque de forma disímil y sin patrones claros entre tipos de grupos económicos.
Este análisis debe ser complementado a partir de indagar qué ocurrió con la inversión financiera realizada por los grupos y las diferentes formas que esta pudo tomar (Gráfico 6‑7). En términos generales, el gobierno de Cambiemos no solo permitió un ciclo de inversión productiva, sino también un notable acrecentamiento de la inversión financiera siendo superior, en algunos casos, a la primera. Por un lado, las inversiones permanentes nos ofrecen otra perspectiva para analizar las formas de crecimiento de los grupos de cartera y los diferentes momentos en los que se desplegaron las compras de diferentes empresas que pasaron ser subsidiarias de Pampa Energía y Sadesa. Las inversiones de este tipo entre 2015 y 2019 representan las compras de Petrobras y Ensenada de Barragán (Pampa Energía), y de Brigadier López, Central Aimé Painé y CP Renovables (Sadesa). En el caso de Genneia resalta cómo tras el cambio de accionistas en 2016 y la llegada de fondos de inversión también adoptó esta estrategia de crecimiento.
Tanto durante el ciclo de gobiernos kirchneristas como con Cambiemos, Pampa Energía desarrolló inversiones en activos financieros como títulos de deuda y suscripción de Fondos Comunes de Inversión (FCI), aunque esto tomó mayor impulso a partir de 2016 y particularmente, en 2018. Si bien las notas de los balances contables no permiten discriminar por tipo de títulos adquiridos, es posible afirmar que su crecimiento en 2017 y 2018 estuvo vinculado a la compra de Letras del Banco Central (LEBACS) para realizar carry trade, dado que el costo del financiamiento en dólares se ubicaba entre el 4% y el 9% en dólares contra instrumentos que rendían en torno al 15% (Montecchia y Valdecantos, 2020).[68] La contracara de la adquisición de estos títulos fue la emisión de obligaciones negociables constatada en el Gráfico 6‑5. Este comportamiento no es exclusivo de Pampa Energía y la evidencia indica que ha sido propio de empresas no financieras en economías emergentes (Bruno y Shin, 2017; Demir, 2007; J. Powell, 2013). En el caso de Sadesa, se registra el paso de la tenencia de activos financieros entre 2011 y 2015, hacia inversiones permanentes en subsidiarias y préstamos intragrupo de mucha mayor cuantía.
Genneia y Albanesi tuvieron una participación mucho menor en inversiones financieras, consistente con el tipo de grupo que los ha caracterizado. No obstante, resulta significativo que las colocaciones financieras se incrementaron durante el gobierno de Cambiemos en sintonía con las modificaciones macroeconómicas y financieras de ese momento. Un rasgo compartido por ambas organizaciones fue el incremento de la tenencia de efectivo entre 2017 y 2019 consistente con una estrategia de tipo precautoria ante restricciones financieras y riesgos cambiarios, elementos que han caracterizado este comportamiento tanto en otros sectores de actividad como la industria e incluso que ha sido una tendencia de las empresas en América Latina (Artica et al., 2019; Gaite, 2022; Torija Zone y Gottschalk, 2018).
Por último, Electroingeniería destinó centralmente la inversión financiera a efectuar préstamos intragrupo hacia diferentes firmas del holding, particularmente entre 2012 y 2014 para luego, ante la reducción y venta de activos llevada adelante por los directivos del grupo, reducir cualquier tipo de inversión en este aspecto.
Gráfico 6‑7. Inversión financiera de Pampa Energía, Sadesa, Genneia, Albanesi y Electroingeniería. En millones de dólares (2006-2019)
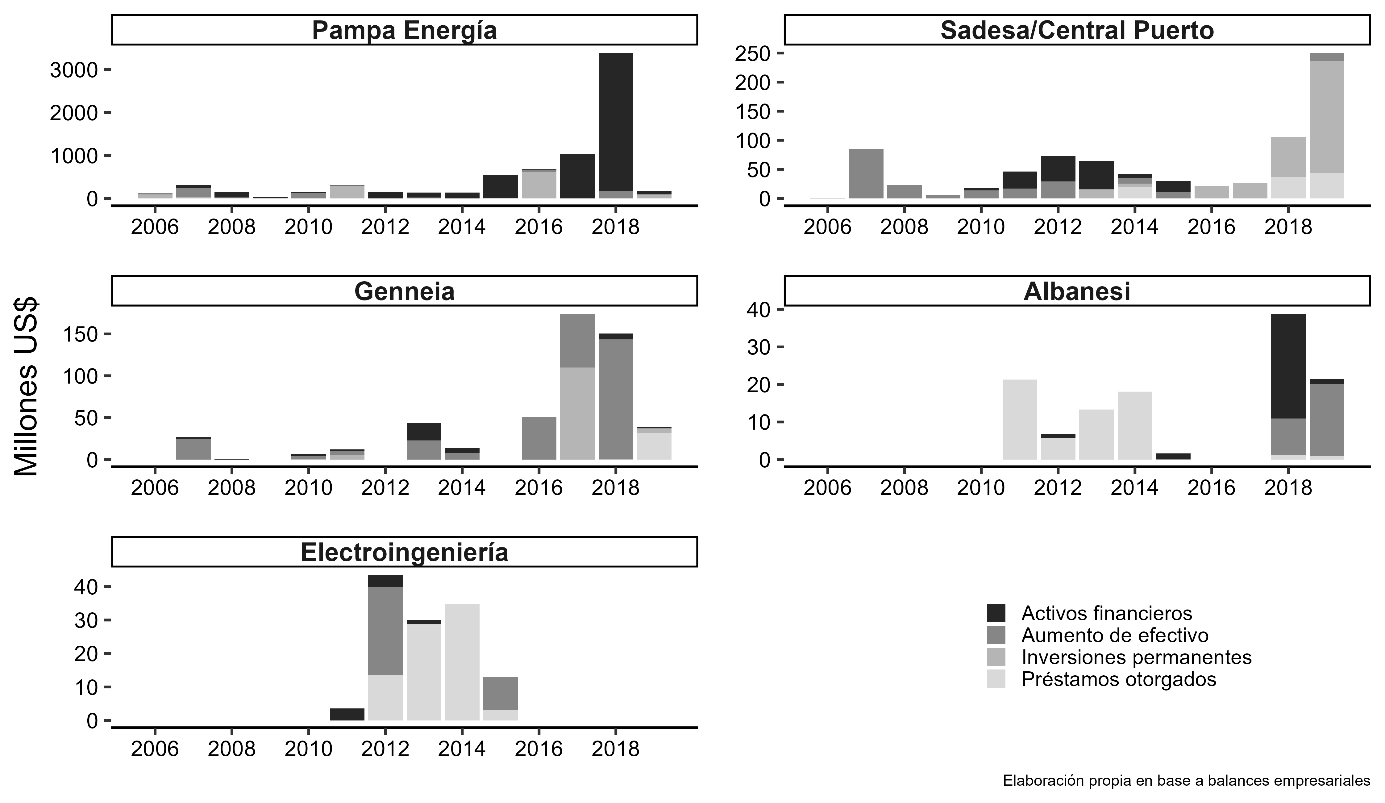
Conclusiones
Las transformaciones producidas tras el ciclo político que se abre con la victoria electoral de Cambiemos alcanzaron al sector energético que pasó de un modelo de regulación energética cuyo eje era gobernar al mercado a otro centrado en actuar de conformidad con el mercado: búsqueda de eficiencia sectorial antes que objetivos distributivos, inversión privada sin coordinación centralizada, captura de la regulación por empresas del sector, dolarización de precios y tarifas y búsqueda de convergencia entre lo que abona la demanda y el costo del sistema.
Los efectos del nuevo modelo regulatorio, junto con los cambios macroeconómicos, impactaron en la estructura de precios relativos, resultando en un nuevo cuadro de ganadores y perdedores donde las actividades vinculadas al complejo energético resultaron entre las más favorecidas frente a sectores como la industria, con un claro retroceso, o el agro, cuya trayectoria fue disímil. Esto produjo un destacable reacomodamiento al interior de la cúpula empresarial, cuyo rasgo más notorio fue el crecimiento exhibido en el volumen de ventas y cantidad de empresas vinculadas al sector eléctrico y gasífero presentes entre las 200 más grandes, con guarismos superiores incluso a los existentes en la convertibilidad cuando estas firmas operaban en condiciones de privilegio (Azpiazu, 2005b). Este crecimiento alcanzó a los grupos económicos Pampa Energía, Sadesa, Genneia y Albanesi, pero no así a Electroingeniería, que vio mermada su actividad y marcó un retroceso con respecto a la evolución que había tenido en el periodo anterior.
Si los contextos político-institucionales actúan como marcos que promueven o limitan el despliegue del accionar empresario (Dobbin y Dowd, 1997), un cambio en estos debió suscitar la readecuación de las estrategias empresariales. En este aspecto, la lectura compartida por los directivos de los grupos era que el nuevo modelo significaba “volver a la regulación” y sentaba las bases para “normalizar la industria”. Sin embargo, las implicancias para cada grupo eran diferentes, mientras para algunos conllevaba concretar las revisiones tarifarias y cancelar las deudas contraídas por el Estado (activos y pasivos regulatorios), para otros era regresar a un esquema por precio marginal que encontraba resistencia entre los promotores de energías renovables. Además, se destacaba que el fin de los controles y regulaciones cambiarias y financieras permitía atraer inversiones y abarataba el costo del capital en un país con dificultades de acceso al financiamiento y reducido mercado de capitales local, lo que terminó por habilitar un nuevo ciclo de endeudamiento corporativo, cuya euforia se acerca al vivido a comienzos de las privatizaciones, aunque en este caso concentrado en los dos primeros años de gobierno.
Sin embargo, las estrategias se encontraban mediadas por la forma que cada grupo económico había adoptado, por las concepciones de control corporativo vigentes, que moldeaban los cursos de acción posibles. Así, por ejemplo, tanto los grupos orgánicos como los de cartera aprovecharon las oportunidades abiertas por las licitaciones para ampliar el parque de generación tanto térmico como renovable. En este último caso, pese al éxito del programa RenovAr en cuanto a las ofertas recibidas, su concreción dependió de las posibilidades de acceso al financiamiento y las garantías necesarias, algo que los grupos de cartera pudieron concretar fácilmente, incorporándose también Genneia, cuyos accionistas se encontraban vinculados al mundo financiero. Este punto nos permite introducir un matiz a la tipología construida a lo largo de los capítulos: así como Genneia comenzó a adoptar elementos propios de los grupos de cartera tras el cambio de accionistas, creciendo mediante fusiones y adquisiciones o concretando los Project Finance en renovables, Pampa Energía y Sadesa desplegaron una estrategia de expansión mediante un crecimiento orgánico desarrollando inversiones tanto en el sector eléctrico como hidrocarburífero. Esto no impidió que el foco de la estrategia empresarial esté basado en el aumento de la cotización bursátil de las empresas controladas, la recompra de acciones o la compraventa de firmas, propio de los grupos económicos de cartera.
La estrategia de estos actores no podría entenderse, por otro lado, sin considerar su forma de intervención en el sistema político. A diferencia del gobierno anterior, los funcionarios de Cambiemos, comenzando por el propio presidente, mantenían una densa trama de vínculos educativos, laborales y sociales con sectores del empresariado, de donde provenían, en una dinámica compartida con otras experiencias latinoamericanas recientes como Chile (Sebastián Piñera), Colombia (Álvaro Uribe) o Paraguay (Horacio Cartes) (Durand, 2020; Nercesian, 2020). La articulación entre elites económicas y políticas alcanzó una magnitud y extensión sin comparación con otras experiencias políticas argentinas pasadas y tuvo uno de sus epicentros en el área energética (Castellani y Motta, 2020). Sadesa y, en menor medida Pampa Energía, fueron dos de los grupos cuyos directivos e incluso el presidente pasaron a integrar la nómina de funcionarios del gobierno nacional. Los riesgos de captura de la decisión estatal, expresados en torno a las lealtades entre los ámbitos de lo privado y lo público, se visualizaron concretamente en el procedimiento desarrollado durante la revisión tarifaria, la privatización de empresas generadoras propiedad de Enarsa y el tratamiento otorgado a los pasivos y activos regulatorios. En todos los casos resultaron favorecidos ambos grupos económicos.
En este sentido, las intervenciones de las estrategias políticas de ambas organizaciones tuvieron una efectividad que no alcanzaron durante el gobierno anterior cuando la cuestión tarifaria, punto nodal del conflicto, no terminó de ser resuelta de acuerdo con lo que valoraban los directivos de los grupos involucrados.
Esto no debe soslayar que, más allá de los riesgos acontecidos de captura de la decisión estatal, empresarios y funcionarios compartían los mismos marcos interpretativos, policy paradigms, acerca de cómo debía funcionar el mercado eléctrico (Hall, 1993; Viguera, 1998).
Finalmente, el caso de Electroingeniería fue a contramano de la consolidación registrada en los cuatro grupos económicos restantes. El desprendimiento de su participación accionaria en Transener, debido a una decisión del MINEM, y el freno a las grandes obras de infraestructura energética cuya concesión había sido obtenida por el grupo durante el gobierno anterior, significaron una merma importante en la actividad que redundó en desprendimiento de activos y cierre de proyectos. A su vez, se agregó el involucramiento de sus principales accionistas en causas de corrupción, lo que incidió en el desplazamiento parcial de obras como las represas sobre el río Santa Cruz. Esto se expresó en los resultados obtenidos, cuya estrategia defensiva implicó ante todo evitar el endeudamiento, reducir la inversión productiva y destinar los ingresos a cancelar diferentes pasivos, sobre todo con clientes y proveedores.
El retroceso de Electroingeniería puede ser cuantificado a partir de su salida de la cúpula empresarial que integraba hasta 2015, mientras Pampa Energía, Sadesa y Albanesi avanzaron posiciones en el mismo periodo, no solo en cantidad de empresas presentes entre las 200, sino también en términos relativos con respecto a la facturación del conjunto de firmas, sus resultados operativos y la rentabilidad. En este último aspecto, las modificaciones regulatorias beneficiaron principalmente a Pampa Energía y Sadesa por ser accionistas de empresas de transporte o distribución de energía eléctrica y gas, cuyas tarifas tuvieron incrementos notables, así como por las empresas controladas en el segmento de generación, que no se encontraban contractualizadas, a diferencia de Genneia y Albanesi.
El excedente generado junto al endeudamiento corporativo, beneficiado por las nuevas condiciones financieras, tuvo diferentes destinos: en primer lugar, asistimos a un incremento en la inversión productiva, por demás destacable en Central Puerto, mientras los restantes grupos también se recuperan luego de un periodo de amesetamiento ocurrido entre 2012-2015. En segundo lugar, una parte no menor del excedente se destinó a inversiones financieras, principalmente por parte de los grupos de cartera (Pampa Energía y Sadesa) y de Genneia, que pasó a estar liderado por integrantes del sector financiero. Los grupos recurrieron tanto a la compra de activos como títulos de deuda o fondos comunes de inversión, aunque también existieron preferencias por mantener la liquidez u otorgar préstamos a subsidiarias. Además, los grupos de cartera destinaron parte de su excedente a la distribución de dividendos y/o recompra de acciones propias.
De esta manera, los cambios político-institucionales, así como macroeconómicos y financieros redefinieron el entorno en el que se desplegó la acción empresaria. Sin embargo, las decisiones y rumbos adoptados por los grupos también estuvieron vinculados a los marcos interpretativos bajo los cuales se elaboraron las estrategias a seguir. En algún sentido la nueva orientación de la intervención estatal sintonizaba no solo con los reclamos que los grupos habían sostenido durante años, sino que también compartían la mirada sobre el funcionamiento de los mercados energéticos. Si bien como mostramos los grupos de cartera y orgánicos se expandieron durante estos años, aunque con contrastes dados por las características que fueron asumiendo, la mayor diferencia estuvo con la trayectoria seguida por Electroingeniería. Esto motiva una reflexión acerca del vínculo entre el tipo de grupo, las estrategias políticas y económicas seguidas. Si la intimidad política, el acceso privilegiado y el tratamiento preferencial habían configurado el crecimiento del holding, la clausura de estos recursos de poder instrumental terminó por limar el poder estructural que el grupo había logrado consolidar. Por ende, los vínculos informales que habían permitido ciertos accesos privilegiados y una rápida expansión ahora actúan como severos límites. En el sentido opuesto, las redes de confianza que Sadesa y Pampa Energía elaboraron bajo el gobierno de Cambiemos les permitieron reducir incertidumbre y acrecentar notablemente sus condiciones de crecimiento y diversificación o especialización productiva.
- La victoria en el ballotage frente a Daniel Scioli tuvo la particularidad de llevar al gobierno a una alianza comandada por el PRO, un partido nacido al calor de la crisis del 2001 que integraba a peronistas y radicales, empresarios, profesionales provenientes de las ONG y dirigentes de la derecha tradicional, todo bajo una épica de aquellos que se meten en política y buscan llevar al Estado la eficiencia y transparencia del ámbito privado (Vommaro et al., 2015). Era la primera vez que un integrante de las elites accedía a la presidencia por medios democráticos, y lo hacía combinando antipopulismo junto con ideas de libertad y futuro (Semán, 2021).↵
- Los diferentes equipos económicos que integraban Cambiemos compartían el diagnóstico sobre los problemas a los que se enfrentaban: déficit fiscal creciente, inflación, restricciones cambiarias y a las importaciones, y precios de los servicios públicos congelados, aunque diferían en el diseño del programa económico (Scaletta, 2017; Sturzenegger, 2019). ↵
- Para Carlos Melconian, otro de los protagonistas en el debate sobre el programa, esta orientación económica significaba “un canto al optimismo sin ningún fundamento, tendencia a relativizar las posibles dificultades y los errores de cálculo que pudieran surgir sobre la marcha, apostando muchas fichas al cambio de expectativas” (2019, p. 26). Según el entonces presidente del Banco Nación hubiese sido más prudente ir desmantelando regulaciones y cepos poco a poco, con la libertad de los mercados como punto de partida y no de llegada.↵
- Esto incluye un largo listado de medidas tomadas entre diciembre de 2015 y agosto de 2016: eliminación de requisitos para la compra de moneda extranjera, eliminación de encajes no remunerados del 30% por un año, eliminación de límites para extraer moneda extranjera en cajeros del exterior, eliminación del tope de compra de moneda extranjera, fin de la declaración jurada de percepción de divisas para exportadores, ampliación a 5 años el límite para el ingreso de divisas por exportaciones (Rua y Zeolla, 2018).↵
- Pese a este triunfo del gradualismo sobre el shock, el programa aplicado al inicio del gobierno de Cambiemos estuvo marcado por la inconsistencia entre la política fiscal gradual y la política monetaria restrictiva, lo que terminó ocasionando roces y falta de coordinación entre el Palacio de Hacienda y el Banco Central (Piva, 2022). ↵
- Anticipándose a lo que podía venir, Luis Caputo, ministro de Finanzas de ese momento, le dijo al presidente Macri: “va a ser un año difícil. Los mercados pueden cerrarse, Mauricio. Salgo mañana a colocar deuda” (Burgo, 2023). De esta manera se realizó la última colocación de deuda en el mercado internacional por parte del gobierno.↵
- Actuaron como disparadores tanto la percepción de los inversores acerca de la imposibilidad de continuar con el ritmo de endeudamiento llevado adelante por el gobierno, y donde las altas tasas de interés ya no permitían retener a los especuladores, como la suba de tasas llevada adelante por la Reserva Federal de Estados Unidos, con un importante impacto en los países emergentes, pero exacerbado en Argentina dado el régimen de metas de inflación con total desregulación de la cuenta capital (Toftum y Triador, 2020; Zícari, 2023). La suba de tasas se dio en el marco de un profundo programa de estímulos de la FED, quantitative easing (QE), que supuso masivas compras de deuda pública y privada sin precedentes. Esto creó una enorme liquidez, llevando las tasas de interés a cero o negativas, empujando el valor de los activos financieros, principalmente de Estados Unidos hacia sus máximos históricos (L. R. Jacobs y King, 2016; Lapavitsas, 2023).↵
- Para finales del mandato de Mauricio Macri, las consecuencias del modelo económico significaban: inflación con guarismos no vistos desde comienzos de la década de 1990, caída del salario real en torno al 20%, deuda pública cercana al 90% del PIB, retroceso industrial con la excepción de algunas ramas como minerales no metálicos o maquinaria y equipo, reprimarización y pobre desempeño exportador (Cantamutto y Costantino, 2020; García Zanotti et al., 2021; Santarcángelo et al., 2019). De esta manera la Argentina pasó de un ciclo de impase (stop) durante los últimos años del mandato de Cristina Fernández a una crisis (crash) con su consecuente deterioro económico y social (Wainer, 2021).↵
- Existen dos antecedentes normativos, las leyes 25.019 de 1998 y 26.190 de 2006, que indicaban que para 2016 el 8% de la matriz eléctrica debía estar integrada por fuentes renovables. Dicha meta no fue alcanzada, siendo gran parte de la energía generada, distribuida en redes locales sin ingresar al SADI (Recalde et al., 2015).↵
- La reducción de costos en las diferentes tecnologías que involucran a las energías renovables se ha acelerado fuertemente. Por ejemplo, entre 2010 y 2022, la energía fotovoltaica redujo su costo nivelado de la energía (LCOE, por sus siglas en inglés), un 89% desde los 0,445 US$/MWh a 0,049 US$/MWh, mientras la eólica lo hizo en un 69% para el mismo periodo, pasando de 0,107 US$/MWh a 0,033 US$/MWh (IRENA, 2023).↵
- En la entrevista realizada para esta tesis, Paulo Farina comparte el diagnóstico sobre los problemas del GENREN: “Argentina con GENREN dio precio, pero no había financiamiento, no tenías buena relación con los organismos, no ponían plata. Todo lo que era ANSES estaba puesto en los proyectos de infraestructura de De Vido, los grandes proyectos, pero no alcanzaba para nada, el sistema financiero argentino es muy chico. Por mercado no te daban nada, no había capacidad de endeudamiento para algo nuevo” (Entrevista realizada por el autor a Paulo Farina, ex subsecretario de Energía Eléctrica y presidente de CAMMESA, 16/03/2022).↵
- La normativa, conocida como ley Guinle, por el senador de Chubut Marcelo Guinle, fue impulsada por el empresario Alejandro Ivanissevich: “Se lo propongo a Cameron en su momento, pero no se animaban. Como soy de Chubut, lo veo a Guinle y le digo ‘¿Marcelo, te animás a impulsar esta ley? Dale me dice’. La empezamos a desarrollar, pero en 2013-2014 me voy a dar la vuelta al mundo navegando 2 años, entonces Marcelo me dice ‘me dejás en banda con este proyecto, presentame a alguien que me ayude’, le presento a Kind [Sebastián Kind]. Le digo ‘Sebastián sabe de esto, te va a ayudar’” (Entrevista a Alejandro Ivanissevich, expresidente y dueño de Genneia, realizada por el autor, 23/10/2022).↵
- El encuadre estaba dado por el Acuerdo de Paris de 2015, cuyo objetivo es mantener la temperatura mundial por debajo de los 2o C en relación con los niveles preindustriales. Este driver ambiental motivó una nueva transición energética que, a diferencias de otras pasadas como el cambio de la madera al carbón y de este al petróleo, tiene un carácter intencional –reducir la emisión de gases de efecto invernadero– antes que oportunidades tecnológicas para producir energía de forma más barata. Como fenómeno complejo y multifacético involucra cambios técnicos, así como institucionales y organizacionales en modelos de negocios, cadenas de valor, prácticas sociales, estructuras de propiedad y regulación de mercados (Kern y Markard, 2016; Smil, 2018).↵
- Este mecanismo establece que, en caso de existir restricciones en el transporte eléctrico, los proyectos adjudicados son remunerados de acuerdo con los contratos, despachen o no la energía comprometida. Dichas restricciones al transporte se terminaron manifestando, comprometiendo a la propia CAMMESA en tanto off-taker, y llevando a que la compañía administradora asuma mayores riesgos contractuales.↵
- En 2017 se aprobó otra normativa adicional, ley 27.424, de fomento a la generación distribuida. Este tipo de tecnologías involucran la generación de electricidad a pequeña escala por parte de los consumidores, conectados a redes de baja tensión cercanas, muchas veces off-grid, resolviendo problemas de suministro de energía a zonas rurales. También permite reducir picos de consumo en contextos de alta demanda o servir de backup para usuarios en caso de fallos de la red (Liu, 2015). En el caso argentino, existen experiencias de este tipo a partir de empresas público-provinciales, cooperativas, o programas de generación distribuida comunitaria (GDC). La regulación argentina obliga a las empresas distribuidoras a asegurar el acceso a la red para que los usuarios inyecten los excedentes de sus consumos y crea la figura del usuario-generador (M. Kazimierski, 2021).↵
- Resoluciones MINEM 71/2016, 252/2016, 275/2017 y SGE 100/2018.↵
- Pese a la baja notaria de precios, con la excepción de la ronda 3, Argentina se encuentra por encima de los resultados en otros países de América Latina debido tanto a restricciones de acceso al capital como del mayor conocimiento regional de estas tecnologías y procesos (Barrera et al., 2022).↵
- Lo expresado por el ex titular de la cartera de Energía saca a relucir dos nudos críticos que tuvo el RenovAr. En primer lugar, al enfocarse en la ampliación del parque renovable mediante disputas de precios, la tendencia a la baja de los mismos dificultó la posibilidad de obtener el cierre financiero de los proyectos, particularmente en lo referido a las garantías y avales requeridos por CAMMESA (Barrera et al., 2022; Castelao Caruana, 2019). La segunda cuestión pasó por el porcentaje de componente nacional presente en cada proyecto. Con el transcurrir de las rondas, la tecnología de origen extranjero fue ganando lugar – en solar, la ronda 1.5 promedio un 35% de componente nacional mientras que para la ronda 2 dicho guarismo descendió hasta el 18% (Clementi et al., 2019).–, dejando a la industria local como proveedora de partes de baja complejidad tecnológica pese a contar Argentina con tecnólogos (IMPSA y NRG Patagonia) y aerogeneradores nacionales certificados y homologados actualmente en funcionamiento, siendo por lo tanto una política no orientada hacia el desarrollo tecnológico (Nicolini et al., 2020; Roger, 2019). A este problema es preciso sumarle las rigideces que introduce que la incorporación de las renovables sea mediante contratos a largo plazo en un país con dificultades macroeconómicas constantes. Cuando se enfrenta situaciones de recesión como en los años finales del gobierno de Macri, la demanda cae, al igual que el precio marginal, pero los contratos continúan. La baja participación de componentes nacionales se repite también en otros casos considerados como exitosos como el de Uruguay, donde gran parte de este rubro estuvo integrada por estudios jurídicos y empresas de diseño de proyectos encargadas de estudios técnicos, siendo muy minoritario el rubro de bienes de capital (Bertoni y Messina, 2023). Para una discusión acerca de la transición energética como política industrial consultar: Aiginger y Rodrik (2020), Allan et al. (2021), Behuria (2020), Mazzucato y Penna (2016), Mazzucato y Semieniuk (2018), Pahle et al. (2016), Pérez (2015).↵
- A diferencia de lo que sostienen algunos autores como Kazimierski (2022), antes que un proceso de financiarización, lo que existió en estos casos fue la posibilidad de realizar ganancias patrimoniales para las empresas y grupos, como Macri, que actuaron de intermediarios.↵
- En 2019 la participación en la producción de estireno, caucho sintético y poliestireno era de entre el 89% y el 100% (Pampa Energía, 2019)↵
- Esto motivó la apertura de una causa judicial contra Emilio Basavilbaso, titular de la ANSES en ese momento, debido a que en el marco de la oferta pública de acciones obligatoria realizada por Pampa Energía a los accionistas minoritarios de la petrolera brasilera, el organismo público se desprendió de su tenencia (11,85%) causándole importantes pérdidas patrimoniales al Fondo de Garantía de Sustentabilidad ya que, tras la venta, el precio de la acción casi que duplicó su valor.↵
- En 2012 se especuló con otra ronda de venta de activos sobre todo los vinculados al downstream, aunque manteniendo sus recursos no convencionales. Incluso, diferentes versiones indicaban que su comprador era el grupo Indalo (Cristóbal López), aunque no pudiera concretarse debido tanto a las dificultades para obtener el financiamiento como a las denuncias de corrupción que pesaban sobre el empresario (Brea, 2013; Clarín, 2017; Olivera, 2012).↵
- La operación de compra se efectivizó mediante: 213 millones de dólares aportados por Pampa Energía y 85 millones de un préstamo intrafirma desde Petrolera Pampa, 241 millones producto de la venta de TGS, 600 millones de un préstamo efectuado por un pool de bancos de los cuales se usaron 271, 140 millones de un préstamo de YPF y 50 de EMES, vehículo financiero del management del grupo.↵
- En el ámbito local otra experiencia de este tipo puede verse en YPF Luz, subsidiaria de YPF, y con participación minoritaria de General Electric.↵
- Resolución Secretaría de Gobierno de Energía 70/2018.↵
- Una de las mayores dificultades para implementar esta estrategia es el peso que tiene en la facturación del grupo Hidroeléctrica Piedra del Águila, principal represa privada del país cuya remuneración siempre ha sido la más baja.↵
- Fondo para Inversiones necesarias que permitan incrementar la oferta de Energía Eléctrica en el Mercado Mayorista (FONINVEMEM), lanzado primero en 2004, con una segunda ronda en 2007 y una tercera en 2014 consistía en una sociedad entre el Estado y las empresas, donde estas últimas integraban en un fideicomiso las acreencias que tenían con CAMMESA por las deudas generadas por energía no pagada. Dichos aportes alcanzaban los 400 millones de dólares. El financiamiento restante incluía cargos a la demanda por 350 millones de dólares y aportes del Tesoro por 150 millones. Bajo este programa se construyeron las centrales térmicas San Martín y Belgrano, de 830 MW cada una y posteriormente Vuelta de Obligado, de 540 MW. Se estableció un contrato de abastecimiento con el MEM por 10 años con gas suministrado por la Secretaría de Energía, y con las ventas de energía realizadas mediante este contrato se comenzaron a saldar las deudas con las empresas generadoras. Estas acreencias fueron dolarizadas, reconociéndole el Estado nacional a las firmas la deuda actualizada por interés de tipo Libor +1%. El principal accionista fue Central Puerto con el 30%, debido a ser el mayor acreedor de CAMMESA (ENRE, 2017).↵
- Se trata de un modelo empresarial surgido en Estados Unidos en la década de 1980 en el marco de la creciente importancia que comenzaron a ganar los inversores institucionales, los analistas financieros y las empresas dedicadas a adquisiciones hostiles, que terminaron por generar un profundo cambio en las estrategias empresariales. El pago a los directivos mediante stock options los vuelve más sensibles a la valoración que los mercados financieros, y sus actores, realizan de las empresas (Zorn et al., 2006).↵
- En el estudio sobre el accionar de AstraZeneca y GlaxoSmithKline produciendo vacunas en el marco de la pandemia de COVID-19, Tulum et al. (2023) muestran como existe una tensión entre innovación y financiarización. Mientras el primer proceso conlleva la retención de beneficios y su reinversión en nuevas capacidades productivas, el segundo implica una extracción de valor a favor de los altos ejecutivos por medio de pagos basados en acciones y de los accionistas a través de dividendos y recompra de acciones.↵
- Para las acciones que cotizan en la bolsa de Nueva York, NYSE por sus siglas en inglés, Pampa Energía, Edenor y TGS se tomó el precio de dicho mercado (ADR). En el caso de Transener, que está listada en el Merval y de Central Puerto, que realizó su IPO en la NYSE en 2018, se realizó una transformación a dólares a partir del dólar contado con liquidación (ccl). Su resultado es producto de la operación = (YPFD/YPF)*1, donde YPFD es la cotización de la acción en el mercado local, YPF es su cotización en Estados Unidos (ADR) y 1 es el factor de conversión. Luego se efectuó la siguiente operación: precio local de la acción/ccl↵
- Las momentáneas subas, rebotes, de las acciones durante 2018-2019 estuvieron vinculadas a diferentes episodios financieros y políticos. Desde la declaración del mercado de capitales local como mercado emergente (junio 2018), los diversos acuerdos alcanzados con el FMI, hasta la importante probabilidad de victoria electoral que se le asignaba al oficialismo durante diversos momentos de 2019, incluido el viernes previo a las elecciones P.A.S.O (9 de agosto de 2019).↵
- El propio prospecto de emisión indica “La Compañía no recibirá fondos de la venta de Acciones Existentes por parte de los Accionistas Vendedores” (Central Puerto, 2018c, p. 75).↵
- Esta transferencia de recursos desde el grupo económico hacia sus accionistas controlantes y principales directivos integra un conjunto de prácticas corporativas de expropiación o desvío de fondos definidas por la literatura como tunneling (S. Johnson et al., 2000; Morck, 2010). Un antecedente local puede encontrarse en la salida a la bolsa de Sevel en 1992 (Clarín, 1997).↵
- Como destaca Beckert, estas expectativas ficticias son de carácter performativo y “motivan decisiones reales que tienen consecuencias distributivas y, por tanto, pueden convertirse en objeto de luchas de intereses entre los actores de los ámbitos económicos […] Los intereses materiales de la economía se ven influidos por las expectativas de competidores, consumidores, investigadores, empleados y empresarios, por lo que la política de expectativas es un elemento importante de los microfundamentos de la dinámica capitalista. El poder se expresa en la creación e influencia de las expectativas, es decir, las expectativas ficticias son fundamentales en la lucha del mercado. Esto contrasta con la teoría de las expectativas racionales, que niega la posibilidad de que los intentos de influir en las expectativas puedan influir en los resultados económicos” (Beckert, 2016, pp. 11-12, traducción propia).↵
- Desde el sector de energías renovables se tenía la misma mirada sobre este tipo de contratos. Walter Lanosa, ex CEO de Genneia sostenía: “yo creo que el gran dilema que puede tener cualquiera que quiera tocar contratos es ¿qué vas a hacer dentro de unos años, unos meses, cuando requieras que haya inversiones para seguir acompañando el crecimiento del sector, de la demanda del país? ¿Quién va a invertir si no hay cumplimiento de la contraparte? Cualquier medida, me parece a mí, que se adopte y que afecte de manera compulsiva la relación contractual va a tener consecuencias tarde o temprano” (Gandini, 2020).↵
- Es destacable que quien jugó un rol fundamental en el financiamiento fuese el hijo del presidente de Albanesi, con una trayectoria educativa y laboral en el sector financiero, y, a la postre, presidente del grupo cuando su padre, involucrado en la Causa Cuadernos, renuncia a la presidencia.↵
- Armando Losón (h) se convirtió en presidente del grupo tras la renuncia de su padre, involucrado en la denominada Causa de los cuadernos hecha pública en agosto de 2018. Pese a convertirse en uno de los arrepentidos, señalando que en 2013 realizó aportes ilegales para la campaña del Frente para la Victoria, posteriormente, dos pericias efectuadas corroboraron que los cuadernos habían sido editados cambiando fechas, nombres y direcciones (Página|12, 2023; Salinas, 2018b).↵
- Su prioridad se debe a que el agua no es almacenada en un embalse, sino que canaliza directamente de un rio o arroyo hacia sus turbinas y luego se devuelve al caudal natural debajo de la central.↵
- La experiencia internacional ha sido crítica de este tipo de diseños con cuotas de mercado para la incorporación de renovables. Analizando la situación europea, Hansen y Percebois (2020), sostienen que se trata de una “mala buena idea” ya que en un contexto de baja demanda de electricidad, la incorporación masiva de renovables derrumba los precios, que no se ven afectados por esto ya que su rentabilidad no la define el mercado, pero sí involucra a las centrales térmicas que deben cerrar porque no cubren sus costos operativos. Sin embargo, estas últimas no dejan de ser necesarias ya que aportan la flexibilidad que no tiene las renovables, cuyo funcionamiento es intermitente.↵
- Además de integrar Genneia, PointState también adquirió en 2018 los hoteles Sheraton y Park Tower a la empresa estadounidense Marriott, TGLT a la familia Caputo y participaciones minoritarias de empresas que cotizan en bolsa en sectores como energía (TGS, YPF, Pampa Energía) y bancos (Macro y Supervielle) (Clarín, 2018a).↵
- Todos los fondos de inversión accionistas de Genneia tienen dirección en guaridas fiscales: PointState Capital y Fintech Energy en Delaware, Estados Unidos, y LAIG Eolia en Uruguay.↵
- Resolución MINEM 202/2016. La normativa generó una excedencia a favor de las empresas de, como mínimo, 400 millones de dólares, cuyos 200 millones de dólares corresponden a Genneia (AGN, 2023).↵
- En enero de 2018, el periodista de La Nación Diego Cabot publicó una serie de datos que según dijo constaban en diversos cuadernos, después se sabría eran fotocopias, escritos por Oscar Centeno, chofer de Roberto Baratta, mano derecha del exministro Julio De Vido. Los cuadernos detallaban diversos pagos y coimas efectuados durante años por empresarios a funcionarios de los gobiernos kirchneristas. En el mes de agosto, el juez de la causa, Claudio Bonadío, realizó una serie de detenciones sobre exfuncionarios, los ya mencionados De Vido y Baratta, Walter Fagyas, Enrique Llorens y Néstor Lazarte y empresarios como Gerardo Ferreyra, Armando Roberto Losón (Albanesi), Javier Sánchez Caballero (IECSA) o Carlos Wagner (Cámara de la Construcción). También quedaron involucrados directivos de grupos como Techint, Chediack y Corporación América. Muchos de ellos se acogieron a la figura del arrepentido para así recuperar su libertad y obtener una reducción en sus penas. El único que terminó encarcelado por un periodo prolongado fue Ferreyra dado que no quiso ser incluido entre los arrepentidos pese a los intentos del fiscal Carlos Stornelli para que declarase contra la expresidenta Cristina Fernández (Santucho, 2021). En la actualidad la causa se encuentra paralizada debido a las innumerables irregularidades que tuvo el proceso judicial. Principalmente, las pericias hechas a los cuadernos corroboraron que estos fueron corregidos en reiteradas oportunidades cambiando fechas y lugares para inculpar a diversos empresarios, mientras los cuadernos que detallan montos de dinero fueron escritos por otras personas y no por el chofer Oscar Centeno (Kollman, 2023).↵
- Chihuido I se trata de un proyecto de larga data, ideado en la década de 1970 por la empresa estatal Agua y Energía Eléctrica. Consiste en una represa sobre el río Neuquén de 850 MW de potencia (Agua y Energía Eléctrica, 1987). La sexta central nuclear tiene por características funcionar a partir de uranio enriquecido y agua liviana, con una potencia de 1200 MW. De acuerdo con Paulo Farina, ex subsecretario de Energía Eléctrica: “en el modelo ruso vos no ves nunca el diseño, los tipos la construyen. Te vende megas, no tecnología” (Entrevista realizada por el autor, 16/03/2022).↵
- Esto conllevó que se redujera la potencia instalada de ambas represas que pasaron de 1.760 MW a 1.310.↵
- De acuerdo con Ferreyra, “en enero de 2016, [Aranguren] les planteó a las autoridades de la corporación Gezhouba en China que tenían que cambiar de socio porque Electroingeniería no estaba bien vista. Y que el nuevo socio debía ser la constructora de Caputo. Los chinos vinieron a la Argentina y nos plantearon que tenía que entrar otro socio. Nosotros les planteamos que eso era legalmente imposible porque ya habían transcurrido más de dos años de vigencia del contrato y que eso no estaba permitido. Entonces ellos nos terminaron reconociendo que el embajador Guelar les había recomendado que, para seguir con las obras, tenía que entrar Caputo”(Rossi, 2020).↵
- Desde 2016 el Poder Judicial se convirtió en un actor clave de la política argentina, principalmente debido a las causas contra la expresidenta Cristina Fernández. Motorizada desde el ejecutivo nacional, esta judicialización de la política (Smulovitz, 2008) buscó crear una polarización entre el nuevo gobierno y el anterior, reforzando la identidad anti kirchnerista en un contexto de magros resultados macroeconómicos y sociales (Vommaro y Gené, 2017). La corrupción ha emergido como problema público en las últimas décadas, ganando atención en Argentina y América Latina desde la década de 1990. Su utilización como elemento de descalificación “es incorporada como una narración que permite establecer explicaciones causales sobre determinados hechos, la falta de prevención o las consecuencias económicas desastrosas para una determinada comunidad” (Pereyra, 2013, p. 22).↵
- La principal diferencia entre ambas modalidades contractuales es que mientras en los COM la empresa que gana la licitación es la encargada de conseguir el financiamiento, en los PPP el financiamiento se da mediante un fideicomiso, separando la función de construcción de la operación y el mantenimiento. En el primer caso, se emite un Título de Pago por Inversión (TPI) en dólares y bajo ley argentina, sujeto a cumplir diversas etapas de la obra. En el segundo caso, se emite un Título de Pago por Disponibilidad (TPD) por operar y mantener la obra efectuada a partir de un cargo cobrado a los usuarios. En ambos casos, estos instrumentos financieros se venden en el mercado secundario, lo que le permite al contratista financiar el proyecto y desentenderse de cualquier riesgo de cobro (EconoJournal, 2018c). Además, pese a ser presentados como una transferencia de riesgos desde el sector público al privado, ciertos riesgos financieros como caída de la demanda para repagar el capital invertido o fluctuaciones en el tipo de cambio han entrañado riesgos que llevaron a nivel internacional a situaciones de salvatajes y rescates por parte del Estado, quien termina finalmente asumiendo la deuda privada (Albalate et al., 2015; Van Waeyenberge et al., 2021). Dicho de otra manera, el Estado e instituciones como los bancos de desarrollo cumplen el rol de eliminar o reducir el riesgo – de-risking– para los actores financieros tenedores de los nuevos títulos emitidos (Gabor, 2021; Volberding, 2021). De fondo, opera una sustancial modificación del financiamiento del desarrollo, donde los actores financieros son los verdaderos destinatarios de esta política y a quienes hay que captar y seducir, cuidando y gestionando sus riesgos para que estén dispuestos a invertir (Chiapello et al., 2023). Por estos motivos, la literatura ha cuestionado a los PPP como parte de un enfoque que mira a la infraestructura desde la necesidad de los inversores y no de asegurar adecuados servicios públicos (Ashton et al., 2012; Bayliss et al., 2021; Bayliss y Van Waeyenberge, 2018; Chiapello et al., 2023; Van Waeyenberge et al., 2021).↵
- Al ser consultado sobre esta cuestión, el exministro Aranguren sostuvo: “primero tenés que tener las moléculas o los electrones para después transportarlos. Si los hacés al mismo tiempo, que es una posibilidad, podes quedarte con una inversión hundida en transporte porque no hubo éxito en la producción de gas o en la licitación de los electrones. Era una cuestión secuencial. Las líneas de alta tensión estaban, los proyectos como el gasoducto también estaba la licitación para ser construido a partir de 2019 cuando la macro emputeció todo” (Entrevista realizada por el autor, 14/10/2022).↵
- Si bien la victoria electoral de Cambiemos abrió un ciclo de expectativas favorables para estos actores económicos y sus entidades hacia el nuevo gobierno en tanto tenían una coincidencia ideológica centrada en la defensa de la propiedad privada y del capital, la “vuelta al mundo” –eliminación de controles de capitales y quita de retenciones–, la reducción de costos salariales y la reforma fiscal (Cantamutto y López, 2019; Dossi y Panero, 2022). Esta concordancia de miradas entre empresarios y gobierno no terminó por canalizarse en instancias de coordinación formalmente institucionalizadas, sea por la heterogeneidad de intereses y temas de los actores económicos y el impacto diferenciado de las medidas implementadas (Dossi y Panero, 2022), pero también por el accionar del propio gobierno, marcado por una imagen negativa del empresariado –considerado prebendario, acostumbrado al proteccionismo– y por la “sobrevaloración de los efectos que tendría un gobierno promercado en el comportamiento de los agentes económicos” (Gené y Vommaro, 2023, p. 232), un voluntarismo expresado en aquella mentada frase de “la lluvia de inversiones”. Finalmente, la crisis económica desatada en 2018 terminó de romper el apoyo unificado del empresariado al gobierno. Mientras sectores como el agro o el financiero mantenían su adhesión a Cambiemos, otros comenzaron a virar de rumbo para terminar finalmente en 2019 apostando por el peronismo sintetizado en el Frente de Todos. Aquí podemos ubicar desde empresarios del rubro farmacéutico (Sigman, Roemmers), la agroindustria (Roberto Urquía de AGD) hasta grupos diversificados como Vila-Manzano o Corporación América de Eduardo Eurnekian (Genoud, 2021).↵
- Schneider (2004) sostiene que a diferencia de Chile, México o Colombia, Argentina y Brasil comparten el tener débiles asociaciones empresariales. En el caso argentino los actores estatales históricamente exacerbaron las diferencias y no contribuyeron a construir una acción colectiva fuerte y abarcadora, sobre todo a partir de negarle a las asociaciones un acceso privilegiado, reemplazándolo por vínculos informales. Esto reforzó la construcción de asociaciones empresariales débiles y enfrentadas, donde el costo de ruptura era extremadamente bajo.↵
- Tras su paso por la gestión pública pasó a ser director ejecutivo de Anker Latam, la consultora fundada por Luis Caputo y su primo Nicolás.↵
- La compra fue realizada por Calcaterra y luego ingresó un socio italiano, Ghella, sin embargo Franco Macri sostuvo que: “La verdad… no tengo idea de quién compró IECSA […] Nunca supe si el accionista es único, si es Calcaterra o Ghella… pero… en fin, como fue una venta planificada sobre la base de ir retirándome, y es un sector muy difícil.”(Cerruti, 2015, p. 328).↵
- Si bien existen capturas regulatorias por diferentes grupos de interés, el fenómeno más usual es el que sucede cuando las empresas ejercen su poder e influencia en las decisiones de los entes reguladores. Esto se debe a su capacidad organizativa, influencia técnica, disparidad de recursos frente a otros actores como los usuarios, la dependencia económica de los entes ya que son financiados con ingresos de las propias empresas y a la escasa independencia del poder político (Felder y López, 1999; Oszlak, 2002). En sentido contrario, la captura del regulador por parte de los usuarios ha estado ausente en la experiencia reciente. En el caso argentino, incluso, organismos como el ENRE si bien no han objetado la participación de los usuarios tampoco han creado instancias concretas para su concreción, siendo además que los “usuarios constituyen un universo heterogéneo y disperso, con menores recursos y limitada capacidad de presión” (López y Felder, 1997, p. 31). Por esta razón, pese a los objetivos distributivos, principalmente enfocados en beneficiar usuarios residenciales, del periodo 2003-2015 dificulta encuadrarlo dentro de los casos de captura por parte de los usuarios como se ha sostenido en Basualdo Richards (2020).↵
- Para una discusión sobre metodologías de valuación de la base de capital consultar Greco (2012).↵
- La experiencia internacional ha ido dejando de lado el uso del VNR, inclinándose por el método de valuación de la base de capital a costos históricos actualizados, considerada como la que mejor balance brinda entre inversores y consumidores (Bondorevsky, 2016).↵
- Otro problema derivado de este surge que el regulador debe diferenciar de forma muy precisa inversiones de calidad de inversiones de renovación, para evitar que estas últimas sean contabilizadas por partida doble, integrándose a la base de capital y por lo tanto teniendo que ser remuneradas.↵
- Decreto 882/2017.↵
- Creada en 1997, en el marco de la reorganización y descentralización de la actividad nuclear argentina durante el gobierno de Carlos Menem, tiene a su cargo la producción de polvo de dióxido de uranio utilizado en el combustible nuclear de los reactores de investigación y potencia. Si bien intentó ser privatizada durante la década de 1990, no existieron interesados en adquirirla (Hurtado, 2014). La planta productora está ubicada en el barrio de Alta Córdoba, de la ciudad homónima, y ha sido foco de un extenso conflicto ambiental con reclamos por contaminación y exigencias de relocalización, en el contexto de cuestionamientos a la actividad nuclear y sanción de normativas locales que buscan ponerle restricciones a esta (Piaz, 2016).↵
- Durante la presidencia de Raúl Alfonsín se desempeñó como secretario de Energía, ocupando luego, durante el gobierno de De la Rúa, la presidencia de la CNEA. Integró el grupo de ex secretarios de Energía que núcleo a ex funcionarios del sector profundamente críticos de las políticas energéticas del periodo 2003-2015. Otros integrantes del grupo como Emilio Apud (secretario de Energía de la Alianza) y Daniel Montamat (director de Gas del Estado y presidente de YPF durante la presidencia de Alfonsín), también se incorporaron al gobierno de Cambiemos.↵
- Dicha cuestión choca con la evidencia histórica que muestra al Estado ejerciendo el control de la actividad eléctrica por medio de empresas públicas verticalmente integradas, desarrollando grandes obras de infraestructura de carácter federal y diversificando la matriz energética (Ascencio y Navarro Rocha, 2022).↵
- El proceder del secretario de Energía encuentra profundas similitudes con el accionar estatal durante la privatización de YPF, realizada a partir del Plan de Transformación Global redactado por la consultora McKinsey, donde trabajó extensamente Lopetegui, que promovió el desmembramiento de la petrolera en diferentes unidades de negocios –estratégicas y no estratégicas– resultando en la posibilidad para los actores privados de capturar mayor renta petrolera (Serrani, 2012b). El rol de estas grandes consultoras ha significado, en términos globales, extracción de valor, pérdida de capacidades y freno a la innovación, además de estar involucrada, en no pocos casos, en conflictos de intereses entre los ámbitos público y privado (Mazzucato y Collington, 2023).↵
- La enajenación de bienes públicos originó una investigación judicial aun no concluida donde se sostiene que el proceso estuvo marcado por irregularidades y concretado a un precio por debajo de su valor, que supuso para el Estado nacional la pérdida de 118 millones de dólares (Ámbito, 2020).↵
- Lo significativo de dichas expresiones va a ser que, salvo la racionalización del personal de las empresas públicas, ese programa no se llevará adelante, ampliando el Estado su rango de acción en la economía durante la dictadura (Ascencio, 2020). Esto se instrumentó mediante el aumento de financiamiento destinado a la inversión pública, los regímenes de promoción industrial (Azpiazu, 1987), y la privatización periférica como la ocurrida en el mercado de hidrocarburos (Castellani, 2009; Serrani, 2012b) y el sector de vialidad (Iramain, 2012).↵
- Se trata de los parques: PE Madryn II (Res 202), PE Pomona I (RenovAr 1.5), PE Pomona II (PPA privados), PE Villalonga II (PPA privados), PE Madryn I Chubut (Res 202), PV Ullum I (RenovAr 1.5), PV Ullum II (RenovAr 1.5), PV Ullum III (RenovAr 1.5), PE Villalonga I (RenovAr 1), PE Chubut Norte I (RenovAr 1).↵
- Ambas experiencias finalizaron con crecientes niveles de deuda, apalancamiento empresario y severas crisis. Sin embargo, las respuestas en ambos periodos fueron divergentes: en la década de 1980 el Estado implementó un seguro de cambio que permitió estatizar gran parte de la deuda privada. Durante la crisis y el final de la convertibilidad, los grupos económicos con importantes niveles de endeudamiento terminaron por desprenderse de activos, vender o reconvertirse para ganar solvencia financiera.↵
- Resolución SE 146/2002.↵
- En términos macroeconómicos, este rasgo adoptado por la economía argentina entre 2016 y 2018 fue definido como parte de un proceso de financiarización subordinada de los países periféricos que incluye: una acumulación creciente de reservas internacionales vía masivos flujos de capitales externos, lo que lleva a una posterior esterilización para controlar la expansión monetaria mediante la oferta de títulos de deuda pública. El corto plazo y la alta liquidez de estos títulos producen un efecto desplazamiento en el tipo de préstamos efectuados por los bancos que pasan de financiar al sector productivo (mayor riesgo y largo plazo) a financiar el consumo de los hogares (menos riesgo y menor plazo). El fenómeno acrecienta la vulnerabilidad externa ante repentinos movimientos de capital o modificaciones en el tipo de cambio (Alami et al., 2022; Kaltenbrunner y Painceira, 2018).↵
