





Las estrategias empresariales frente a los cambios del modelo regulatorio (2011-2015)
Introducción
La emergencia de un conjunto de grupos económicos locales en el sector eléctrico tras la salida de la convertibilidad ingresó en una nueva etapa entre los años 2011-2015. Como destacamos en el capítulo 3, el modelo regulatorio enfrentaba una serie de tensiones marcadas por bajos niveles de inversión tanto en generación como en distribución, un sistema al límite de su funcionamiento, caída en la calidad del servicio y tensiones crecientes con las empresas debido principalmente al incumplimiento de los acuerdos firmados con la UNIREN entre 2005 y 2006. Como telón de fondo persistía la pregunta acerca de hasta dónde el modelo regulatorio estaba consiguiendo gobernar al mercado dadas las dificultades del Estado para encolumnar y disciplinar a los actores empresariales que respondieron como veremos, mostrando su poder estructural, aunque carecieran de un poder instrumental consolidado.
Frente a estos cambios suscitados, que incluyeron como hemos detallado que la definición de la política energética pase a la órbita del Ministerio de Economía conducido por Kicillof, los grupos económicos emprendieron una relectura de la estrategia implementada hasta el momento y de los desafíos planteados por el ámbito político y regulatorio, dando como resultado una reorientación de las estrategias empresariales en algunos casos (Pampa Energía y Sadesa) o la profundización en otros (Electroingeniería). Las decisiones adoptadas por directivos y accionistas de estos grupos estarán marcadas, no obstante, por las concepciones de control vigentes al interior de cada una de estas organizaciones.
El capítulo se organiza de la siguiente manera: el primer apartado analiza la reorientación de las estrategias empresariales, otorgándole centralidad a las concepciones de control vigentes y la relectura hecha por los empresarios de la situación del mercado eléctrico. El segundo apartado estudia la gestación de las estrategias políticas de los grupos económicos, particularmente de Pampa Energía, quien mediante el reclutamiento de exfuncionarios buscó incidir en la política energética, particularmente tarifaria. El tercer apartado indaga sobre los resultados de las estrategias empresariales, tanto de los resultados en términos de rentabilidad, como del financiamiento y las inversiones. Finalmente, se presentan las conclusiones del capítulo.
Reorientación, continuidad y nuevas posibilidades de inversión. La consolidación de los grupos en el sector eléctrico
Los cambios y tensiones registrados en el modelo de regulación a partir de 2011 y sobre todo desde 2013, se presentaron como un terreno sobre el cual se asentaron una serie de modificaciones de las estrategias empresariales elaboradas en los primeros años de la posconvertibilidad. Los directivos de los grupos realizaron una lectura del mercado eléctrico y de la situación en que se encontraban las empresas que controlaban, modificando o ratificando, como sucedió con Electroingeniería, los cursos de acción a seguir. Incluso, las estrategias fueron virando dentro del propio periodo, como Sadesa, que ante las perspectivas electorales de 2015 se diversificó hacia empresas de distribución de gas. La nota distintiva continuó siendo la divergencia marcada en las estrategias a seguir, principalmente debido a las concepciones de control vigente que dieron lugar a los tres tipos de grupos económicos: de portafolio, orgánicos y políticamente inducidos.
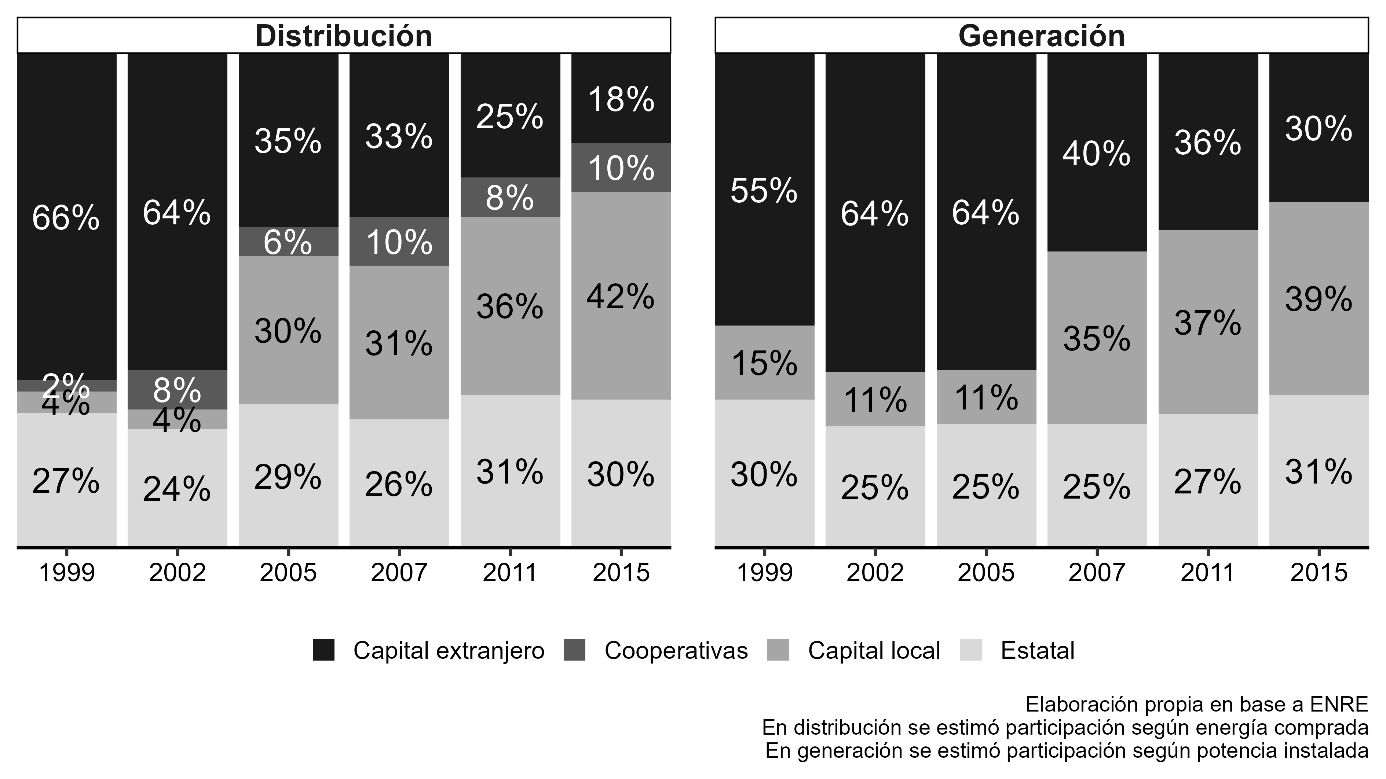
Finalmente, el avance del capital local dentro del mercado eléctrico continuó entre 2011-2015, no solo debido a las adquisiciones efectuadas por Pampa Energía y Sadesa, sino también a partir de nuevos protagonistas tanto en generación como en distribución con el surgimiento de grupos como Disvol y Desa, el fondo de inversión Desarrollo y Gestión –liderado por Guillermo Stanley, Carlos Giovanelli y Chrystian Colombo– o empresarios vinculados a distintas burguesías provinciales que pasaron a controlar las firmas de distribución de energía eléctrica en sus respectivas jurisdicciones (Azpiazu y Bonofiglio, 2006b; Navarro Rocha, 2020b).[1] Al final del kirchnerismo, el mapa de actores había cambiado profundamente vis-à-vis la foto de finales de la convertibilidad. En generación, los grupos locales explicaban el 39% de la potencia instalada, cuando en 2002 eran apenas el 11%, y en distribución dichos guarismos habían pasado del 4% al 42% (Gráfico 5‑1).
Gráfico 5‑1. Propiedad de las empresas de generación y distribución según tipo de accionista
Pampa Energía y Sadesa, entre la reorientación y el riesgo regulatorio
Como subrayamos en el capítulo anterior, Pampa Energía y Sadesa habían sido fundados por grupos de inversores provenientes principalmente del sector financiero que habían desarrollado una estrategia cuyo eje era la adquisición de activos subvaluados buscando reestructurar sus deudas –conocimientos del management mediante– y esperar una normalización de precios y tarifas.
Esa estrategia se vio comprometida en tanto el modelo de regulación energética implementado persiguió otros objetivos, alejándose cada vez más de la eficiencia sectorial. Ni se retornó a un esquema de precio marginal en generación, ni se concluyeron las revisiones tarifarias consagradas en los acuerdos con la UNIREN, destacándose por el contrario una fijación estatal de los precios (en algunos casos también de la rentabilidad), y segmentación de mercados y tarifas según categoría/tipo de usuario. Como sostiene una gerente de Pampa Energía:
Para el 2010 dijimos “bueno, ya estamos bien, tenemos dos mil megas, tenemos la mayor distribuidora del país, la mayor transportista del país, esto en cualquier momento se normaliza, esa normalización tiene que llegar”, y no llegó. Para ellos [por el kirchnerismo] que las tarifas no suban era política pública. Nuestra tesis de inversión se debilitaba cada vez más, se alejaba cada vez más de lo que es un mundo normal. Algo razonable lo que estaban esperando, no es que estaban diciendo cualquier cosa. Lo comparaban con Chile, que no produce nada, y todo es importado, es carísima la energía. Caso uruguayo, brasileño. Teníamos casos de países muy similares a Argentina. (Entrevista a gerente de Pampa Energía realizada por el autor, 28/10/2021)
Ante lo que la gerente señala como el debilitamiento de la tesis de inversión original de la estrategia formulada a partir de 2005 cuando primero desde el fondo Dolphin y luego desde Pampa Energía, se habían ido adquiriendo diversas empresas del sector, surge tanto un impedimento como un redireccionamiento de las estrategias empresariales, de la orientación del grupo. El impedimento pasaba por las dificultades para vender estas firmas, para salir del negocio, algo no tan fácil o accesible entre 2011 y 2015. “Nuestras empresas tenían valor de expropiación. No vendimos porque el único momento para vender duró un año [por 2017], siempre estuvimos abajo del agua”, señala Ricardo Torres, actual vicepresidente de Pampa Energía en una entrevista realizada por el autor. Las condiciones de mercado habían cambiado, y a diferencia del momento de ingreso de los grupos locales al sector, ya no resultaba tan accesible desprenderse de estas empresas, sobre todo por la dificultad para encontrar quien quisiera pasara a dirigirlas pero también debido a los elevados costos de salida que esto implicaba. Dichos costos de salida no eran tanto financieros, debido al bajo precio abonado ya que las empresas se encontraban en default, sino ante todo reputacionales, lo cual impactaba en el vínculo del grupo con los inversores internacionales pero también ante el sistema político, afectando otros activos regulados controlados por el holding. De este modo, “los elevados costos reputacionales de salida aumentan la propensión de los inversores a permanecer en sus contratos incluso sin un acuerdo de renegociación satisfactorio” (Post y Murillo, 2014, p. 9, traducción propia).[2] En sentido contrario, la diversificación aumenta la posibilidad de conseguir políticas compensatorias y el tipo de acuerdo al que es posible llegar entre empresarios y gobierno. Este fue el camino emprendido por Pampa Energía.
Así comienza el redireccionamiento del accionar del grupo, dado por aprovechar la coyuntura crítica en el sector de hidrocarburos, que, como hemos descripto en la primera parte de este capítulo, mostraba un importante declive en la producción de petróleo y gas. Esto llevó, entre otras medidas, a la ya mencionada expropiación de YPF y la instauración del barril criollo. Sin embargo, con anterioridad se había implementado otras medidas como el programa Gas Plus, muy similar al Energía Plus, que ofrecía mejores precios para quienes invirtiesen en yacimientos nuevos (Carbajales, 2023).[3] Si bien el programa no produjo los resultados esperados, ya que las empresas tendieron mayormente a renominar áreas con reservas ya comprobadas como si fuesen nuevas pero sin incrementos destacables de la producción total (Kozulj, 2015), sí le permitió a un grupo como Pampa Energía alcanzar acuerdos con diversas firmas como Apache, Petrobras e YPF, brindar asesoramiento financiero y adquirir conocimientos técnicos sobre la actividad que serán claves de cara al futuro (Navarro Rocha, 2019). Como destacan desde el holding:
Se dio el hecho de que el gas empezó a escasear, donde ningún tipo de señal funcionaba y la única que sí funcionó fue el plan Gas o lo que se llamaba Gas plus, que le pasó lo mismo que a Energía Plus, nadie se metió porque nadie le creía. Nosotros fuimos de los pocos que entramos. Plan Gas se hizo para YPF al final de cuentas, pero Gas Plus se hizo para Pampa, o no sé si solo para Pampa, pero pensando en la misma metodología que Energía Plus, se metió solo Pampa. Con lo cual muy poca gente tenía esta idea de que el gobierno estaba dispuesto a pagar por una molécula nueva de gas un precio diferencial, nadie lo creía. (Entrevista a gerente de Pampa Energía realizada por el autor, 28/10/2021)
De algún modo, el grupo hizo un puente entre los diferentes programas de estímulo que le permitieron abrir nuevas áreas de negocios. Además, la inserción en el sector gasífero permitió un inicio de integración vertical, ya que el gas suministrado abastecía a la central del grupo Loma la Lata que vendía energía eléctrica a empresas bajo el programa Energía Plus. Para tal fin, decidieron crear una empresa nueva, Petrolera Pampa:
[Energía Plus] nos dio una herramienta muy buena para ir a negociar con las productoras de gas. Al productor de gas le pagaban un dólar y nosotros les dijimos “bueno mirá yo te puedo pagar 4 porque puedo vender la electricidad a un precio libre. Dado que yo tengo esa manija, no te digo que te voy a comprar a cuatro, invítame a invertir juntos. Yo quiero ser parte de ese negocio del 4.” Entonces, ahí entramos en el negocio del gas con Petrolera Pampa. Como estaban todos los utilities fundidos dijimos “nadie nos va a prestar plata para invertir en gas pensando que un día te expropian Edenor y te metes en un juicio, un quilombo y quebrás”, entonces tuvimos que hacer una separación de Petrolera Pampa. Todos los accionistas de Pampa tuvieron derecho a invertir ahí, algunos invirtieron, muchos no. Una compañía petrolera que pudiera salirse del riesgo regulatorio eléctrico. (Entrevista a Ricardo Torres, vicepresidente y accionista de Pampa Energía, realizada por el autor 01/07/2022)
La creación de Petrolera Pampa aporta dos elementos importantes para pensar cómo la elaboración de las estrategias empresariales no sucede en el vacío, sino que se encuentra enraizadas en contextos más amplios, de carácter tanto institucional como sectorial. Un primer aspecto en este sentido tiene que ver con como pese a haber ubicado al grupo como de portafolio dentro de la tipología elaborada, esta elaboración es de carácter teórico, no existiendo estrictamente en la realidad en tanto podemos pensar cómo Pampa Energía incorpora cuestiones de los grupos orgánicos a partir de su empresa petrolera y el desarrollo que comienza a desplegar en el área de hidrocarburos. Esto convive con que el modo de inserción igualmente tiene aspectos de los grupos de portafolio, en tanto la nueva empresa se financia desde la emisión de acciones y su cotización en el Merval, rasgo bastante particular en Argentina. Por otra parte, la estrategia anclada en la valorización patrimonial comprando y vendiendo activos no es abandonada. Entre 2011 y 2013 el grupo adquirió, renegoció tarifas y vendió diferentes distribuidoras eléctricas del interior del país (Navarro Rocha, 2021a).
El segundo aspecto para señalar tiene que ver con la idea que comienza a elaborarse entre los directivos de Pampa Energía sobre “salir del riesgo regulatorio”, una imagen que contribuye a lo expresado más arriba acerca de la reorientación de la estrategia empresarial y plasmado también en 2011 cuando el holding pasó a ser accionista de Transportadora de Gas del Sur[4] (TGS), luego de adquirir la participación de Ashmore Energy International (AEI), controlante junto con Petrobras de la transportista.[5]
La estrategia seguida replicó lo hecho con Edenor y Transener, ya que TGS también se encontraba en default desde 2003, adquiriendo Pampa Energía las obligaciones negociables en cesación de pagos[6], los litigios en curso y los derechos sobre reclamos ante el CIADI.[7] Sin embargo, aunque pareciera replicarse lo hecho anteriormente buscado ingresar en un sector monopólico, renegociar deudas y cancelar el laudo internacional, es preciso indicar que, al momento del ingreso del holding eléctrico, el 70% de las ventas anuales de TGS se concretaban por fuera del segmento regulado (producción y comercialización de líquidos) y que en su interior una parte nada despreciable, en torno al 40%, tenía como destino mercados externos, principalmente venta de gas propano (TGS, 2015). Por ende, si bien el grupo continuó incrementando su presencia en el sector energético por medio de fusiones y adquisiciones, el enfoque tiene un cariz algo diferente al exhibido en un primer comienzo durante los años 2005/2006.
El denominado riesgo regulatorio señalado por el directivo de Pampa Energía entrevistado, no obstante, no solo estaba en transporte y distribución sino también en parte de la generación eléctrica que había quedado englobada dentro de la denominada generación vieja –definida como ya amortizada por el gobierno–, cuya remuneración se limitaba a los costos variables de producción y financiamiento estatal para mantenimientos. Dentro de este universo se encontraban las hidroeléctricas, afectando principalmente a Sadesa, dueño de Piedra del Águila, y al antiguo parque generador cuyos activos habían adquirido ambos grupos locales. Dicha cuestión motivó que Sadesa siguiera un camino similar al de Pampa Energía, diversificando su inserción en el sector energético y adquiriendo también en 2011, una participación del 10% en Transportadora de Gas del Norte (TGN) [8], cuyos accionistas controlantes son también el grupo Techint y Compañía General de Combustibles (CGC), del grupo Sociedad Comercial del Plata (familia Eurnekián).[9] Si bien TGN también ofrecía la posibilidad de salir del riesgo regulatorio ya que una parte del transporte de gas se destinaba a las exportaciones, principalmente a Chile, desde 2004 estas se encontraban limitadas debido a los problemas de abastecimiento en el mercado local (Kozulj, 2005).
Tras convertirse en accionista de TGN, Sadesa continuó sumando participaciones minoritarias en otras empresas del sector energético. En 2013 adquirió el 27% de Edesur, que le correspondía a Petrobras, firma que ya emprendía su retirada del país y se había comenzado a desprender de activos como la refinería de San Lorenzo y algunas de sus estaciones de servicio, afectada por la causa de corrupción de Lava Jato. El grupo había intentado comprarla sin éxito en 2008 (Clarín, 2013) y desde 2010 existían presiones para el ingreso de grupos locales como Electroingeniería (El Cronista, 2010), Indalo de Cristóbal López o Corporación América de Eduardo Eurnekián (Clarín, 2011; Revista Fortuna, 2011). La estrategia del Estado nacional con respecto a la distribuidora eléctrica era similar a la desarrollada en 2008 con el ingreso del grupo Petersen (familia Eskenazi) a YPF: incluir a un socio local, minoritario, que desempeñara el denominado rol de una burguesía local involucrada con el desarrollo nacional.
Finalmente, en 2014 Sadesa continuó su expansión hacia el segmento de gas natural, adquiriendo participaciones accionarias en Distribuidora de Gas Cuyana (25%) y Distribuidora de Gas del Centro (44%). En conjunto ambas significan un 15% del mercado de distribución de gas. En este caso, la adquisición fue a la compañía alemana E.ON y la italiana ENI. En la operación de compra, Sadesa participó asociada con fondos de inversión como Magna Inversiones de Ronaldo Strazzolini (ex Citibank) y Federico Tomasevich (Banco de inversión Puente). De acuerdo con el propio Tomasevich:
Eso fue un tema de diversificación, interés y oportunidad. Una combinación de todos esos factores. Oportunidad de una multinacional vendiendo un activo estratégico en Argentina. Ese tipo de activos muy difícilmente se negocien o se venda, porque son estratégicos. Es todo Cuyo y Córdoba (Vanoli y Galliano, 2017)
Cuatro cuestiones iluminan la mirada que estos directivos tenían sobre las empresas del sector eléctrico hacia fines del segundo mandato de Cristina Fernández: en primer lugar, está la de un activo estratégico, de difícil acceso y rentabilidad segura, que opera como protección frente al riesgo de otros activos en una cartera de inversión. De acuerdo con un analista financiero entrevistado para esta tesis: “Las acciones de empresas de servicios públicos son vistas como ‘casi bonos’ [instrumento financiero que paga interés de forma periódica]. En el resto del mundo se compara cuánto rinde la utility frente a la tasa del Tesoro. Son low beta [poca volatilidad], te protegen del riesgo”.[10] En segundo lugar, al igual que tras la salida de la convertibilidad, el precio de estas empresas continuaba siendo bajo dadas las condiciones que enfrentó la actividad y hemos venido describiendo.[11] En tercer lugar, si concluida la primera década del siglo XXI, la lectura predominante entre los directivos era buscar salir del riesgo regulatorio, cuanto más nos acercábamos a 2015 las expectativas electorales de cambio de gobierno y suba de tarifas replicaban los argumentos de los inicios de la posconvertibilidad acerca de la esperada normalización del sector que destacamos en el capítulo anterior. Además, a diferencia de lo ocurrido con Edenor o Transener, las distribuidoras de gas, pese a su menor tamaño y volumen de ventas, presentaban una mejor situación económico-financiera, eran rentables y no se encontraban endeudadas como señalaban los directivos del bróker Puente (Clarín, 2014). En cuarto lugar, a diferencia del camino que comenzó a recorrer Pampa Energía, los directivos de Sadesa profundizaron el carácter de portafolio del grupo, ya que las participaciones accionarias adquiridas eran, en todos los casos, minoritarias, no tomando el grupo el control de ninguna de estas compañías, limitándose a percibir los ingresos financieros por los resultados de la participación en empresas asociadas (Tabla 5‑1). Pese a las diferencias en sus estrategias, estas organizaciones mostraron capacidad de adaptación, donde a diferencia de lo que ocurre con las empresas multinacionales, el carácter centralizado de la gobernanza empresarial de los grupos permite actuar en contextos desafiantes, en muchos casos “sin que la dirección se preocupe por las reacciones adversas de los accionistas minoritarios, los analistas o ‘el mercado’” (Schneider, 2008, p. 382, traducción propia).[12]
Tabla 5‑1. Participación en la dirección de empresas adquiridas por parte de Sadesa y Pampa Energía
Grupo | Empresa | Directores | Presidente | Ejecutivos | CEO |
Sadesa | Central Puerto | Si | Si | Si | Si |
C. Térmicas Mendoza | Si | Si | Si | Si | |
Hidro Piedra del Águila | Si | Si | Si | Si | |
Edesur | Si | No | No | No | |
Distribuidora de gas cuyana | Si | Si | No | No | |
Distribuidora de gas del Centro | Si | No | No | No | |
TGN | Si | No | No | No | |
Pampa Energía | Edenor | Si | Si | Si | Si |
Transener | Si | No | Si | No | |
TGS | Si | No | Si | No | |
Hidro Nihuiles | Si | Si | Si | Si | |
Hidro Diamante | Si | Si | Si | Si | |
C. Piedra Buena | Si | Si | Si | Si | |
C. Güemes | Si | Si | Si | Si |
Fuente: Elaboración propia en base a memorias empresariales
Entre las renovables y la energía térmica, Genneia y Albanesi
Mientras Pampa Energía y Sadesa iniciaban un camino de divergencia en sus estrategias empresariales, donde incluso la efectividad en los motivos que habían guiado su accionar se encontraba entredicho, obligando a reorientar las estrategias empresariales, Genneia y Albanesi, a quienes en el capítulo anterior ubicamos dentro de la tipología como grupos orgánicos, profundizaron su inserción en el sector eléctrico, con foco en el segmento de generación. Los años 2011-2015 pueden ser entendidos como de estabilidad para estos grupos, en el sentido de haber construido un mercado con reglas y normas que habilitó un nicho de negocios a partir de los programas de incentivo a la producción de energía mediados por contratos a mediano y largo plazo. Esto permitió construir un horizonte temporal de cierta previsibilidad y reducción de la incertidumbre, evitando una competencia encarnizada, principal objetivo de la acción empresaria (Beckert, 2016; Fligstein, 1996). La problemática a la que se enfrentaron, ya mencionada en el capítulo anterior, pasó por las dificultades en al acceso al financiamiento para continuar su expansión dentro de este mercado. Esto llevó en el caso de Genneia en 2011 al ingreso como accionistas del fondo Fintech del empresario mexicano David Martínez y a los dueños del banco Macro, las familias Brito y Carballo:
Cuando AEI (Ashmore Energy International) se va, su parte la toman entre Fintech y Brito. Inicialmente iba a ser Fintech solo y por sugerencia del gobierno y De Vido, con quien Fintech estaba medio peleado porque controlaba Clarín, me dicen “no va a ser bueno que, entre solo Fintech, equilibrás un poco si entran los Brito”. Había algo de la vinculación de Brito con el gobierno. (Entrevista a Alejandro Ivanissevich, expresidente y dueño de Genneia, realizada por el autor, 23/10/2022)
La inclusión de los dueños de uno de los principales bancos del país no solo permitía una mayor capitalización del grupo, sino también acentuaba los vínculos políticos con el gobierno. Brito lideró desde 2003 la renacida Asociación de Bancos Argentinos (ADEBA)[13] que se posicionó con un discurso favorable a la defensa del empresariado nacional, de marcada oposición a los bancos extranjeros y apoyo a los gobiernos de Néstor y Cristina Kirchner, amistad con Julio De Vido mediante (Noriega, 2010; Rafele y Fernández Blanco, 2013).
En el caso de Albanesi, dicha cuestión se solventó mediante el inicio de su salida al mercado de capitales. Hasta ese momento, el grupo se había financiado mediante prestamos con bancos locales, colocando entre 2012 y 2015 obligaciones negociables por 230 millones de pesos, bajo un programa de emisión de deuda de autorizado por hasta 100 millones de dólares.
Un contrapunto con respecto a la estrategia seguida por Sadesa y Pampa Energía, es la especialización que estos grupos tenían como norte en el desarrollo de sus estrategias empresariales, particularmente dado los límites que ofrecía el acceso a financiamiento, obligando o a incluir socios que realicen aportes de capital (Genneia) o emitir deuda en dólares (Albanesi). Como señalan desde este último grupo, dicha cuestión se expresaba al momento de analizar los proyectos a desarrollar:
[Albanesi] No es la gran corporación como pueden ser Central Puerto o Pampa, que van entrando en forma minoritaria en otros negocios, salen. Acá eso implica tener el control o ejercer algún tipo de influencia en otras sociedades, acá es un proyecto real, instalar una turbina, que es comprar un terreno, generar electricidad bajo un contrato. Todos los recursos van a eso. Irse a otros negocios lo saca de su foco. (Entrevista con fuente allegada a Albanesi realizada por el autor, 15/07/2022)
Esta coincidencia en la caracterización de ambos grupos no impidió que el abordaje sus estrategias comenzara a presentar diferencias que se convertirán en clivajes destacados de cara al futuro. Mientras Albanesi se centró en continuar con sus proyectos térmicos bajo los contratos de los programas 220 y Energía Plus, Genneia acentuó su giro hacia las energías renovables, particularmente eólica. Si el grupo se había caracterizado por ser uno de los tres únicos oferentes dentro del programa GENREN del año 2009, instalando el Parque Eólico Rawson, desde 2011 comenzará un proceso de desprendimiento de empresas y activos vinculados al sector gasífero como la construcción de gasoductos y el transporte y distribución de gas para profundizar este accionar. Esto lo llevó a encarar la construcción del Parque Eólico Madryn, un proyecto establecido en cuatro etapas y planificado hasta 2019 (Genneia, 2015), bajo un contrato con CAMMESA por un precio de generación de energía de 110 USD/MWh y una inversión necesaria de 450 millones de dólares.
Una de las claves que llevó a la focalización en renovables partía de las inmejorables condiciones que ofrece la Patagonia para este tipo de proyectos. Mientras el Parque Eólico Rawson tiene un factor de capacidad del 43,5%, a nivel internacional para la misma época este se ubicaba algo debajo del 30%, acercándose al 40% solo en los proyectos offshore (IEA Wind, 2014).[14] De acuerdo con Alejandro Ivanissevich, ex dueño de Genneia:
La generación térmica la usé como puente para llegar a renovables, ahí ya tenía la visión de renovables. Mi primera torre de medición para medir el viento lo pongo en 2004, todos pensaban que estaba loco. En 2006-2007 intentamos hacer un negocio con Pampa, Ingentis, que era un hibrido térmico-eólico, Pampa me dice “yo me quedo con el térmico, porque el eólico no sirve para nada” ok, yo me quedo con el eólico y con todas las mediciones. Claramente la evolución energética de la humanidad iba para ahí, no había vuelta que darle. Lo mismo pasó con solar. Cuando le digo a mis socios de Genneia voy a hacer solar, me dicen “no sirve para nada”, bueno lo hago yo solo. Quedó eólico en Genneia y yo me quedé con solar. (Entrevista a Alejandro Ivanissevich expresidente y dueño de Genneia realizada por el autor, 20/10/2022)
La orientación de Genneia hacia energías renovables, introdujo, sin embargo, una discrepancia al interior del grupo. Mientras su principal accionista –Alejandro Ivanissevich–, tenía una lectura sobre la necesidad de desarrollar inversiones que contemplasen la energía solar, los restantes accionistas apoyaban continuar con los proyectos que ya se encontraban en marcha vinculados a energía eólica. Toda disputa al interior de una firma está vinculada a qué cultura organizacional se impone, cómo se organiza interiormente, quién la controla, y por ende qué concepción de control termina por imponerse (Fligstein, 1996). Esta discordancia al interior de Genneia abrió la puerta para una venta por parte de Ivanissevich de las acciones que tenía: “era el momento de hacer una ganancia de capital, ya había muchos socios, ya estaban Brito, Fintech. En 2014 PointState se acerca y me pregunta si no me interesa vender, duran un año las negociaciones. Vendo para dedicarme solamente a energía solar. Soy una persona que me gusta ir siempre un paso adelante en la innovación y para eso no puedo tener socios” se justificó el ex dueño de Genneia al ser consultado por el autor de esta tesis sobre las motivaciones para desprenderse del grupo.[15]
El comprador fue el fondo de inversión PointState Capital. Fundado en Nueva York en 2011 por un grupo de inversores que reunió inicialmente 5 mil millones de dólares para invertir en diferentes activos y mercados, arribó a la Argentina en 2014 creando dos filiales: PointArgentum destinada a invertir en empresas y PointBridge, enfocada en deuda soberana. Las operaciones en el país quedaron a cargo de Darío Lizzano, ex gerente del banco de inversión Morgan Stanley.
Lizzano, al igual que los directivos de Sadesa y los fondos de inversión que ingresaron en las empresas gasíferas, partía de una lectura sobre la situación política de cara a las elecciones de 2015, apostando por un recambio presidencial que implicara un punto de inflexión en la dinámica económica y regulatoria que tenía el país.[16] Según el directivo:
Un año y medio antes de tener elecciones, hago un viaje a la Argentina y empiezo a convencer a los mayores fondos de inversión del mundo (hedge funds) de que inviertan en la Argentina. […] Me quedó claro que las aspiraciones de reelección de Cristina no iban a ocurrir y que en la Argentina se venía, al menos, un ciclo de años positivos y, quizás, un punto de inflexión. […] En aquel momento, tenía sentido apostar por un ciclo más largo. En 2014 la valuación de las compañías argentinas era ridículamente baja; todo el mundo se había olvidado del país. Incluso se había sacado a la Argentina de varios de los índices fundamentales, con lo cual ningún inversor extranjero tenía en la mira el país. […] Me parecía que se venía, de mínima, un momento en los mercados bursátiles, como pasó en 1991 con la convertibilidad y en 2002 tras la crisis. Ese cambio político tendría que traer necesariamente reglas de juego nuevas para que existiera la inversión (Del Río, 2018).
El cambio de accionistas se produjo el 4 de diciembre de 2015, como anticipación de las transformaciones que ocurrirán en el sector y en el modelo de acumulación en los cuatro años siguientes. El monto de la operación no fue relevado, pero los nuevos socios capitalizaron la empresa aportando 50 millones de dólares y creando un programa de emisión de obligaciones negociables por hasta 400 millones de dólares donde serán claves los vínculos de Lizzano con fondos de inversión del exterior. De esta forma, la composición accionaria del grupo cambiará radicalmente en las postrimerías del gobierno de Cristina Fernández quedando repartida la tenencia accionaria entre los fondos PointState y Fintech junto a las familias Brito y Carballo del Banco Macro. La presidencia del grupo quedará para Jorge Pablo Brito, hijo de Jorge Brito, y la vicepresidencia para Lizzano.
Electroingeniería y el vínculo con China
De esta manera, para los grupos Sadesa, Pampa Energía, Genneia y Albanesi los años 2011-2015 significaron una reorientación de las estrategias empresariales en el marco de un cambiante contexto macroeconómico e institucional. Sin embargo, en el caso de Electroingeniería la pauta estuvo marcada por una continuidad en su accionar acentuando su inserción en las grandes obras de infraestructura energética licitadas e incluso siendo partícipes de la política exterior argentina vinculada al acercamiento con China en materia de inversiones. En 2015, Electroingeniería se ubicaba en el segundo lugar, detrás de Techint, entre las firmas con más obras adjudicadas por el Ministerio de Planificación desde 2003, de acuerdo con información difundida por el propio ministerio (La Nación, 2015).
Tabla 5‑2. Obras de energía eléctrica adjudicadas al grupo Electroingeniería en millones de dólares (2011-2015)
Obra | Sector | Monto | Adjudicación | Inauguración |
Interconexión Lavalle – Santiago del Estero | Transporte | 171 | 2012 | 2015 |
Central Guillermo Brown | Generación | 110 | 2012 | 2015 |
Repotenciación central nuclear Embalse | Generación | 99 | 2013 | 2015 |
Represas Kirchner y Cepernic | Generación | 4740 (ambas represas) | 2013 | Sin fecha |
Central Manuel Belgrano II | Generación | 1300 | 2014 | Sin fecha |
Interconexión Bahía Blanca -Mar del Plata | Transporte | 230 | 2014 | 75% al 31/12/2019 |
Interconexión Rincón Santa María – Resistencia | Transporte | 116 | 2014 | 75% al 31/12/2019 |
Fuente: Elaboración propia en base a anuarios del Consejo Federal de la Energía Eléctrica (CFEE), Secretaría de Energía y memorias empresarias
Si bien el volumen de obras adjudicado fue algo inferior al del periodo anterior (Tabla 5‑2), se destacan particularmente dos que se convirtieron en emblemáticas y aportan evidencia de los vínculos entre el grupo y diversos funcionarios, así como la mirada político-ideológica de los directivos que daba soporte a la estrategia establecida. Se trata de la central Manuel Belgrano II y las represas Néstor Kirchner y Jorge Cepernic sobre el rio Santa Cruz.[17] En el primero de los casos, la central fue licitada en tres ocasiones, 2006, 2007 y 2011, resultando ganador Electroingeniería y siendo adjudicada por Enarsa en 2014. Se trata de una obra de importancia, 810 MW de potencia y un costo de 1300 millones de dólares, financiada en un 85% por el Export-Import Bank of China (Exim Bank) y donde el grupo participa en una UTE con la empresa China National Technical Import and Export Corporation (CNTIC), encargada esta última de proveer la tecnología. En el segundo caso, las represas patagónicas (1740 MW de potencia), la obra también se licitó tres veces, 2007, 2010 y 2012, resultando ganador finalmente el holding conducido por Ferreyra y Acosta, pese a que en un comienzo no habían presentado la oferta más económica.[18] En el camino se desestimó la licitación ganada por IMPSA (Enrique Pescarmona) y Corporación América (Eduardo Eurnekian), se cambió la jurisdicción –de obra provincial a nacional, intervención del ministro De Vido mediante– y se incorporó financiamiento chino, incluyendo la participación del Gezhouba Group[19] en la UTE (La Nación, 2013; Perfil, 2013).[20] En la licitación ganada, Electroingeniería contó con el asesoramiento de la esposa de De Vido, Alessandra Minnicelli (Ruiz, 2018).[21]
Como trasfondo de estas cuestiones se encontraban los vínculos reforzados entre Argentina y la República Popular China desde la firma en 2004 del Memorándum de Entendimiento sobre la Cooperación en el Comercio y la Inversión hasta el establecimiento de una asociación estratégica integral en 2014.[22] La apertura de nuevos mercados y proyectos de cooperación sur-sur llevados adelante durante comienzos del siglo XXI por el gigante asiático (Gerlak et al., 2020), significaron para la Argentina ubicarse como el tercer país de la región con mayor inversión China y el primero en relación con el financiamiento destinado a infraestructura (Gransow, 2015).
En el capítulo anterior habíamos destacado que Electroingeniería se había conformado como un grupo políticamente inducido, marcado por un elevado grado de intimidad política de los directivos del grupo con los gobiernos kirchneristas, particularmente con ciertos funcionarios, y una no menor y manifiesta afinidad político-ideológica. Para Gerardo Ferreyra, el capitalismo argentino, particularmente en los sectores estratégicos debía regirse por un esquema de asociación público-privado con el Estado dirigiendo dicho proceso, ya que “solo, per se, el empresariado tiende a contaminarse de la cultura neoliberal, se posiciona en dólares, fuga divisas, crea activos en el exterior” (Santucho, 2021).[23] Un planteo muy similar al de Julio De Vido analizado en el capítulo 3 cuando sostenía que la centralidad del Estado en la gestión de los recursos energéticos y asociaciones público-privadas donde los empresarios acepten las reglas de juego de salir del costo de oportunidad. Yendo más allá, esta cuestión quedaba sintetizada en las palabras del accionista de Electroingeniería al sostener “nuestro objetivo nunca fue ganar plata sino crecer y construir poder” (Perfil, 2021), una expresión que se toca con lo expresado por el ministro de Planificación al ser entrevistado para esta tesis: “lo importante es acumular poder todos los días teniendo una idea de hacia dónde vas. Con Néstor nos habíamos propuesto ir en el sentido de la constitución del 49, del artículo 40, de recuperar el sector energético”.
Para 2015, Electroingeniería tenía participación en como mínimo seis sectores de actividad y países de la región. El core business del grupo era el sector energético, siendo el principal adjudicatario de las obras ejecutadas en el marco del Plan Energético Nacional 2004-2019 del Ministerio de Planificación y dirigiendo Transener, la empresa monopolista de transporte de alta tensión y participando también en empresas como Yacylec, que transporta la energía producida en Yacyretá.
Tabla 5‑3. Empresas controladas o vinculadas al grupo Electroingeniería (2015)
Actividad | Empresa | País |
Construcción | Integración Eléctrica Sur (Intesar) | Argentina |
Electroingeniería Perú | Perú | |
Electroingeniería LATAM | Bolivia | |
EISA Venezuela | Venezuela | |
EISA Paraguay | Paraguay | |
EISA Constructora Chile | Chile | |
Systranyac | Argentina | |
Energía | Yacylec | Argentina |
LITSA | Argentina | |
Transener | Argentina | |
Transba | Argentina | |
EISA Energía/Eling Energía | Argentina | |
Agroindustria | Fruvex | Argentina |
Don Oreste | Argentina | |
Viñas del Bermejo | Argentina | |
Agropecuaria Los Molinos | Argentina | |
Desarrollo inmobiliario | Parque Empresarial Aeropuerto | Argentina |
Deisar | Argentina | |
Vialidad | Vialco | Argentina |
Vialnoa | Argentina | |
Medios de comunicación | 360 TV | Argentina |
Radio del Plata | Argentina |
Fuente: Elaboración propia en base a Memorias y brochure empresariales
Las estrategias políticas de los grupos: la situación tarifaria como eje del conflicto entre empresarios y gobierno
Con anterioridad dimos cuenta del proceso de reorientación de las estrategias empresariales seguida por los grupos, particularmente de aquellos que habían basado su estrategia inicial en la apuesta por un proceso de mejora de precios y tarifas. Esto produjo, como destacaba una gerente de Pampa Energía, reconocer que “la tesis de inversión no estaba funcionando”, buscando por ende una salida de lo que los empresarios denominaban el riesgo regulatorio. Sin embargo, mientras se desarrollaba este movimiento, los grupos económicos con intereses en empresas reguladas, particularmente Pampa Energía, desplegaron también una estrategia política tendiente a incidir en algunos rasgos del modelo de regulación energética implementado. Nos focalizaremos en este apartado en lo ocurrido en los vínculos y las decisiones adoptadas con respecto a las empresas Edenor y Transener, entendiendo que el análisis de las estrategias implementadas por los grupos económicos conlleva indagar tanto en sus fundamentos económicos como en los no económicos (Granovetter, 2005). Si partimos de que la lógica de mercado no es previa al Estado y a las instituciones políticas (Acuña, 1994), el diseño de una estrategia corporativa conlleva aquellas decisiones de carácter microeconómico, así como la intervención en el sistema político (Dobbin, 1994; Fligstein, 1990) o, dicho de otra manera, el proceso por el cual se convierten en actores políticos (Viguera, 1996).[24]
La estrategia principal de Pampa Energía consistió en llevar adelante un reclutamiento de funcionarios y ex funcionarios de distintos gobiernos con una densa red de vínculos con el ámbito político y estatal. La construcción de lazos informales con responsables del Ejecutivo, puede ser pensada como una de las fuentes de poder instrumental que habilitan, entre otras cuestiones, algún tipo de intervención o influencia en el diseño de políticas públicas (Fairfield, 2015). Este tipo de fuente de poder tiene, a diferencia de, por ejemplo, la participación directa de las elites en el armado de políticas, mayor debilidad y contingencia, ya que dependen en gran parte de las características de los políticos y el entorno institucional.
Los exfuncionarios que pasaron a integrar el grupo fueron Pablo Díaz, Alejandro Macfarlane y Alfredo McLaughlin. Antes de integrar el directorio de Pampa Energía, Pablo Díaz, había tenido un breve paso como asesor por la Subsecretaria de Energía, dependiente del Ministerio de Planificación. Su vinculación al sector energético era mínima, pero mantenía una relación personal con Néstor Kirchner debido a la política de Derechos Humanos de aquel gobierno, siendo el propio Díaz uno de los cuatro sobrevivientes de La noche de los lápices el 16 de septiembre de 1976 (Rafele y Fernández Blanco, 2013). Al ingresar a Pampa Energía pasó a ocupar los puestos de director suplente en el holding, Transener y Edenor, y fungió de asesor personal de Marcelo Mindlin (Edenor, 2007). El grupo también incorporó a su nómina de directores a Alfredo McLaughlin, quien venía de desempeñarse como secretario de Finanzas entre los años 2005 y 2006, y volvería a ocupar un cargo público como representante argentino ante el FMI a partir del año 2010.[25] Si bien Díaz y McLaughlin aportaron vínculos directos con el entorno presidencial y con áreas del Estado donde se definía la política energética, el principal capital social y político lo brindó Alejandro Macfarlane. Tras la compra del paquete accionario en poder de EDF, Macfarlane pasó a ocupar la presidencia de Edenor. En este caso, el nuevo presidente de la distribuidora energética sí contaba con experiencia en el sector energético, ya que había sido parte de Astra y posteriormente integró el directorio de Repsol-YPF durante el período 1999-2005, desempeñándose también como asesor de relaciones públicas de la petrolera.[26] Macfarlane integró Pampa Energía hasta 2012, cuando dejó el grupo y también la presidencia de Edenor. Durante los 7 años que estuvo al frente de la distribuidora metropolitana fue uno de los principales vínculos que mantuvo Pampa Energía con el gobierno nacional, por su rol tanto como presidente de Edenor como de la Asociación de Distribuidores de Energía Eléctrica de la República Argentina (ADEERA), entidad que nuclea a 48 distribuidoras, públicas, privadas y cooperativas de todo el país, y que presidió entre 2005 y 2012. [27]
El reclutamiento de Díaz, McLaughlin y Macfarlane se convirtió en el principal intento del grupo de construir una relación con el poder político y con los restantes actores de la cadena energética. Se trató de un esfuerzo por revertir los escasos vínculos que Marcelo Mindlin tenía con este ámbito al momento de desembarcar en el sector energético (Rafele y Fernández Blanco, 2013). Sin embargo, el grupo nunca logró contar con el beneplácito que otros actores empresariales tuvieron en esos años. Pese a cierta cercanía mostrada en los orígenes del grupo, Mindlin nunca pudo construir una relación de cercanía con De Vido, quien no lo consideraba de la misma forma que hacía con empresarios como Cristóbal López, Lázaro Báez o Enrique Eskenazi (Di Matteo, 2009; Genoud, 2023). Parte de estas tensiones, las señalaba un propio directivo de Pampa Energía:
La época De Vido era una época a las piñas, a los gritos, amenazas. La época de Axel [Kicillof], con quien podés coincidir o no, pero es un tipo educado, racional, trabajamos muy bien. Su equipo, Emanuel [Álvarez Agis], Nico Arceo, [Esteban] Kiper, Paulo Farina, eran gente súper normal, entendieron en seguida que esto son sueldos, si no querés no lo pago. Lo entendieron, nos facilitaron el dinero para pagar y no pudieron hacer mucho más. Quedamos con el pulmotor esperando llegar a otro gobierno. Ahí hubo una restricción política. Estoy seguro de que fueron a decir “hay que poner tarifas” y los sacaron cagando, les dijeron que no, juraría que fue así. Volvieron y nos dijeron “la tarifa no se puede subir, pero te voy a pagar como si subiesen las tarifas” (Entrevista a Ricardo Torres, vicepresidente y accionista de Pampa Energía, realizada por el autor 01/07/2022).[28]
Esta entrevista a Ricardo Torres marca tanto el tipo de vínculo que Pampa Energía construyó con los funcionarios, como el eje del conflicto entre ambos actores y las diferencias desde 2013 cuando la conducción del área energética queda a cargo del equipo del ministro Kicillof.[29] Como ya hemos señalado, tras la firma de los acuerdos entre las empresas y la UNIREN, se creaba un régimen de transición que debía dar lugar en 2006 a una revisión tarifaria integral que no terminó por ocurrir en estos años. Al fracaso de la modificación tarifaria de 2008 le siguieron años de congelamiento frente a los cuales el Estado nacional aplicó diversos mecanismos compensatorios.[30] Finalmente, en 2015 la Secretaría de Energía decidió recomponer los ingresos de las distribuidoras mediante ingresos a cuenta de una futura RTI y la implementación del mecanismo de monitoreo de costos. Pero el camino recorrido atravesó tensiones acumuladas a lo largo de los años ante la negativa estatal de conceder las tarifas reclamadas por las distribuidoras.
Particularmente desde 2011, la relación entre el Estado y las prestatarias del servicio se deterioró rápidamente. Estas últimas reclamaban por el no aumento del Valor Agregado de Distribución (VAD)[31], llegando a judicializar el conflicto y utilizando mediáticamente el apoyo de las cámaras sectoriales (ADEERA y AGEERA), para efectuar los reclamos y encumbrando atrás de Pampa Energía al conjunto de los grandes jugadores del sector, tanto locales (Sadesa), como extranjeros (AES y Endesa/Enel) (Rafele y Fernández Blanco, 2013).[32] Mientras, desde el Ministerio de Planificación se puntualizaba que no hicieron las inversiones correspondientes, llegando, en el verano de 2014, en el marco de importantes cortes de electricidad, a sugerir una quita de la concesión y estatización del servicio (Página|12, 2014), aunque finalmente dicho proyecto fue desechado en el marco de las internas entre Kicillof y De Vido.[33] En el conflicto entre gobierno y empresas también es destacable el trato diferencial que recibieron Edenor y Edesur, vinculado no solo al diferencial en la calidad del servicio brindado[34] (ENRE, 2015), sino también a la lectura que se hacía sobre las empresas extranjeras y su rol desde las privatizaciones, particularmente con la compañía italiana Enel[35], lo que redundó en un llamado a Sadesa y sus directivos como accionistas minoritarios de Edesur para que “tengan la actitud como argentinos con responsabilidad social y que actúen ante la situación que nos genera el clima” (Página|12, 2013b). Pese a que el contexto distaba de ser similar al de comienzos de la posconvertibilidad, sobrevolaba la misma idea en la diferenciación que hacían desde gobierno nacional en torno al rol del capital extranjero y los grupos locales.
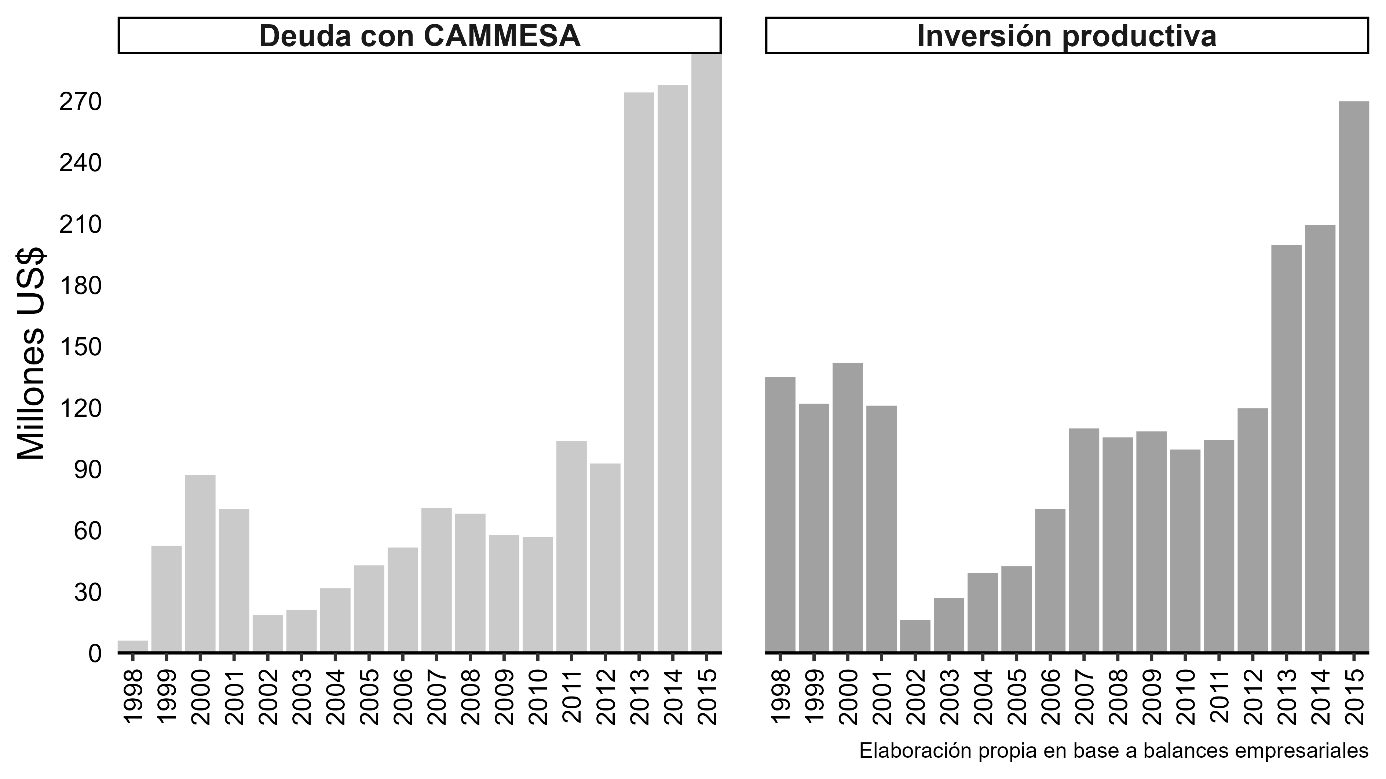
Si los recursos políticos que Pampa Energía buscó poner en juego no se convirtieron en capacidad real de incidir en ciertos aspectos considerados por sus directivos como claves para el devenir de las empresas que controlaban, no menos cierto fue el poder estructural que sí pudieron ejercer. Este se expresó de dos maneras: bajos niveles de inversión y aumento de la deuda comercial con CAMMESA. Con respecto a las inversiones (Gráfico 5‑2), luego de la crisis de la convertibilidad y tras tocar valores mínimos en 2002 (16 millones de dólares), la recuperación fue muy paulatina, exhibiendo una importante suba cuando fue efectuada por el Estado entre 2013 y 2015 principalmente vía el FOCEDE, alcanzando de esta manera un récord de 270 millones de dólares en el último año de gobierno de Cristina Fernández. El reverso de la desinversión efectuada fue el empeoramiento en los indicadores de la calidad del servicio, alcanzando entre 2013 y 2014 los peores guarismos desde el inicio de la concesión privada en 1993 (Einstoss, 2020). La deuda con CAMMESA por energía comprada y no abonada pasó también a convertirse en el mecanismo de presión por excelencia, particularmente desde 2011, llegando en 2015 a los 292 millones de dólares anuales. Dicho déficit de la compañía administradora pasó a ser cubierto por el Tesoro nacional, lo que terminó por contribuir a la delicada situación financiera del país. Debe destacarse que la distribución de energía eléctrica es un servicio público y por lo tanto no puede ser interrumpido. Esto obligaba al Estado a arbitrar los medios necesarios para garantizar su continuidad y convirtiéndose en un nuevo factor de poder estructural para Pampa Energía.
Gráfico 5‑2. Evolución de la deuda con CAMMESA y las inversiones de Edenor, en millones de dólares (1998-2015)
El enfrentamiento por la cuestión tarifaria, cuestión distributiva central para el gobierno en aquel entonces, abrió paso a un proceso de alejamiento primero y ruptura después, de Pampa Energía con las administraciones kirchneristas. De la cercanía que los directivos del grupo habían buscado a en los años 2005-2006 poco quedaba para 2013 cuando el propio Marcelo Mindlin comenzó a tejer vínculos cada vez más estrechos con el entonces candidato del Frente Renovador, Sergio Massa. Acercamiento que incluía la participación de directivos de otros grupos económicos como los hermanos Carlos y Alejandro Bulgheroni de Bridas o Daniel Vila y José Luis Manzano del grupo homónimo (Genoud, 2023).[36]
En términos globales, el vínculo de los gobiernos kirchneristas con los grandes empresarios estuvo atravesado por diferentes etapas, pasando de un consenso inicial (2003-2007), a un enfrentamiento creciente (2008-2012) para desembocar finalmente en una confrontación abierta (2013-2015) (Castellani y Gaggero, 2017). Si los primeros años estuvieron marcados por un clima de cercanía, con un optimismo en torno a cuestiones como el tipo de cambio real competitivo o la moderación fiscal (Dulitzky, 2019), el conflicto con las patronales agropecuarias en 2008 fue el punto de quiebre en este vínculo, incorporándose los grandes empresarios a una alianza política y social que cuestionaba al gobierno desde una posición institucionalista y republicana (Pucciarelli, 2017). Finalmente, los últimos años del segundo mandato de Cristina Fernández, caracterizados por algunos autores como radicalización progresista (Varesi, 2021) o fase nacional-popular (Basualdo, 2020), estuvieron marcados por un corte en el vínculo con los grandes empresarios, el fin de las aproximaciones informales a integrantes del gabinete económico, y la conformación del Foro de Convergencia Empresarial como espacio articulador de intervención política para derrotar al kirchnerismo en las elecciones presidenciales de 2015 (Cantamutto y López, 2019; Castellani y Gaggero, 2017; Videla, 2020). Mirado bajo el prisma de lo ocurrido en el sector eléctrico, es posible incorporar algunos matices a la cuestión: si bien Pampa Energía y Sadesa quebraron su relación con el gobierno, en el marco de acelerados enfrentamientos por cuestiones de índole regulatoria, no ocurrió lo mismo en el caso de grupos como Electroingeniería o Genneia, donde las relaciones permanecieron consolidadas, aún más en el caso del holding conducido por Ferreyra y Acosta que mantenían un vínculo también profundamente ideológico con el gobierno. Por otra parte, no existieron pronunciamientos a título personal ni adhesiones a nivel patronal de los empresarios del sector en torno al nucleamiento que planteaba el Foro de Convergencia Empresarial.
El resultado de las estrategias implementadas (2002-2015)
Un primer panorama de los resultados de las estrategias implementadas por los grupos nos los brinda la Tabla 5‑4 acerca de cómo evolucionó la participación al interior de la cúpula empresarial. En términos agregados, algunas empresas controladas por estas organizaciones lograron ubicarse entre las 200 de mayor facturación del país. Algo que no solo consiguió Pampa Energía, el grupo de mayores ventas de los cinco bajos análisis, sino que, aunque con éxito diferenciado, se repite en tres de los restantes cuatro grupos, con la excepción de Genneia. Si bien esto incluye empresas no estrictamente del sector eléctrico como TGS, controlada por el grupo Pampa Energía, no deja de ser destacable dado el cuadro de situación con las cambiantes condiciones en las que operó el sector en comparación con lo ocurrido durante los años de las privatizaciones. De hecho, si bien en términos sectoriales los grupos locales insertos en las actividades industriales mantuvieron la centralidad dentro del poder económico (54%), para 2015 las empresas privadas nacionales del sector eléctrico representaban casi el 5% de las ventas totales de la cúpula, cuando para 2001 no tenían participación (Gaggero y Schorr, 2017).
Tabla 5‑4. Cantidad de empresas en la cúpula empresarial según grupo económico
Grupo | 2005 | 2008 | 2011 | 2015 |
Pampa Energía | 2 | 3 | 4 | 3 |
Sadesa | 0 | 1 | 2 | 2 |
Genneia | 0 | 0 | 0 | 0 |
Albanesi | 0 | 0 | 1 | 1 |
Electroingeniería | 0 | 0 | 1 | 2 |
Fuente: elaboración propia en base a revista Mercado y balances empresariales
La rentabilidad de los grupos
La lectura de los desempeños de los cinco grupos muestra resultados disímiles (Gráfico 5‑3). Genneia y Albanesi mantuvieron rentabilidades con algún grado de estabilidad, particularmente una vez consolidada la estrategia de los grupos y el crecimiento de los primeros años. Esto se explica particularmente por la estrategia seguida de focalizarse en proyectos garantizados mediante contratos de abastecimiento de energía tanto con empresas (programa Plus) como con la Secretaría de Energía y Enarsa (resolución 220/07 y Energía Delivery) que dieron lugar a la instalación de nuevas centrales llevado adelante por ambos grupos. De acuerdo a lo informado por Albanesi, para 2015, el 75% de sus ingresos provenían de la resolución 220/07, el 14% de Energía Plus y el 12% de energía base, estando los dos primeros nominados en dólares, mientras en el último caso se trata de ventas en el mercado spot, remunerado por CAMMESA (Albanesi, 2015).
Pampa Energía y Central Puerto muestran mayores variaciones tanto en los resultados por su actividad principal como en la rentabilidad, en contraste con los dos grupos más arriba mencionados. Como hemos venido mostrando a lo largo de los capítulos 3 y 4, la estrategia de estos grupos se centró en la adquisición de empresas en delicadas situaciones financieras, particularmente en el sector eléctrico, pero no solo, diversificándose posteriormente hacia el sector gasífero y petrolero. En este sentido, los ejes del modelo de regulación -no actualización tarifaria y ruptura del modelo marginal- impactaron en el desempeño de ambos grupos, cuya situación financiera se tornó delicada, entre 2010 y 2013, momento en el que tienen lugar los cambios ya reseñados en la conducción de la política energética con el ingreso del equipo de Kicillof. Los sobresalientes desempeños entre 2013 y 2015 están profundamente vinculados al cambio en la remuneración de las generadoras de energía y la revisión tarifaria a cuenta realizada en 2015, que impactó fuertemente en el balance de Pampa Energía que consolida a Edenor en su interior. Los resultados de las compañías estuvieron profundamente vinculados a las políticas compensatorias que se fueron implementando hacia el final del segundo mandato de Cristina Fernández.[37]
Finalmente, el magro desempeño de Electroingeniería en los últimos años del periodo contrasta con lo analizado hasta acá con los restantes grupos. Por un lado, como mostramos en la sección anterior el grupo exhibe una menor conclusión de obras, el denominado backlog, particularmente en el sector eléctrico. En este punto resaltan la central Manuel Belgrano II y las represas Kirchner y Cepernic que para finales de 2015 o no se habían iniciado o apenas se había obtenido el financiamiento de los bancos chinos necesario para poder llevarlas adelante (Electroingeniería, 2015). Estos proyectos fueron los dos más importantes que el grupo ganó entre 2003 y 2015. Además, se registra el crecimiento de gastos de administración, inusitadamente alto en 2015 debido al rubro “costos por avance de obras”, según se desprende de las notas del balance presentado por el grupo ante la CNV. En este sentido hay que destacar que una porción de dichos gastos se explica como parte de los saldos con partes relacionados, es decir operaciones del grupo con otras empresas que controla o tiene participación.
Gráfico 5‑3. Evolución del resultado operativo (eje izquierdo) y la rentabilidad (eje derecho) de Pampa Energía, Sadesa, Genneia y Electroingeniería (2006-2015)
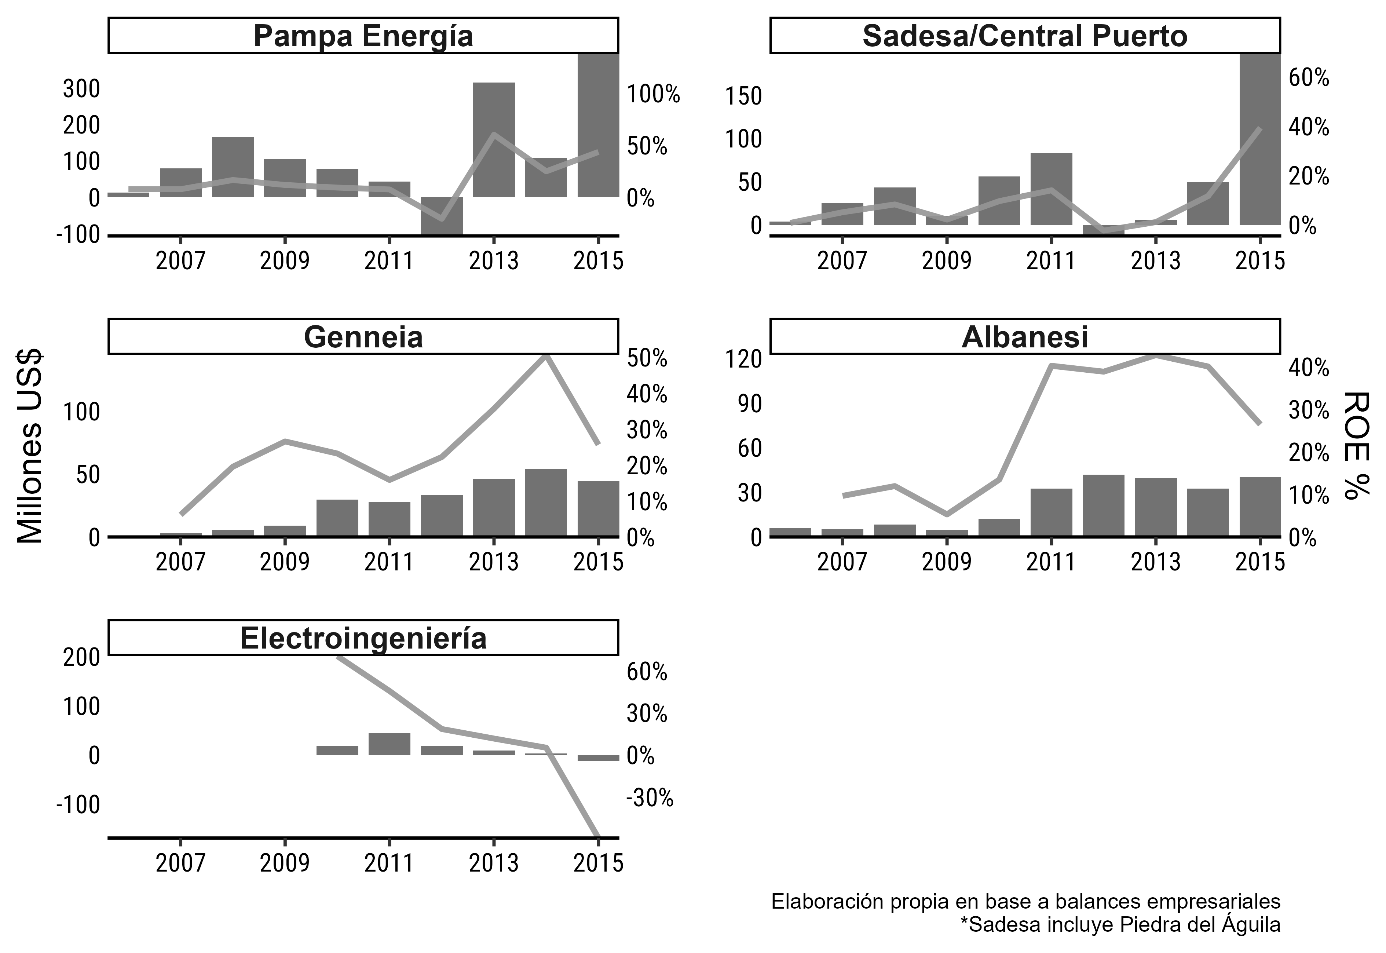
Los resultados de Electroingeniería no incluyen los de Transener, que el grupo no consolida en sus balances. Sin embargo, es preciso señalar que, durante el periodo, la transportista tuvo un desempeño algo mejor que el de Edenor, comparando entre empresas reguladas. Donde se destacó la inversión efectuada por el Estado nacional, que produjo una ampliación de la red eléctrica de alta tensión entre 2004 y 2015 del 53% (CAMMESA, 2016). Esto permitió que la rentabilidad de la empresa transportista se viera menos comprometida que la de las empresas distribuidoras, promediando el 5% durante estos años (Navarro Rocha, 2019).
Financiamiento y composición del activo
El financiamiento por parte de los grupos económicos del sector eléctrico también presenta particularidades cuando se analiza la evolución de los pasivos financieros (Gráfico 5‑4). Como primer rasgo general, los cinco holdings comparten bajos niveles de endeudamiento (con la excepción de Genneia) medidos en comparación con sus ventas, en un contexto de elevado riesgo país y dificultades del país para financiarse en el exterior dado el conflicto con los fondos buitre. Dicha cuestión impactó también en el ámbito corporativo con respecto a sus posibilidades de emitir deuda, siendo esta de carácter limitado.
De acuerdo con el gráfico, podemos señalar que existen dos perfiles de endeudamiento de los grupos: Pampa Energía, Genneia y Sadesa recurrieron principalmente a la emisión de obligaciones negociables, sobre todo en el mercado de deuda local, mientras que Albanesi y Electroingeniería lo hicieron principalmente mediante préstamos bancarios. Durante los últimos años también se volvió recurrente el financiamiento aportado por CAMMESA para obras de mantenimiento de equipos y usinas térmicas o centrales hidroeléctricas. El elevado ratio de endeudamiento de Sadesa en los primeros años y su posterior reducción tiene que ver con las renegociaciones para salir del default en el que se encontraba Central Puerto, al que había ingresado en 2002 cuando su controlante era la empresa francesa TOTAL, con tal objetivo se emitieron obligaciones negociables para cancelar las diferentes deudas bancarias.[38] En el caso de Pampa Energía, el instrumento preferencial para financiar el crecimiento del grupo fue la emisión de deuda corporativa, utilizada al igual que Sadesa para el rescate de la deuda en default de sus controladas Edenor y Transener, y, posteriormente utilizada para expandir el parque generador del grupo. Como indicamos en el capítulo anterior, las trayectorias de los accionistas de ambos grupos, vinculados a las finanzas facilitó la colocación de este tipo de instrumentos en los mercados financieros.[39]
Gráfico 5‑4. Stock de pasivos financieros según composición en millones de dólares (eje izquierdo) y endeudamiento según ventas en porcentaje (eje derecho) (2006-2015)
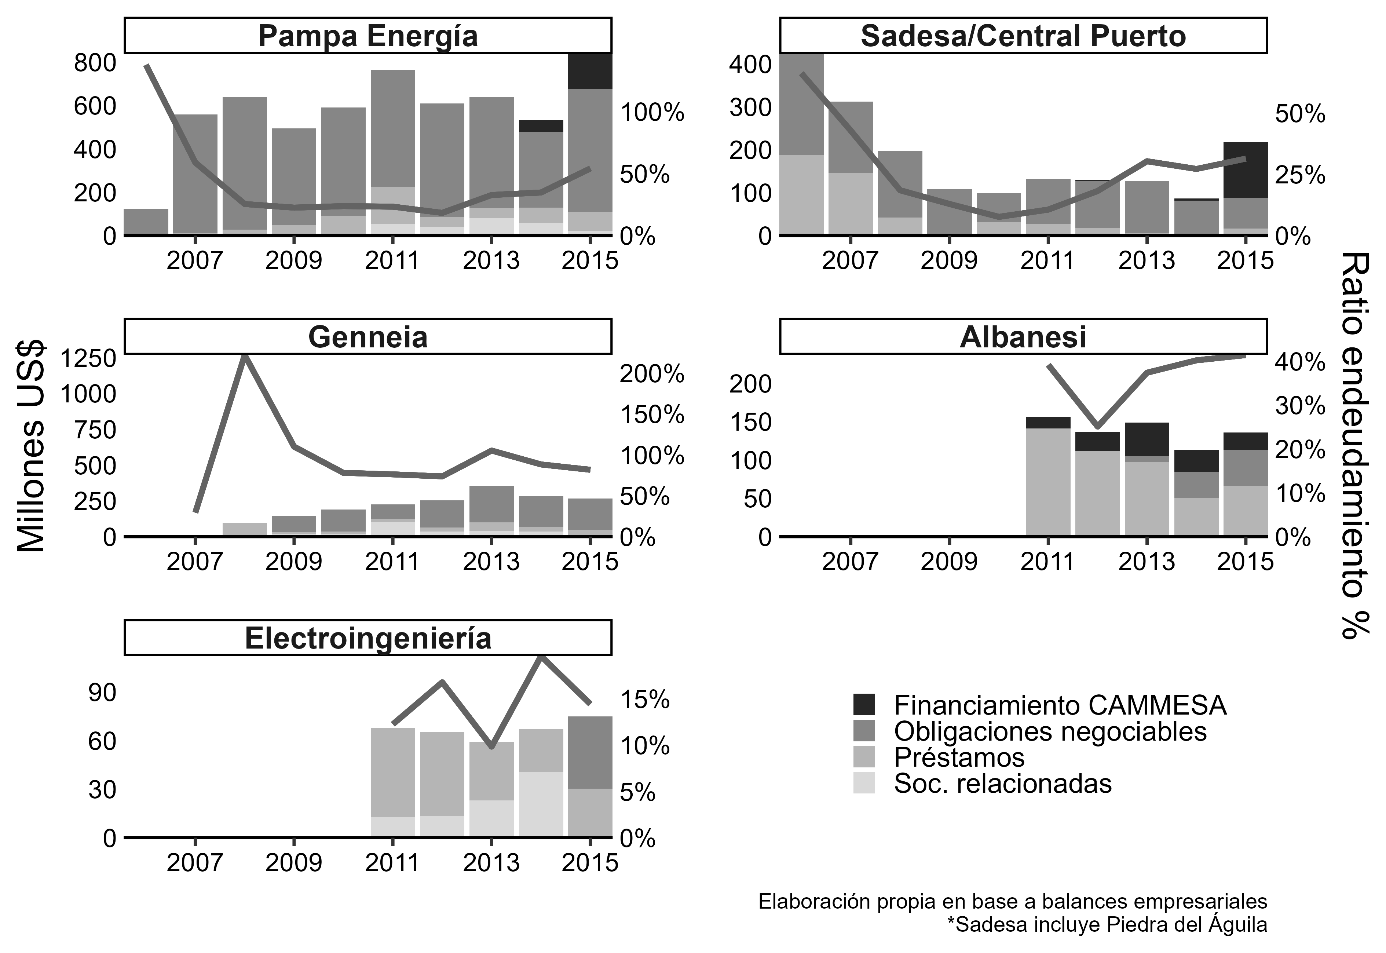
Finalmente, Electroingeniería y Albanesi se endeudaron principalmente con bancos locales y deuda nominada en pesos, accediendo tardíamente en 2014-2015 a iniciar su trayectoria en los mercados corporativos de deuda con la emisión de sus primeras obligaciones negociables.[40] En 2012 Albanesi ya había obtenido su primer préstamo internacional con el banco UBS, utilizando principalmente para financiar la capacidad de generación de las centrales adquiridas bajo los contratos Plus y 220.
El análisis de la composición del activo nos brinda otra perspectiva sobre las características que fueron adquiriendo las estrategias, el destino del excedente de cada grupo y del financiamiento obtenido (Gráfico 5‑5).
Como primera cuestión se destaca el peso que tienen los activos fijos –propiedades, planta y equipos– en los casos de Albanesi y Genneia, así como la mínima preponderancia de los activos financieros corrientes (títulos de deuda, acciones y fondos comunes de inversión), la caja y el efectivo o las inversiones permanentes, que permiten obtener ganancias en otras empresas, así como intereses debido a préstamos efectuados.
Gráfico 5‑5. Evolución de la composición del activo según rubro en porcentajes (2006-2015)
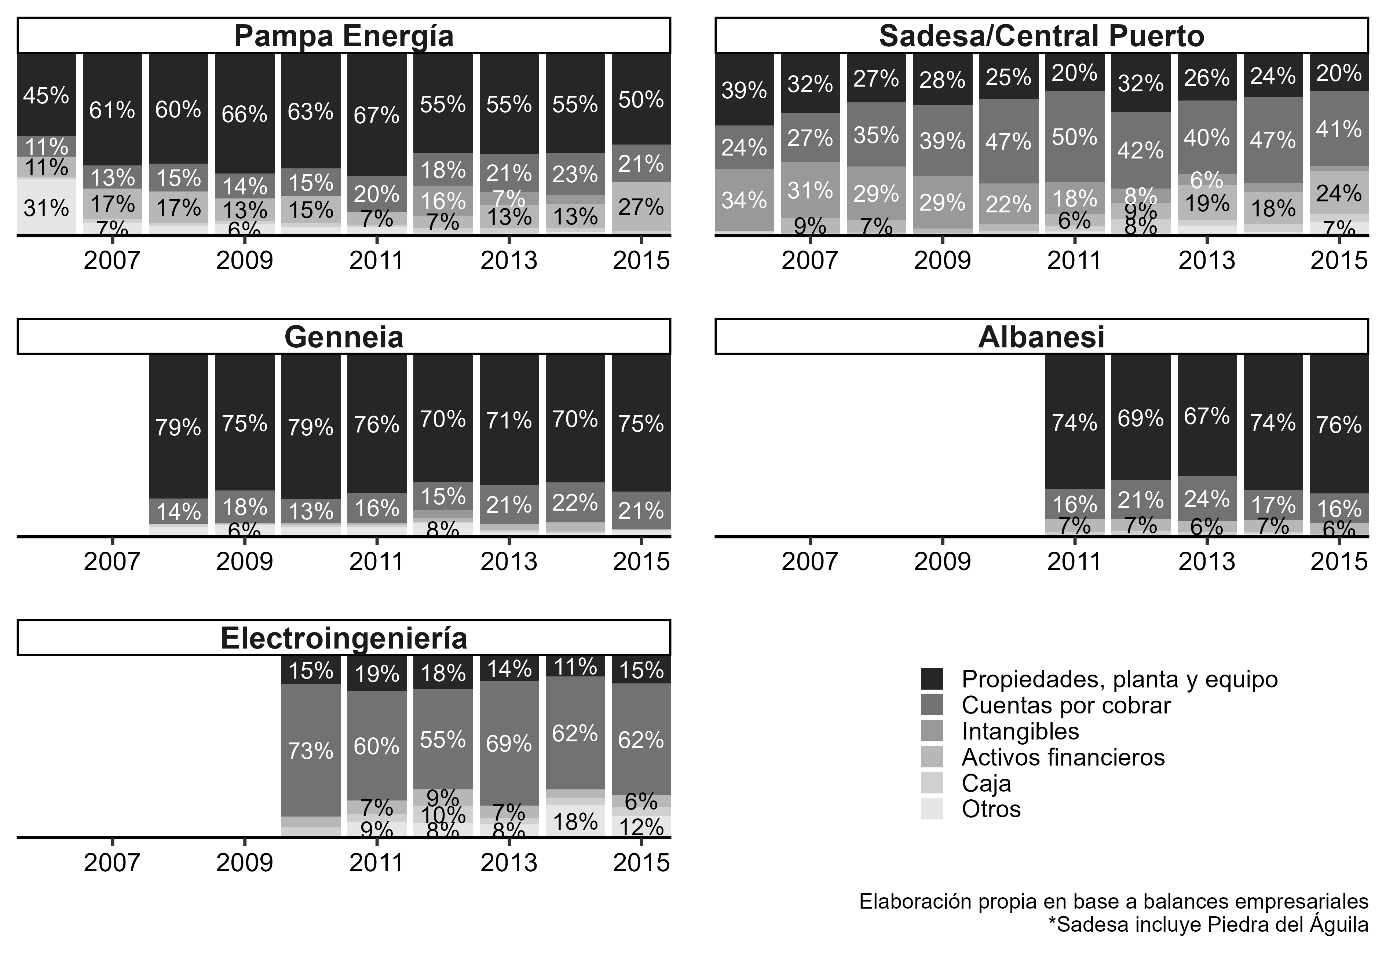
Dichas inversiones financieras sí tienen un peso destacable en el caso de Pampa Energía, de entre el 10% y el 25% de acuerdo con el año, así como en Sadesa, particularmente entre 2013 y 2015. Por el contrario, el rubro caja tuvo en todos los años un carácter marginal, no existiendo una preponderancia por este tipo de liquidez, volcada, por el contrario, en activos financieros invertidos. En Argentina la evidencia indica que los años de incremento del efectivo están correlacionados con la fuga de capital (J. Rabinovich y Artica, 2020; Rua y Zeolla, 2018).
En el caso de Sadesa otros dos rubros tuvieron un papel central estos años: los activos intangibles, explicados centralmente por el derecho de concesión de Piedra del Águila, y que no debe ser considerado un activo financiero, y, las cuentas por cobrar. Esta categoría responde casi íntegramente a los créditos que el grupo tiene con CAMMESA por energía vendida y no abonada, que se fue acumulando a lo largo de los años. De acuerdo con la literatura sobre financiarización (Davis, 2016; Krippner, 2005; J. Rabinovich, 2019b), estas cuentas por cobrar deben considerarse ingresos financieros para las empresas ya que devengan un interés. Lo particular del caso, es que como hemos expuesto en este trabajo, la acumulación de créditos con CAMMESA comenzó a ser saldado mediante los ingresos de la venta de energía de las centrales FONINVEMEM y cuyo monto fue dolarizado, actuando por lo tanto también como un seguro de cambio para las empresas del sector. De alguna manera, podría tratarse de una financiarización indirecta y no buscada por los propios accionistas, sino producto de consecuencias no buscadas del modelo de regulación energética. En síntesis, la sumatoria de los activos financieros, las inversiones permanentes y las cuentas por cobrar implicó un destacable incremento de los activos financieros hacia 2015, algo en sintonía con lo observado a nivel de las grandes empresas, donde se ubicó en torno al 40% (Schorr y Wainer, 2020).[41]
Electroingeniería, por último, tiene un activo centrado casi exclusivamente en cuentas por cobrar, que son en este caso, créditos por avances de obras y saldos con partes relacionadas. Estos saldos podrían ser considerados como préstamos otorgados, intrafirma, si devengaran interés (García Zanotti, 2020), algo que el propio grupo no especifica en sus balances. Por último, el bajo nivel de activos fijos contrasta con lo visto en los restantes grupos, debiéndose exclusivamente a las características de las actividades realizadas y el hundimiento de capital que suponen tanto la generación como la distribución de energía eléctrica en contraste con la construcción.
Conclusiones
Los años 2011-2015 dieron lugar una serie de cambios en el modelo de regulación energética que si bien no alteraron de raíz su funcionamiento introdujeron una serie de matices que también involucraron la pérdida de centralidad del Ministerio de Planificación como diseñador de la política sectorial, dejando su lugar a un empoderado Ministerio de Economía encabezado por Axel Kicillof. Los actores económicos lejos de permanecer impasibles frente a las modificaciones suscitadas repensaron y reelaboraron sus estrategias empresariales. Estas, respondieron tanto a los marcos interpretativos –las concepciones de control vigentes– que dotaban de sentido al accionar de los directivos de los grupos como al entorno institucional (Beltrán, 2012).
Genneia y Albanesi, que habían compartido una trayectoria similar en sus comienzos, divergieron a partir de la decisión del primero de ir hacia las energías renovables y del segundo de mantener el foco en generación térmica, aunque en ambos casos el core business eran los contratos que, bajo diferentes resoluciones, les permitía sostener su proceso de acumulación, siendo grupos de crecimiento orgánico. Será Genneia el grupo que más cambios sufra, con el ingreso primero de las familias Brito y Carballo del banco Macro como accionistas y finalmente la adquisición del fondo de inversión PointState Capital, con la salida de Alejandro Ivanissevich, su fundador, aunque la materialización de estos tomará forma a partir de 2016.
Electroingeniería fue el grupo que mayor continuidad mostró, convirtiéndose en el segundo grupo de mayor importancia entre las constructoras de obra pública, y ganando sus dos contratos de mayor envergadura: las represas Kirchner y Cepernic, y la central Manuel Belgrano II. En ambos casos el financiamiento era de origen chino, comenzando el grupo un proceso de acercamiento y mirada geopolítica hacia dicho país, en sintonía con las posiciones asumidas por el gobierno de Cristina Fernández, sobre todo durante su segundo mandato.
En el caso de Pampa Energía y Sadesa, los grupos buscaron, como uno de sus accionistas lo denominó, “salir del riesgo regulatorio eléctrico”, adquiriendo empresas de otros sectores como el gasífero, particularmente las transportistas TGS y TGN que tienen mercados de exportación. Sin embargo, a medida que se acercaban las elecciones presidenciales de 2015, predominó entre los empresarios una lectura sobre un posible cambio de época que incluyera transformaciones en el mercado eléctrico, particularmente el fin del esquema regulatorio vigente y el regreso a lo que estos actores denominaban normalización de precios y tarifas.
A la par que se desplegaba este accionar, Pampa Energía en particular, también desarrolló una estrategia política tendiente a construir lazos informales de cercanía con el gobierno en pos de la mentada revisión tarifaria, reclutando para esto a exfuncionarios. Ante el fracaso de dicha estrategia el grupo recurrió a la judicialización de la política energética y a la concreción de las amenazas de desinversión, concretándose en el caso de Edenor, con un incremento de los problemas en la prestación del servicio.
Este conflicto entre el Estado y las empresas formó parte de un rasgo más general de los gobiernos kirchneristas, siendo la política regulatoria (incluyendo también los controles de precios o las retenciones), una de las áreas de mayor desafío hacia las elites económicas, mucho más que las políticas macroeconómicas o la movilización de actores sociales (Etchemendy y Garay, 2011). La reversión de dicho proceso de desinversión solo pudo ser concretada cuando el Estado inició un agresivo giro de fondos, a partir de la creación de programas como el FOCEDE.
Si las características asumidas por el modelo de regulación energética establecieron los límites para la implementación de las diferentes estrategias empresariales, el análisis de sus resultados nos permitió establecer que estas resultaron efectivas para la consolidación de los grupos económicos estudiados. Posiblemente, en los casos de Pampa Energía y Central Puerto el derrotero no haya seguido la mirada que en un primer momento tenían sus accionistas, más enfocada en realizar una ganancia patrimonial producto de sanear financieramente a las empresas para luego revenderlas (Azpiazu, 2008; Navarro Rocha, 2021a). Sin embargo, la constitución como grupos de cartera sí pudo observarse al momento de analiza la composición de los activos de ambos grupos, donde las inversiones financieras adquirieron un peso importante en el periodo, siendo una de las formas de valorización seguidas. En contraste, la rentabilidad producto de sus actividades principales osciló en gran parte dependiente de las diferentes políticas compensatorias que se fueron implementando. Este tipo de activos tuvo baja relevancia para los restantes tres grupos económicos, particularmente para Genneia y Albanesi, donde los activos fijos fueron el principal destino de la inversión. Sus resultados también mostraron mayor estabilidad producto del tipo de inserción desarrollada en el segmento de generación.
En resumen, el desempeño de los grupos fue mayormente explicado por los sectores donde invirtieron y las modalidades en las que se desplegó, visible particularmente en lo ocurrido en generación eléctrica donde las posibilidades abiertas por los nuevos contratos de abastecimiento permitieron capturar ingresos que quienes habían adquirido compañías consideradas ya amortizadas, no. En menor medida, el desempeño también fue explicado por el vínculo con los elencos estatales tanto por la positiva como por la negativa: las licitaciones ganadas por Electroingeniería de un lado, la imposibilidad de obtener aumentos de tarifas y mejorar la ecuación patrimonial de las prestadoras, por otro.
De esta manera, el ciclo 2003-2015 exhibió un importante cambio en la fisonomía del sector, la consolidación de un puñado de grupos económicos locales que no solo crecieron aprovechando el espacio vacante generado por el retiro del capital extranjero, sino debido también a las propias estrategias desplegadas. Pese a algunos desempeños mixtos, el proceso de acumulación de capital de estos grupos los dejó en un lugar preponderante ante el ciclo político y económico que comenzará a partir del 10 de diciembre de 2015 con la asunción de Mauricio Macri como presidente.
- Nos referimos a la distribuidora mendocina Edemsa, adquirida por Inversora Andina Distribuidora Eléctrica (Iadesa), un grupo mendocino sin experiencia previa en el sector, vinculado al negocio inmobiliaria y a la distribuidora de Santiago del Estero (Edese), cuyo paquete accionario fue adquirido por parte de un grupo de empresarios locales de Santiago del Estero liderados por Gustavo y Néstor Ick (Grupo Ick), tras la retirada de Houston Energy Inc.↵
- La importancia de la reputación dentro del mercado financiero es señalada por Marcelo Mindlin al sostener que “fue muy importante haber construido una trayectoria, tener un nombre, una reputación. Entonces cada vez que nosotros comprábamos una empresa, los acreedores confiaban en que nosotros podíamos hacer una reestructuración fair para todas las partes, para hacer viable a la compañía. Claramente que Pampa tenga el crédito y la credibilidad que tiene es un activo importantísimo y para nosotros un orgullo enorme. El crédito es algo que construís durante 20, 30 años y lo podés romper en un minuto. Así que hay que cuidarlo muchísimo” (Sbdar, 2023).↵
- Resolución SE 24/2008. El programa tendrá como continuadores al Plan Gas I (2013), Plan Gas II (2013), la Resolución 46/2017 y el Plan Gas.Ar (2020). Las condiciones en las que el gas producido podía encuadrarse bajo este nuevo programa eran: concesiones de explotación posteriores a la entrada en vigor del Gas Plus, concesiones de yacimientos caracterizados como tight gas, yacimientos que no entreguen producción desde el año 2004 o producción proveniente de yacimientos nuevos en actuales concesiones de explotación. A cambio, se les aseguraba a los productores un precio del hidrocarburo de entre 4 a 6 dólares por millón de BTU de acuerdo con el yacimiento.↵
- TGS transporta el 60% del gas que se consume en Argentina, con 5,8 millones de usuarios finales. Produce y comercializa líquidos de gas natural exportando una parte de dicha producción y también tiene inserción en el sector de telecomunicaciones con Telcosur, actuando como Carrier mayorista para operadores telefónicos. Su área de concesión está centrada en el centro y sur del país. Fue creada en a partir de la privatización de Gas del Estado, en diciembre de 1992, junto con la otra transportista del país, Transportadora de Gas del Norte (TGN), cuyo rango operativo es el norte y centro-oeste de la Argentina. El segmento de transporte de gas, al igual que ocurre con el de energía eléctrica, es de tipo monopólico.↵
- AEI decidió retirarse de la región y vender sus activos tanto en Brasil como Argentina. En el primer caso, el grupo energético español Iberdrola se hizo cargo de estos, mientras que, en el segundo, fue Pampa Energía. Si bien AEI había adquirido su participación a la desaparecida Enron, el desembarco del fondo de inversión británico no se había terminado de concretar ya que no había recibido la aprobación del ENARGAS y la CNDC, y se hallaba en un conflicto con Petrobras por el manejo de la compañía y el acuerdo de reestructuración.↵
- Se trató de la cesación de pagos de las obligaciones negociables emitidas por la empresa en 1997, con vencimiento en 2002 y que intentaron ser reestructuradas entre 2005 y 2008.↵
- El juicio había sido iniciado en 2001 por Enron y el fondo de inversión Ponderosa Assets L.P, en el marco del TBI que Argentina suscribió con Estados Unidos. El reclamo efectuado sostenía que Argentina suspendió el ajuste tarifario en base al PPI (Producer Price Index de los Estados Unidos) y pesificó los contratos tras la salida de la convertibilidad, expropiando de esta manera las inversiones que los demandantes habían efectuado (UNIREN, 2005).↵
- La empresa fue creada como parte de la privatización de Gas del Estado. Opera los gasoductos troncales “Norte” y “Centro-Oeste”, abasteciendo a 8 distribuidoras de gas natural. Transporta el 30 % del gas que se consume en el país.↵
- Sociedad Comercial del Plata, fundada por capitales suizos en 1927, fue durante décadas la nave insignia de la familia Soldati. Con destacada relevancia en el sector petrolero por medio de CGC, fue uno de los grupos con mayor participación en las privatizaciones. Durante esa década, su estrategia de crecimiento se basó en el endeudamiento a corto plazo mediante el acceso al crédito en los mercados internacionales. La crisis del Tequila primero, la caída en el precio del petróleo después y la recesión argentina desde 1998, obligaron al grupo a restructurar sus pasivos, entrando en convocatoria de acreedores y desprendiéndose de sus activos más importantes como CGC, en 2003 (Gaggero, 2011).↵
- Entrevista realizada por el autor a jefe de investigación de renta variable (Head of equity research) de banco de inversión el 29/10/2021.↵
- Como ejemplo de esta cuestión: cuando Petrobras intentó vender Edesur en 2008 su precio oscilaba entre los 150 a 200 millones de dólares, mientras que en 2013 dicha operación se cerró en 35 millones de dólares.↵
- Esto es abonado por Ricardo Torres en una entrevista con el autor al señalar: “Acá todo el mundo labura con los dueños, estamos acá todos los días, laburamos, te juntas. Las decisiones se toman así [por lo rápido]. Comprá esto, cerra acá, nada que ver con una multi. Es más chica, más horizontal. Decisiones más rápidas. Si las cagamos, la cagamos con la nuestra. Lo cual nos permite influir más en el clima de trabajo, en los procedimientos, en cómo, dónde y cuándo”.↵
- Fundada en 1973 como representante de los bancos privados de capital nacional, a fines de los ’90 comenzó a incorporar bancos extranjeros, dando lugar al nacimiento de la Asociación de Bancos de Argentina (ABA). Durante esa década exhibió una elevada coherencia y capacidad de presión, consolidándose el sector como uno de los principales ganadores (Heredia, 2003). Entre 1993 y 1999 ADEBA fue presidida por Eduardo Escasany, uno de los principales accionistas de Sadesa, quien siguió luego como presidente de la nueva ABA hasta 2002.↵
- El factor de capacidad mide la generación real de una central eléctrica en comparación con la cantidad máxima que podría generar en un periodo determinado sin ninguna interrupción. Se trata, por lo tanto, de una medida de disponibilidad o cuántas horas está disponible una central para generar electricidad, pero también de su costo marginal de generación (Pedraza, 2020).↵
- Entrevista a Alejandro Ivanissevich expresidente y dueño de Genneia realizada por el autor, 20/10/2022.↵
- Esta mirada sobre la coyuntura del país no era propia solamente de Lizzano, ya que a comienzos de 2015 varios fondos de inversión extranjeros comenzaban su desembarco en Argentina alentados por los cambios que suponían iban a traer las elecciones presidenciales. Se destacaba tanto el bajo valor de las empresas argentinas como la expectativa de que el próximo gobierno tuviese una mirada pro-capitales extranjeros, lo que llevó a diversos fondos de inversión a comenzar a comprar activos locales (The Wall Street Journal, 2015).↵
- Las represas ya eran parte de los proyectos en estudio por parte de Agua y Energía Eléctrica décadas antes de las privatizaciones. Originalmente también incluía el aprovechamiento hidroeléctrico La Leona, como parte del aprovechamiento integral del rio Santa Cruz (Agua y Energía Eléctrica, 1987).↵
- El proyecto original contemplaba que la represa Néstor Kirchner fuese de 1140 MW de potencia con 6 turbinas de 190 MW cada una y la represa Jorge Cepernic fuese de 600 MW de potencia con 5 turbinas de 120 MW.↵
- Se trata de una de las mayores 20 empresas constructoras a nivel mundial.↵
- Desde un comienzo, el proyecto de las represas patagónicas enfrentó diversos conflictos debido a la ausencia de procedimientos de impacto ambiental previos a la aprobación de la obra y disputas acerca de la propiedad de campos ribereños al rio Santa Cruz (Mora, 2018).↵
- El proyecto es llave en mano y deja de lado exitosas experiencias locales en materia de construcción e instalación de turbinas hidráulicas como IMPSA, con presencia en el sector desde fines de la década de 1970 (Gutiérrez, 2013). Idéntica situación se repite con las centrales nucleares y la importación llave en mano de reactores chinos de tipo CANDU, cuando existe una base local de empresas e instituciones, tanto privadas como estatales, con capacidades para el desarrollo de reactores modulares SMR-CAREM (Caro, 2023).↵
- Entre las consecuencias del vínculo comercial entre Argentina y China se destacan por un lado la primarización de las exportaciones hacia el país asiático, tanto de productos agropecuarios como de origen forestal y minero, y por otro, la creciente participación en las importaciones locales de bienes de capital, bienes intermedios y accesorios y piezas provenientes de aquel país (Bekerman et al., 2022; Teruggi, 2022). No menor han sido también los vínculos financieros desde 2009 tras los acuerdos de intercambios de moneda, swaps, celebrados entre los bancos centrales de ambos países destinados a fomentar la estabilidad cambiaria (Brenta y Larralde, 2018).↵
- Para Ferreyra, el kirchnerismo fue el “gobierno que llevó a la realidad todas las banderas por las que venía luchando desde los 17 años: expulsar al FMI, el juicio a los militares genocidas, las paritarias” (Rossi, 2020).↵
- Como sostiene Viguera (1996), los empresarios no son “per se” actores políticos, se construyen en tales, dependiendo fuertemente de los marcos institucionales que conllevan oportunidades, costos y beneficios.↵
- La vinculación de McLaughlin con la familia presidencial venía de comienzos de los 2000 cuando, en calidad de gerente general del Deutsche Bank en el país, fue consultado en relación con los fondos de Santa Cruz provenientes de las regalías de YPF, que la provincia patagónica tenía fuera del país. McLaughlin también integró los directorios de Edesur, Telefónica, CITI y del Banco Hipotecario Nacional, privatizado en 1997 y cuya participación fue adquirida por IRSA, antigua firma donde se desempeñaron los principales directivos de Pampa Energía.↵
- Su llegada a la actividad energética estuvo ligada a su relación familiar con Hugo Anzorreguy, ex titular de la SIDE durante la presidencia de Carlos Menem, vinculado al Partido Justicialista pero también con Fernando de la Rúa, el Partido Popular Español y Alfonso Cortina, por entonces presidente de Repsol. Gracias a Anzorreguy, Macfarlane ingresó como asesor en la SIDE y posteriormente en YPF cuando era controlada por la petrolera española (Tagliaferro, 1999).↵
- Con posterioridad a su alejamiento de Pampa Energía, Macfarlane continuó vinculado al sector energético, primero adquiriendo Edelap, mediante el grupo Disvol y posteriormente desembarcando en la actividad gasífera, comprando Camuzzi Gas Inversora, controlante de Camuzzi Gas Pampeana y Camuzzi Gas del Sur. En 2017 Disvol se desprendió de Edelap, siendo adquirida por el grupo Desarrolladora Energética SA (Desa), cuyo titular es Luis Rogelio Pagano, otro ex integrante de Pampa Energía, quien ya contaba con las distribuidoras de energía eléctrica de la provincia de Buenos Aires, Eden y Edes. El caso del grupo Desa se convirtió en paradigmático ya que para 2017 terminó controlando las cuatro distribuidoras eléctricas que prestan servicio en el interior de la provincia de Buenos Aires, contraviniendo el marco regulatorio vigente que impide este tipo de integración horizontal (Basualdo Richards, 2020).↵
- La designación de Kicillof al frente de Economía fue celebrada por diferentes actores del mercado eléctrico, por ejemplo para José María Hidalgo, director general de Endesa (hoy Enel), el entonces ministro mostraba capacidad de dialogo y deseo de dar soluciones integrales a las empresas (Página|12, 2013a).↵
- Como indicamos en el capítulo 3, la estatización de las AFJP le permitió al Estado contar con participación en los directorios de las principales empresas del país. En el caso de Pampa Energía dio lugar a una destacable colaboración público-privada donde la autonomía enraizada permitió la puesta en marcha de un exitoso desarrollo conjunto entre el grupo e YPF en la explotación hidrocarburífera del área de Rincón del Mangrullo. De acuerdo con Álvarez Agis al ser entrevistado para esta tesis: “Al principio la verdad que hubo una especie de choque ideológico por mutua desconfianza, muy basada en los prejuicios. Me parece que con el tiempo se logró una relación de mutua cooperación, donde obviamente a veces había intereses contrapuestos, y ahí en general primaban los intereses del Estado, pero yo creo que buena parte de las políticas que realmente ayudaron al sector también salieron de esas interacciones. Hoy uno de los pozos que mejor le hizo al desarrollo del tight gas en Argentina fue un desarrollo original entre Pampa e YPF, en el que yo como director fui el que empujó a que YPF arriesgara con una tecnología que en principio proponía Pampa, y que YPF consideraba que no era la adecuada. Y fue una gran apuesta, y la verdad que terminó siendo el proceso más productivo en materia de tight gas de Argentina. Y eso ocurrió porque la compañía llevaba a su directorio este tipo de proyectos de inversión que le parecían que tenía sentido con el esquema económico que en ese momento se proponía” (Entrevista realizada por el autor, 29/07/2022). Como destaca Schneider (2015), en América Latina los grupos económicos son actores claves para implementar políticas industriales debido a su capacidad para diversificarse y encontrar nuevos sectores, así como para mover rápidamente recursos financieros y humanos.↵
- Ese 2008, cuando parecía que finalmente se concretaba la RTI Mindlin sostuvo, al ser consultado por el periodismo que “firmamos un acuerdo de revisión tarifaria y estamos esperando el mejor momento político. Mientras tanto, seguimos invirtiendo” (Olivera, 2008). Las relaciones eran amistosas y aun no se había deteriorado el vínculo.↵
- Se trata de los ingresos percibidos por las distribuidoras necesarios para cubrir sus costos de operación y mantenimiento, las inversiones y una rentabilidad razonable. Sobre su definición consultar el CAPÍTULO 2.↵
- El camino judicial no fue exclusividad de las empresas del sector eléctrico, ya que por esos años fue el eje sobre el que se estructuró la estrategia de Metrogas para negarse a firmar el Acta Acuerdo de Renegociación. El conflicto se prolongó hasta 2013, cuando la salida de su controlante, British Gas, permitió que YPF, hasta entonces socio minoritario, se hiciera cargo de la compañía. Esto implicó el levantamiento de la demanda en los tribunales norteamericanos y la firma de un acuerdo transitorio en 2014 (Calcagno, 2023).↵
- En la entrevista realizada por el autor, el propio De Vido indicó: “Con los grandes cortes de enero de 2014 yo le dije a la presidenta ‘está maduro el proyecto para hacernos cargo de las empresas, la gestión no va a ser peor que la de ellos’. Pero ahí vino Kicillof y la enorme influencia de Galuccio, que operaba sobre Zannini, y se perdió esa posibilidad”.↵
- Desde el inicio de la concesión en 1993 hasta 2015 las multas ascendían a 1537 millones de pesos, de los cuales el 63% correspondían a Edesur, el 34% a Edenor y el 3% a Edelap (ENRE, 2015).↵
- Mientras Enel justificaba su reclamo debido a la alta demanda de energía con bajos precios, desde el gobierno, el ministro de Planificación apuntaba que “el principal problema de Central Costanera es que se endeudó en dólares durante la convertibilidad, por lo que no puede ahora pretender que todos paguen estos desatinos financieros, que en esquemas de negocio de largo plazo como éste deben resolverse con aportes de capital de la casa matriz y no con mayores tarifas” (Krakowiak, 2012).↵
- Vila y Manzano tienen participación en el sector energético mediante diversas empresas. Esto incluye la empresa Phoenix Global Resources, en alianza con la suiza Mercuria Energy Group, Interoil de origen noruego, Integra Oil & Gas, que además de la producción de petróleo en Venezuela es accionista de Metrogas, Edemsa, distribuidora de energía eléctrica de Mendoza y finalmente Edenor, cuya adquisición a Pampa Energía concretaron en diciembre de 2020 en una sociedad que incluyó al empresario del cloro Mauricio Filiberti. (Navarro Rocha, 2021b).↵
- Entre 2006, año de ingreso de Pampa Energía como controlante, y 2015, Edenor tuvo una rentabilidad promedio negativa del 25%, mientras el segmento de distribución, a nivel nacional, fue del -9%. Sin embargo, en los últimos años alcanzó elevados valores de rentabilidad (75% en 2015) (Navarro Rocha, 2019).↵
- Hasta 2005, con anterioridad al ingreso de Sadesa como controlante de Central Puerto una parte considerable de esa deuda, el 15% era un saldo con el Sofax Banque, una subsidiaria de la propia TOTAL.↵
- Para el mismo periodo, los restantes países de la región incrementaron fuertemente sus deudas emitiendo bonos en los mercados internacionales dados los programas de flexibilización cuantitativa establecidos luego de la crisis financiera de 2008 (Torija Zone y Gottschalk, 2018).↵
- Los prestamos fueron emitidos a una tasa BADLAR –tasa para depósitos que superen el millón de pesos– más un margen de entre el 4% y 5%.↵
- Los niveles se encuentran algo por debajo de lo que ocurre en los países centrales, donde los activos financieros rondan entre el 50% y el 60% de los activos totales (Lapavitsas, 2016).↵
