




Introducción
El capítulo analiza los cambios regulatorios en el mercado eléctrico argentino desde su conformación a finales del siglo XIX hasta el proceso de privatización y desregulación durante la convertibilidad. Se trabaja desde una perspectiva que combina el examen de las modalidades de intervención estatal, el vínculo con los actores empresariales y las modificaciones regulatorias suscitadas.
El análisis introduce una periodización que incluye tres etapas: el proceso de electrificación y la hegemonía del capital extranjero, el despliegue del Estado empresario y la creación de empresas públicas verticalmente integradas, para arribar finalmente, al proceso de reestructuración y creación de un nuevo mercado eléctrico en la década de 1990. Se pone especial foco en esta última parte debido a dos motivos. En primer lugar, los cambios regulatorios sentarán las bases de funcionamiento del mercado y serán objeto de posteriores intervenciones políticas en vías de alterarlos, siendo el área donde se despliegue el accionar tanto de los grupos económicos como del Estado. En segundo lugar, nos permitirá introducir cuestiones técnico-operativas del sector eléctrico cuya especificidad se vuelve clave en los capítulos porvenir.
El capítulo se organiza de la siguiente manera. La primera parte da cuenta del proceso que va desde el surgimiento de un mercado eléctrico en Argentina a partir del arribo de empresas extranjeras hasta la etapa de auge y declive del Estado empresario. La segunda parte atiende las transformaciones acontecidas tras las privatizaciones, la introducción del modelo marginal y los efectos distributivos de precios y tarifas. Finalmente, la tercera parte aborda cómo las nuevas condiciones de funcionamiento del mercado eléctrico generaron las condiciones para una asociación entre el capital extranjero, los grupos económicos locales y los bancos, y el derrotero posterior de este fenómeno. Por último, se brindan unas conclusiones que dejan planteadas interrogantes y preguntas acerca de la etapa que se abrirá tras la crisis de la convertibilidad.
De la hegemonía del capital extranjero al Estado empresario
La expansión de la energía eléctrica a nivel internacional se desarrolló a partir del siglo XIX con la incorporación de servicios eléctricos en las grandes ciudades del mundo y la transición desde maquinas a vapor hacia motores eléctricos (Devine Jr, 1983). Si bien en un comienzo su uso fue puramente industrial, una vez completado el desarrollo tecnológico permitió que la electrificación se expandiera a las grandes ciudades del mundo. A su vez, la industria tenía una característica distintiva: el alto nivel de capital hundido necesario para su explotación y los problemas que podría llevar la existencia de competidores potenciales produjo con la expansión de la electrificación, la conformación del servicio de distribución como un monopolio natural (Hausman et al., 2008). El capital internacional jugó un rol central en los procesos de electrificación a partir de la inversión extranjera desplegada por holdings o free-standing company de Suiza, Alemania, Bélgica, Reino Unido y posteriormente Estados Unidos (Armstrong et al., 1995; Doria y Hertner, 2004; Segreto, 1994).[1]
Argentina no escapó a dicha tendencia, dando también hacia finales del siglo XIX los primeros pasos en el proceso de electrificación, particularmente en grandes ciudades como Buenos Aires, Rosario y La Plata con destino al alumbrado, los tranvías y las actividades industriales en un proceso liderado por el capital europeo (Liernur y Silvestri, 1993; Tafunell, 2011). El parque generador instalado era principalmente de carácter térmico, con uso intensivo del carbón, que se prolongará hasta después de la Segunda Guerra Mundial y pequeños desarrollos hidráulicos en provincias como Córdoba o Tucumán, siendo Argentina un adoptante tardío de esta tecnología a diferencia de otros países de la región como Brasil o Perú (Bartolomé y Lanciotti, 2015; Rubio y Tafunell, 2014).
El servicio se regulaba mediante concesiones municipales a 50 años con tarifas máximas ajustables al tipo de cambio y mediante monopolios naturales en la mayoría de los casos, salvo la ciudad de Buenos Aires que contaba con dos empresas: la Compañía Alemana Transatlántica de Electricidad (CATE) y la Compañía Ítalo Argentina de Electricidad (CIAE) (Saes y Lanciotti, 2012). Esta fragmentación del mercado contribuyó a diferencias regionales en los esquemas tarifarios y propició la creación de monopolios u oligopolios regionales liderados por holdings como el belga Societé Financière De Transports et d`Enterprises Industrielles (SOFINA) o el norteamericano American & Foreign Power (Tabla 2‑1). La concentración de los mercados donde se situaban, las economías de escala y el acceso privilegiado al financiamiento redundaron en elevadas tasas de ganancias que se situaron por encima de mercados eléctricos similares como el español (Lanciotti y Bartolomé, 2014).
Tabla 2‑1. Principales holdings extranjeros en el sector de energía eléctrica en Argentina (1909-1929)
Holding | Compañía eléctrica | País de origen accionista | Fecha de creación |
Societé Financière De Transports et d`Enterprises Industrielles (SOFINA) | Compañía Argentina de electricidad (CADE) | Bélgica/Alemania/ EE. UU | 1909 |
Compañía General de Electricidad de Córdoba | 1909 | ||
Societé d’Electricité de Rosario | 1910 | ||
Compañía de Electricidad del Norte Argentino | 1929 | ||
Intercontinents Power Company | Compañía de Electricidad de la provincia de Buenos Aires | Gran Bretaña | 1912 |
American & Foreign Power | Compañía Hidro Eléctrica de Tucumán | EE. UU. | 1919 |
Electric Bond and Share Company (EBASCO)/ANSEC | Compañía General Argentina de Luz y Fuerza (COLUZ) | EE. UU./Gran Bretaña/Bélgica | 1927 |
Compañía Sudamericana de Servicios Públicos | 1928 | ||
Compañía de Electricidad del Este Argentina | 1929 | ||
Compañía Central Argentina de Electricidad | 1929 | ||
Compañía de Electricidad de Los Andes | 1929 | ||
Intercontinents Power Company | Compañía de Electricidad del Sud Argentino | EE. UU. | 1929 |
Fuente: Elaboración propia a partir de la Base de datos de Empresas Extranjeras en Argentina/Foreign Companies in Argentina Database BDEEA/FCAD – PICT 2010/0501. Agencia Nacional de Promoción Científica y Tecnológica, Argentina
A partir de la década de 1930 las condiciones anteriormente descriptas comenzarán a generar una serie de cuestionamientos sobre las empresas extranjeras tanto por la calidad del servicio y la falta de inversiones como por las elevadas tarifas, lo que conducirá a la puesta en marcha de comisiones investigadoras en el Congreso Nacional y a presentaciones judiciales ante la Corte Suprema en defensa de los derechos de los usuarios (Araujo, 2002; Enrique, 2018). El giro decisivo ocurrirá con la asunción de Juan Domingo Perón como presidente en 1946.
La expansión generalizada de la actividad empresarial del Estado tuvo su capítulo en el sector energético y de servicios públicos declarado como esencial, lo que incluyó, por ejemplo, que el primer Plan Quinquenal y el Plan Nacional de Energía de 1946 proyectasen la instalación de centrales térmicas, la realización de estudios de factibilidad para desarrollos hidroeléctricos y la construcción de 4.500 km de líneas de eléctricas (La Scaleia, 2008; Ugalde, 1983). Por lo tanto, el sector eléctrico no fue ajeno al incesante y continuo incremento de la actividad del Estado y las empresas públicas en diferentes sectores de la economía que se prolongará hasta la década de 1970 (Belini y Rougier, 2008).
En 1947 se creó Agua y Energía Eléctrica (AyEE)[2], encargada de ejecutar proyectos hidroeléctricos en todo el país, pero también responsable de la construcción de redes de alta tensión y la gestión de centrales térmicas. Posteriormente el gobierno dictatorial de Pedro Eugenio Aramburu intervino la Compañía Argentina de Electricidad (CADE) y nacionalizó ANSEC, mientras el gobierno de Arturo Frondizi contó con dos hitos fundamentales para el sector: la creación de Servicios Eléctricos del Gran Buenos Aires (SEGBA) en 1958 a partir de los activos pertenecientes a la Compañía de Electricidad de la Provincia de Buenos Aires (CEP) y la CADE, así como la sanción del primer marco regulatorio de carácter nacional, el “Régimen jurídico de la industria eléctrica” de 1960 cuya vigencia se extenderá hasta 1991.[3] A la par, AyEE continuaba expandiendo su radio de operaciones, adquiriendo activos de los antiguos holdings ANSEC y Sudam, mientras efectuaba estudios de factibilidad sobre los ríos Paraná y Uruguay (Ascencio y Navarro Rocha, 2022).[4]
El principal problema que enfrentaron el gobierno de Frondizi y los subsiguientes era el incremento en la demanda de energía tanto residencial como industrial en el Área Metropolitana de Buenos Aires (AMBA), donde la demanda insatisfecha y los cortes habituales de electricidad se debían no solo a mayores requisititos en generación sino a falta de inversión en las redes de distribución (Gerchunoff y Llach, 2018; Panceri, 2015). En esta dirección se dirigirán los esfuerzos de los gobiernos por venir hasta la dictadura consumada tras el golpe que derrocó a Isabel Perón.
Entre 1966 y 1976 se desarrolló el periodo más destacable de actividad empresarial por parte del Estado, con participaciones en sectores como industrias básicas (siderurgia y petroquímica) e infraestructura (Rougier, 2021; Schvarzer, 1979). En el sector eléctrico el parque generador se amplió y diversificó con la construcción de Atucha I[5], primera central nuclear de la región y la creación de Hidroeléctrica Norpatagónica (HIDRONOR) en 1967, cuya primera obra será la hidroeléctrica El Chocón-Cerros Colorados.[6] Entre estos años también se incrementó la potencia instalada de las centrales de AyEE y se construyeron las dos primeras líneas de alta tensión que permitieron la interconexión Buenos Aires – Rosario y Buenos Aires – Comahue (M. A. Kazimierski, 2020).
Si entre 1940 y 1970 el Estado argentino se caracterizó por el lugar central que desplegó en el sector eléctrico, donde “asumió riesgos, hundió capital y sostuvo, bajo gobierno y regímenes políticos distintos, un proyecto de desarrollo de la infraestructura energética con carácter federal y nacional” (Ascencio y Navarro Rocha, 2022, p. 77), la etapa abierta con la dictadura militar de 1976 implicó el inicio del deterioro de las capacidades estatales en el sector, aunque el recorrido distó de ser lineal, presentado un carácter sinuoso.
Esto quedó de manifiesto en que, por un lado, no se iniciaron nuevas obras de infraestructura de importancia con la excepción de la represa Alicurá, concluyéndose las de la etapa anterior (Salto Grande, Planicie Banderitas, Arroyito y Embalse), por otro, se provincializó parte de AyEE –transferencia a las provincias de líneas de transmisión, servicios de riego o pequeños motores de generación[7]– y se estatizó la Compañía Ítalo-Argentina de Electricidad. [8] Esto convivió con la continuidad la política nuclear a partir de la aprobación del Plan Nuclear de 1979 que ambicionaba construir cuatro centrales nucleares y conseguir la autonomía completa en el manejo del ciclo del combustible (Rodríguez, 2014).
En este sentido, la dinámica del sector eléctrico no escapó a las tendencias generales que dominaron la lógica político-económica de la última dictadura militar. El quiebre del modelo sustitutivo y su reemplazo por uno de valorización financiera, donde se denostaba el rol que la intervención estatal había tenido hasta la fecha señalándosela como una de las principales responsables de la crisis, convivió con un Estado que en los hechos amplió su rango de acción y la inversión pública se ubicó por encima de sus registros históricos, coexistiendo con una privatización periférica en algunos sectores como el petrolero que favoreció a un conjunto de grupos económicos locales (Basualdo, 2010; Castellani y Serrani, 2013; Ferrer, 2004; Schvarzer, 1986).
El final de la dictadura y el regreso de la democracia iniciada con el gobierno de Raúl Alfonsín en 1983 estuvo marcado por la inestabilidad, el aumento de la inflación que devino en hiperinflación hacia el final del mandato, la carga de la deuda externa heredada del gobierno militar y el estancamiento económico, en un contexto internacional desfavorable, y con planes de estabilización que fracasaron continuamente en mejorar la actividad (Libman et al., 2022).[9]
Esta coyuntura afectó profundamente al sector eléctrico: caída de la inversión fija, particularmente en AyEE[10] (-50% entre 1983-1989), crecimiento del endeudamiento externo, cancelación de Atucha II y demás obras nucleares, y ausencia de grandes obras de infraestructura, salvo la inauguración de Alicurá en 1984 y el inicio de la represa Piedra del Águila que será finalizada en 1993 (Ascencio, 2023; Hurtado, 2012).[11]
Junto a la falta de inversión la cuestión tarifaria emergió como el otro gran problema del sector. La literatura ha debatido esta problemática sosteniendo que tras el “gran deterioro” de 1945-1952 (Miñana y Porto, 1982; Navajas, 2015), se desarrollaron diferentes ciclos de precios y tarifas que oscilaron entre incrementos reales bajo diferentes planes de estabilización hasta momentos de elevado rezago del precio de estos bienes en contextos inflacionarios, donde los objetivos de la política económica era utilizarlos como ancla inflacionaria (Canitrot, 1975; Cont et al., 2021; Díaz Alejandro, 1975; Mallon y Sourrouille, 1973). No obstante, si bien la lectura en términos generales es correcta, un análisis pormenorizado por empresa muestra diferencias sustanciales. Hasta 1975 AyEE y SEGBA compartían una trayectoria similar en cuanto a periodos de deterioro tarifario y recuperaciones posteriores, separándose a partir de aquí para terminar a finales de la década de 1980 en situaciones disímiles (Tabla 2‑2).
Tabla 2‑2. Tarifas (1960=100) e inversiones (1965=100) para SEGBA y AyEE
Año | SEGBA | AyEE | ||
Tarifas | Inversiones | Tarifas | Inversiones | |
1965 | 90 | 100 | 72 | 100 |
1966 | 105 | 104 | 91 | 80 |
1967 | 112 | 109 | 111 | 97 |
1968 | 108 | 130 | 110 | 152 |
1969 | 101 | 159 | 100 | 156 |
1970 | 89 | 111 | 87 | 197 |
1971 | 86 | 139 | 74 | 154 |
1972 | 90 | 126 | 62 | 182 |
1973 | 96 | 124 | 55 | 250 |
1974 | 99 | 122 | 63 | 433 |
1975 | 66 | 127 | 48 | 555 |
1976 | 67 | 115 | 67 | 449 |
1977 | 78 | 111 | 93 | 679 |
1978 | 86 | 111 | 100 | 356 |
1979 | 78 | 71 | 80 | 280 |
1980 | 83 | 118 | 84 | 429 |
1981 | 93 | 99 | 96 | 332 |
1982 | 65 | 84 | 71 | 237 |
1983 | 69 | 73 | 73 | 194 |
1984 | 64 | 117 | 69 | 109 |
1985 | 67 | 67 | 69 | 94 |
1986 | 75 | 64 | 79 | 99 |
1987 | 69 | 64 | 88 | 99 |
1988 | 70 | 64 | 86 | 99 |
1989 | 77 | 103 | 96 | 97 |
Fuente: elaboración propia en base a SIGEP (1984, 1986, 1990) y Ascencio (2023) *Se deflactó por el Índice de Precios Mayorista No Agropecuario Nacional **Desde 1981 SEGBA incluye los a la CIAE
La caída de la inversión arrastrada desde mediados de la década de 1970, que afectó particularmente al parque generador de SEGBA que poseía máquinas anticuadas, junto a la sequía del año 1988 llevó a que los dos últimos años del gobierno de Alfonsín estuviesen dominados por cortes programados y prolongados de electricidad. El corolario se cerraba bajo un contexto internacional donde la globalización y la apertura comercial se consolidaban como visión dominante, y un ámbito local en el que la reforma del Estado y la desregulación económica se convertían en la respuesta legitima ante la crisis de finales de la década (Gerchunoff y Llach, 2018; Ortiz y Schorr, 2006a).
De esta forma se distinguen dos periodos, el primero marcado por el auge del Estado empresario en el sector, donde la potencia instalada se expandió a razón de una tasa del 6,6% anual acumulativo entre 1963 y 1975, y un segundo de ralentización y posterior declive donde el parque generador se expandió al 4,6% anual acumulativo (Gráfico 2‑1). Además, como ya se indicó muchas de las obras posteriores a 1975 habían sido iniciadas en el periodo expansivo pero finalizadas posteriormente dada su complejidad y tiempos de ejecución.
Gráfico 2‑1. Potencia instalada en MW según empresa y tasa de crecimiento anual acumulativo según periodo
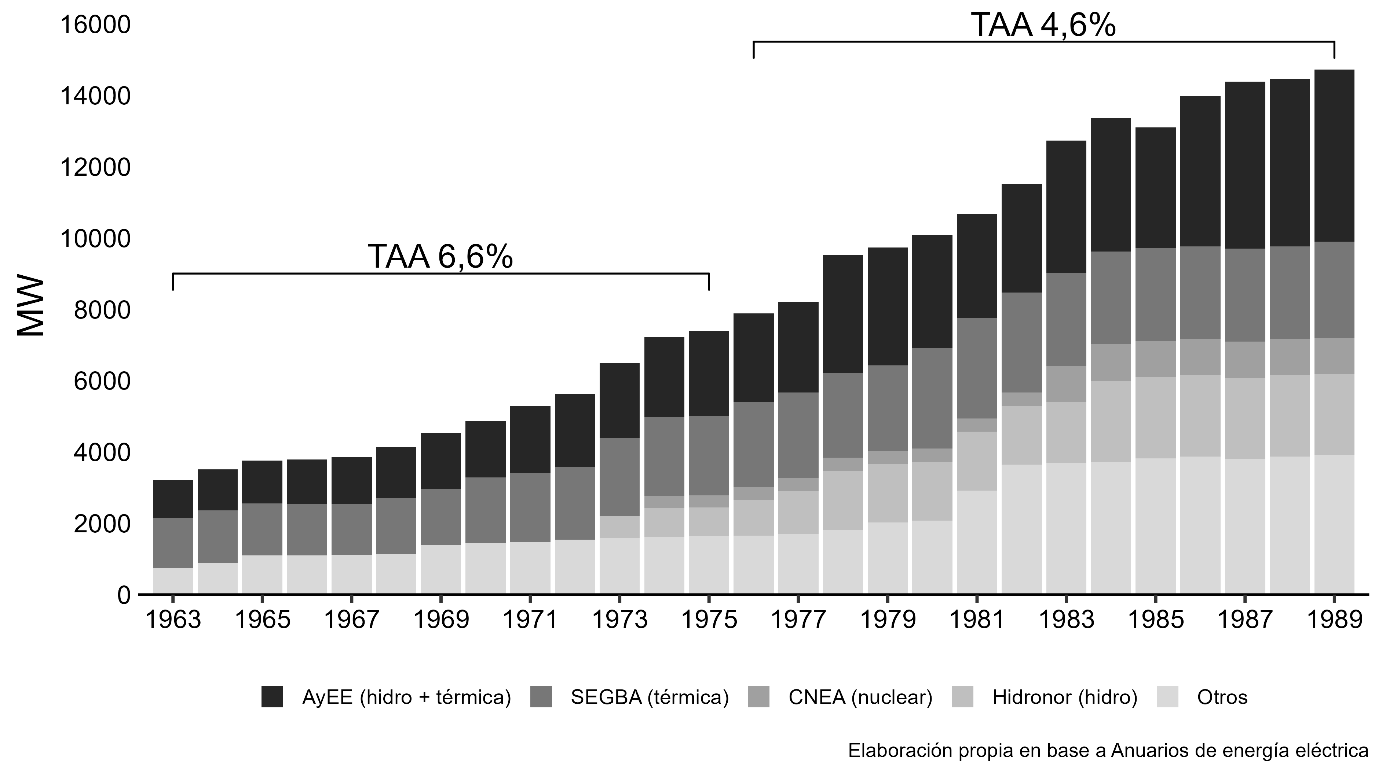
El gráfico permite extraer una segunda conclusión, la diversificación de la matriz eléctrica a partir del accionar estatal –creación de Hidronor, puesta en marcha de Salto Grande y Atucha–. La incorporación de estas tecnologías convivió con la gasificación del parque térmico iniciado en la década de 1960 y profundizado desde 1975-1977 con la entrada en funcionamiento del Gasoducto Troncal del Norte y la explotación del yacimiento de Loma la Lata (Ascencio y Navarro Rocha, 2022; Furlán, 2017).[12]
Privatización y creación de un nuevo mercado de energía eléctrica
La crisis social, política y económica de 1989 condujo a la entrega anticipada del gobierno por parte de Raúl Alfonsín a Carlos Menem, vencedor de las elecciones presidenciales de dicho año. No obstante, la crítica coyuntura estuvo lejos de ser resuelta, enfrentando el gobierno durante sus dos primeros años el fracaso sucesivo de los planes de estabilización implementados hasta desembocar en el Plan de Convertibilidad de abril de 1991. Este, mediante la renuncia a herramientas de política comercial –apertura comercial y reducción de protección arancelaria–, eliminación de la política cambiaria –fijación del tipo de cambio– y de la política monetaria –caja de conversión peso/dólar– logró reducir la inercia inflacionaria y recomponer las cuentas públicas, lo que apoyado por un contexto internacional favorable de liquidez, permitió entre 1992 y 1995 recuperación de la actividad y los ingresos (Cantamutto y Wainer, 2013b; Damill et al., 2003). Sus efectos en términos políticos se tradujeron en la conformación de una nueva hegemonía que combinó el movimientismo clásico del peronismo junto con el neoliberalismo: una alianza policlasista ente diferentes sectores de la clase trabajadora y sectores de clase media alta y alta que abandonaron a las viejas corrientes de derecha liberal, y el quiebre de las alianzas corporativistas propias de la Argentina de posguerra (Heredia, 2015; Pucciarelli, 2011). Esta revolución conservadora se completó con dos leyes fundamentales como fueron las de Reforma del Estado y Emergencia Económica[13], que abrieron la puerta a un ambicioso, acelerado e integral proceso de privatizaciones que desarmó el rol que las diferentes empresas públicas habían ocupado en la actividad económica y le permitió al gobierno ganar credibilidad ante la comunidad de negocios, dejando atrás la carga ideológica que hasta entonces suponía el peronismo (Gerchunoff y Cánovas, 1995). Si bien ambas normativas sancionadas en 1989 fueron antecesoras de la convertibilidad, la llegada de Cavallo al Palacio de Hacienda y su absorción de la cartera de Obras Públicas le imprimió mayor velocidad a las desregulaciones y privatizaciones.
En materia regulatoria, la revolución conservadora menemista se hizo eco de lo ocurrido a nivel internacional desde finales de la década de 1970 cuando la ola privatizadora y favorable a la desregularización surgida en Gran Bretaña y Estados Unidos cuestionó el rol detentando por el Estado en la gestión de diversos monopolios naturales como la electricidad, el gas natural, el transporte o las telecomunicaciones. Si la “Era de la regulación” se había caracterizado por una visión positiva del Estado regulador, cuya tarea permitía solucionar fallas de mercado, asignar correctamente los recursos en el marco de economías de escala y evitar guerras de precio (Rivera Urrutia, 2004), el giro de finales de la década de 1970, la “Era de la desregulación”, hará eje en las fallas de gobierno cuestionando el rol benevolente asignado al regulador y sosteniendo, en sentido contrario, que este se encuentra dirigido por individuos que persiguen su propio interés –mayor poder o mejores salarios–, que puede ser capturado por diversos grupos de interés, y que incluso cuando busque el bien común, no tienen capacidad para alcanzarlo (Chang, 1997). Como punto de llegada, la crítica apuntaba que las fallas de mercado se producen por la intervención pública por lo cual es preciso levantar barreras para habilitar la competencia, desregular y, donde existan empresas públicas, privatizarlas.[14]
En el caso de la energía eléctrica, la literatura agregó que el modelo de empresas verticalmente integradas y bajo monopolios naturales trajo aparejados problemas como sobreinversión, traslado de riesgo hacia los clientes cautivos, imposibilidad de cambio de proveedor del servicio, disparidades de precios, subsidios cruzados y regulación subóptima por falta de personal calificado suficiente (Sioshansi, 2006; Sioshansi y Pfaffenberger, 2006). La propuesta por lo tanto implicó una serie de etapas que incluyeron: reestructuración –separación entre generación, transporte y distribución–, creación de un mercado mayorista y competencia minorista, creación de un regulador independiente que facilite el acceso a la red a terceros y privatización de empresas existentes eliminando barreras para el ingreso de nuevos actores (Jamasb y Pollitt, 2005). Se esperaba que al final del camino los aumentos de eficiencia por competencia superasen los mayores costos de transacción y menor coordinación en la que incurría el sistema.
El proceso privatizador tuvo alcance global aunque un desarrollo heterogéneo y resultados igual de desparejos. El Reino Unido, los países nórdicos y Texas fueron considerados como quienes lideraron el proceso, mientras se tendió a destacar en el caso de América Latina a Chile y Argentina dentro del grupo de los casos exitosos y de mayor celeridad. Por contraste, se señaló a Europa continental y los países asiáticos como los más retrasados y donde se encontraron los mayores problemas (Amundsen y Bergman, 2006; Newbery, 1997; Pollitt, 2008; Weigt, 2009). Sin embargo, la liberalización no estuvo exenta de problemas: desde la crisis eléctrica en California y más recientemente en Texas, la falta de competencia y el poder de mercado en el Reino Unido, la suba de tarifas tras las privatizaciones pese a las promesas de su reducción o la deficiencia en los marcos regulatorios que penaliza inversiones con elevados costos fijos como la nuclear contradijeron lo señalado sobre los efectos positivos de las reformas (Finon et al., 2013; Michaels, 2004; Sergent, 2022).[15]
En el caso argentino, las privatizaciones se desarrollaron en diferentes oleadas desde 1989, ingresando el sector eléctrico en un segundo ciclo iniciado en 1991. Esta etapa tuvo algunas diferencias con la anterior. En primer lugar, una segmentación de las unidades de negocios con anterioridad a su transferencia al sector privado, que en el caso del sector de energía eléctrica llevó a una división en tres tipos de actividades distintas: producción, transporte y distribución. En segundo lugar, un desplazamiento en la forma de pago, que pasó de priorizar la capitalización de títulos de deuda al desembolso en efectivo como estrategia para resolver los problemas fiscales, aunque sin abandonar dichos títulos en la forma de pago. En tercer lugar, se le dio espacio a la creación de marcos regulatorios y entes de control con anterioridad al proceso de transferencia de las empresas (Azpiazu, 2002; Gerchunoff y Cánovas, 1995).[16]
El diagnóstico oficial para llevar adelante este proceso contemplaba que era necesario:
Revertir la tendencia declinante de la calidad del servicio eléctrico, el déficit progresivo y acelerado de las empresas estatales prestatarias y la insatisfacción creciente de los usuarios. El sector eléctrico estaba desfinanciado, el Tesoro Nacional había agotado sus posibilidades de asistirlo y la discontinuidad crónica del gerenciamiento estatal había provocado gravísimos desaciertos en las decisiones de corto, mediano y largo plazo. El sistema había colapsado y debía ser reemplazado (ENRE, 1994a, p. 9).
Podemos encontrar tres motivaciones distintas para llevar adelante la reestructuración del sector: una motivación fiscal, una motivación de eficiencia y una motivación política. Bajo la motivación fiscal se englobaron aquellos argumentos que focalizaban en el déficit fiscal que generaban las empresas y la necesidad de fondos frescos para hacer frente ante todo al pago de la deuda externa que debía afrontar el país.
Las motivaciones que enfatizaban la eficiencia indicaban que se buscaba “mediante la introducción de la competencia donde fuera posible, promover la participación del capital privado y proteger los intereses de los usuarios, regulando los mercados que tuvieran las características de monopolios naturales” (Pistonesi, 2001, p. 46). Una justificación que se encuentra en sintonía con lo sostenido para avanzar con las privatizaciones en el resto de las actividades económicas, cuya idea rectora a favor de estas era que la magnitud de las inversiones necesarias para volver eficientes a las compañías era imposible de ser llevada adelante con fondos públicos dada la denominada quiebra del Estado de mediados de los años ‘80 (Azpiazu y Basualdo, 2004).
Por último, pero no menos importante, se encontraban las motivaciones políticas que operaron detrás de todo el programa privatizador. La implementación de este contó con el apoyo simultáneo de los grupos económicos locales, del capital extranjero y de los acreedores externos, y permitió consolidar el programa económico y el proyecto político del presidente Menem (Abeles, 1999; Gerchunoff et al., 2003). Se desarrolló entonces una triple alianza que incluyó a los grupos económicos locales más importantes, que aportaron capacidad gerencial administrativa y de lobby, junto a su conocimiento de la infraestructura nacional; empresas transnacionales, que aportaron experiencia tecnológica y de gestión –fundamentalmente por el hecho de desempeñarse como operadoras de servicios públicos–, y por último, bancos extranjeros y locales, que aportaron gran parte de los títulos de deuda pública argentina que serían capitalizados.
Mientras para el conjunto de investigadores tributarios de la perspectiva de economía política de la FLACSO (Azpiazu, 2005a; Azpiazu y Basualdo, 2004), la articulación entre los diferentes actores terminó por conformar una comunidad de negocios que aumentó su influencia sobre el desempeño macroeconómico y redujo los grados de autonomía del sistema político, para otros autores (Etchemendy y Filc, 2001) la participación de los grupos económicos locales en el programa privatizador al lado del capital extranjero fue ante todo producto de negociaciones más o menos formales y acuerdos entre dichos actores y el Estado, que los llevó a ser parte de una coalición reformista. Ambas perspectivas enfatizan que quienes salieron fortalecidos de estas reformas eran quienes al momento de estas eran actores poderosos tanto económica como organizacionalmente.
El nuevo marco regulatorio
Mediante la reglamentación de la Ley N.º 24.065, del régimen de la energía eléctrica, sancionada en diciembre de 1991, el decreto reglamentario N.º 1.398/92 y el decreto sobre inversiones extranjeras N.º 1.853/93, se creó un nuevo marco regulatorio cuyo lema era “competencia cuando es posible, regulación cuando es necesaria” (ENRE, 1998, p. 11), que contenía como principales novedades la separación en segmentos de actividad y la relegación del rol del Estado empresario a uno de regulación y policía vía la Secretaría de Energía y el Ente Nacional Regulador de la Electricidad (ENRE), cuya creación se encontraba contemplada en la ley.
Entre las nuevas funciones que tenían la Secretaria de Energía y el ENRE se encontraban: la promoción de la competitividad en generación de energía y el aliento de inversiones, garantizar el libre acceso y la no discriminación de los servicios de transporte y distribución, asegurar que las tarifas que se apliquen sean justas y razonables, así como la protección de los derechos de los usuarios y la convocatoria a audiencias públicas para la participación en la toma de decisiones y el control ambiental de la actividad.
El nuevo ordenamiento del mercado de energía eléctrica se organizó siguiendo el modelo británico (Thomas, 2006; Vickers y Yarrow, 1988), promoviendo la desintegración vertical de la actividad.[17] Esto dio lugar al surgimiento de nuevos actores:
- Las generadoras: actúan dentro del Mercado Eléctrico Mayorista (MEM) y desarrollan su actividad en un régimen de competencia, celebrando contratos de suministros pactados libremente con distribuidoras y grandes usuarios o vendiendo su energía en un mercado spot.
- Las transportistas: se trata de un monopolio natural, donde los agentes transportan energía entre las generadoras y las distribuidoras o los grandes usuarios, cobrando por esta actividad una tarifa de peaje. La actividad quedó separada de la generación y distribución, teniendo prohibido los transportistas comprar o vender electricidad.
- Las distribuidoras: abastecen a los usuarios finales que no puedan contratar el suministro de forma independiente. Se trata de una actividad de carácter monopólico, con reserva zonal de mercado.
- Los grandes usuarios: son aquellos que contratan el suministro de energía directamente en el MEM, pactando el precio con las generadoras. Los grandes usuarios se encuentran, a su vez, divididos en tres tipos: grandes usuarios mayores, grandes usuarios menores y grandes usuarios particulares.
La privatización se llevó adelante creando unidades productivas jurídicamente independientes a partir de las centrales en manos SEGBA, Hidronor, y Agua y Energía Eléctrica. En el caso de la distribución eléctrica del área metropolitana, en manos de SEGBA, se crearon tres áreas de concesión que dieron lugar a las empresas Edenor[18], Edesur[19] y Edelap.[20] El transporte de alta tensión pasó a estar a cargo de una única compañía regulada, Transener[21], mientras la distribución troncal quedó a cargo de seis empresas distintas: Transnea, Transba, Transpa, Transcomahue, Distrocuyo y Transnoa. La concesión de los servicios se estableció en 95 años, con exclusividad zonal, siendo adjudicada la empresa a la mejor oferta económica.
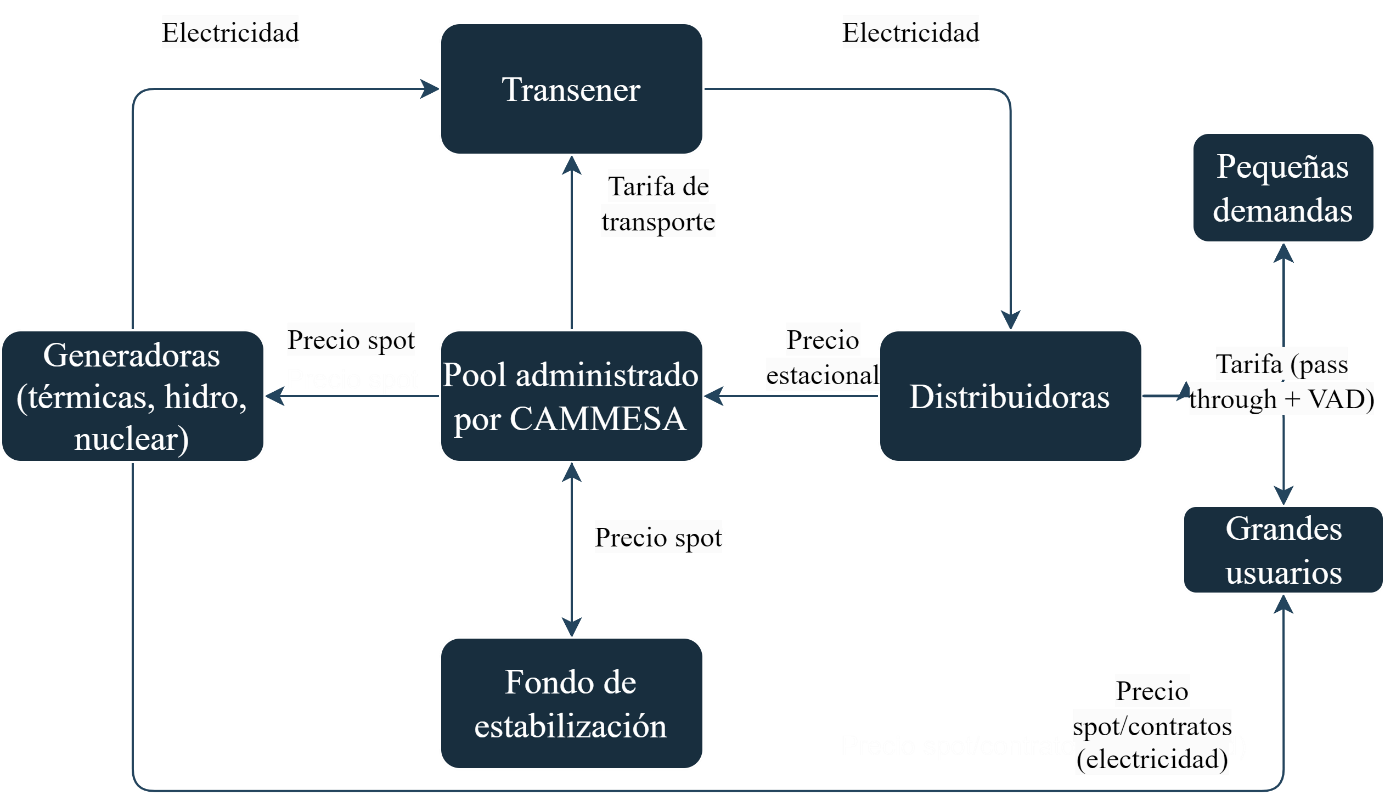
La Ley N.º 24.065 creó también el MEM al que concurren generadores con libre acceso para ofrecer su producción, distribuidores, transportistas y grandes usuarios de energía. El MEM pasó a ser gestionado por la Compañía Administradora del Mercado Eléctrico Mayorista (CAMMESA), cuyo paquete accionario está integrado por el Estado nacional (20%) y las cámaras sectoriales representantes de generadores (AGEERA), grandes usuarios (AGUEERA), transportistas (ATEERA) y distribuidoras (ADEERA), cada una con un 20%.
El mercado mayorista dio lugar a dos segmentos diferenciados: un mercado spot y uno a término o de contratos. El primero quedó definido bajo una lógica marginal: el precio sancionado de forma horaria es el del costo necesario en que incurra el sistema para abastecer una unidad adicional de energía demandada –costo marginal de corto plazo–. La remuneración a los generadores también incluye un valor por potencia puesta a disposición y sobrecostos derivados de restricciones de la red (FIEL, 1999).[22] De esta forma el costo total de abastecimiento de la demanda está compuesto por costos variables de corto plazo (combustibles, operación y mantenimiento, fletes) y costos fijos o de largo plazo vinculados a la potencia.
Sin embargo, los usuarios cautivos de las distribuidoras no abonan el precio spot horario, sino un precio estabilizado definido por la Secretaría de Energía trimestralmente conocido como precio estacional, que es un precio spot medio esperado calculado en base a proyecciones de oferta y demanda del sistema.[23] Las diferencias entre los precios monómico, al que venden las generadoras, y estacional, al que compran las distribuidoras, se salda mediante un Fondo de Estabilización. CAMMESA, en tanto Organismo Encargado del Despacho (OED), tiene como función minimizar el costo total del sistema a partir de cruzar una proyección de demanda que requiere ser abastecida, los costos de operación de las diferentes tecnologías disponibles y las pérdidas de transporte (Guzowski, 2015).[24] La función del OED es ordenar las maquinas según un orden de precios ascendentes.
En segundo lugar, existe un mercado de contratos de abastecimiento o a término utilizado principalmente por los grandes usuarios industriales, quienes pueden comprar energía directamente a las empresas generadoras sin pasar por las distribuidoras. Los grandes usuarios, de acuerdo si son Grandes Usuarios Mayoristas (GUMA) o Grandes Usuarios Menores (GUME), tienen diferentes opciones y responsabilidades al momento de contratar la energía demandada.
Legalmente, la generación fue definida como un servicio de interés general, que opera en un mercado de competencia y donde la regulación se encuentra más atenuada. El transporte y la distribución fueron definidos como mercados cautivos, dadas sus características técnicas, sujetos a regulaciones de control de precios y calidad de servicio.
Las actividades de generación y transporte pasaron a estar reguladas por el ENRE, mientras la distribución pasó a estar regulada por las distintas autoridades provinciales. El ENRE únicamente tiene competencia en el caso de las distribuidoras que pasaron a actuar en las localidades correspondientes a la ex SEGBA: Edenor, Edesur y Edelap.[25]
La regulación en el caso del transporte indica que la responsabilidad de los nuevos concesionarios se limita a la gestión de las instalaciones existentes, recibiendo por dicha tarea una tarifa que debe cubrir los costos de operación y mantenimiento junto a una rentabilidad razonable. No es tarea de los operadores las decisiones vinculadas a la ampliación de la red, quedando esta, a cargo de terceros interesados.
Finalmente, la regulación en materia de distribución indica que las empresas prestatarias están obligadas a abastecer a toda la demanda solicitada dentro de su área de operación, cobrando por ello una tarifa que debe permitir brindar el servicio, cubrir los costos de explotación y obtener una rentabilidad razonable (ENRE, 1994a). La determinación de la tarifa incluye dos partes: por un lado, el traslado de los precios del mercado mayorista (pass through), y por otro, los propios costos de distribución, también conocidos como Valor Agregado de Distribución (VAD). En su definición operan una serie de trade-offs donde el regulador debe armonizar los intereses de los usuarios y de los prestadores bajo objetivos múltiples que incluyen sostenibilidad, eficiencia y equidad. En última instancia, el objetivo del regulador es operar sobre la tasa de rentabilidad de las empresas monopólicas incentivando a que estas “sean más eficientes reduciendo sus costos, esto es, más rentables y a que compartan con los usuarios esas ganancias de eficiencia” (Devoto, 2008, p. 207).
Para conseguir este objetivo el regulador puede operar de forma directa o indirecta. En el primer caso se trata de una regulación por tasa de retorno o costo de servicio donde las empresas brindan al regulador los cálculos de los costos de explotación, el capital empleado y el costo del capital, para luego auditarlos y fijar una tasa de rentabilidad justa sobre el capital empleado (Newbery, 1998). Este modelo, utilizado principalmente en Estados Unidos, Canadá y Japón, fue criticado al momento de llevar adelante las privatizaciones en el Reino Unido cuestionando que tendía a una sobre capitalización de las empresas, sin incentivos a reducir sus costos[26], y era extremadamente difícil de aplicar por las agencias reguladoras, exigiendo la concurrencia de una burocracia muy calificada (Vickers y Yarrow, 1988).[27] En su reemplazo se propuso un esquema de tipo precio máximo (price-cap) definido a partir de la fórmula , donde RPI es un índice de precios minoristas (Retail Price Index, por sus siglas en inglés) y X es un factor de eficiencia. En este modelo el objetivo es que al fijar un precio máximo que el prestador puede cobrar por el servicio brindado, este tenga incentivo a reducir sus costos y por ende, obtener una ganancia a partir de la diferencia entre ambos. Al aparecer restando, la idea es que en las revisiones tarifarias, el factor X sea trasladado a los usuarios mediante una baja en las tarifas abonadas. El ajuste por RPI, de carácter semestral, busca que la empresa quede protegida por la inflación (Beesley y Littlechild, 1989). La particularidad en el caso argentino fue que el ajuste por inflación se constituyó mediante una fórmula polinómica que combinó las variaciones de los precios al consumidor (CPI) y de productos industriales (PPI) de Estados Unidos. Esto no solo operó como un seguro de cambio y una indexación por índices de precios extranjeros prohibida en la propia ley de Convertibilidad, sino que también hizo que los usuarios locales absorbieran inflación norteamericana en un periodo donde esta fue mayor que la nacional (Azpiazu, 2005a).
Ilustración 2.1. Diagrama de funcionamiento del mercado eléctrico argentino
 Fuente: Elaboración propia en base a CAMMESA, Secretaría de Energía y ENRE
El marco regulatorio también introdujo una serie de restricciones sobre tenencias accionarias destinadas a evitar la reintegración vertical del sistema y el poder de mercado. Se estableció la imposibilidad por parte de los transportistas de comprar o vender energía, así como de ser propietarios de paquetes mayoritarios de generación o distribución. Para el caso de los operadores en el segmento de generación, existe un límite del 10% de la capacidad instalada en manos de una empresa.[28] Además se dispusieron limitaciones a la propiedad de las nuevas empresas eléctricas, indicando por ejemplo en el Artículo 30º que “ningún generador, distribuidor, gran usuario ni empresa controlada por algunos de ellos o controlante de los mismos, podrá ser propietario o accionista mayoritario de una empresa transportista o de su controlante” (Ley N.º 24.065), y como plantea en el Artículo 32º, que “sólo mediante la expresa autorización del ente, dos o más transportistas, o dos o más distribuidores, podrán consolidarse en un mismo grupo empresario o fusionarse” (Ley N.º 24.065).
Sin embargo, esta serie de reglamentaciones contenidas en el articulado de la ley fueron flexibilizadas en el Decreto Reglamentario 1.398/92, que las tornó mucho más laxas. Así por ejemplo el ENRE, que debería haberse constituido dentro de los 60 días de sancionado el nuevo marco regulatorio, entró en vigor con varios meses de retraso y una vez que ya habían sido concesionadas las áreas de distribución y transferidas las centrales de la ex SEGBA (Vispo, 1999). Por otro lado, en su Artículo 9 º, el decreto reglamentario modificó los vínculos de propiedad entre empresas generadoras, distribuidoras y transportistas que pudiese haber, al indicar que:
El titular de una concesión de distribución no puede ser propietario de unidades de generación. De ser éste una forma societaria, sí pueden serlo sus accionistas, como personas físicas o constituyendo otra persona jurídica con ese objeto (Decreto N.º 1398/92).
Esta situación terminó por generar un mapa heterogéneo de empresas y actores, donde mientras a nivel federal existieron bajos niveles de concentración, en el AMBA, las nuevas empresas tendieron a estar vinculadas propietaria y comercialmente. Compañías como Applied Energy Services (AES), Pérez Companc, Chilectra y Endesa[29] se convirtieron en propietarios de empresas generadoras y distribuidoras al mismo tiempo, utilizando para ello distintas firmas subsidiarias como Inter-Rio Holding Establishment y Maipú Inversora en el caso de Pérez Companc, o Distribuidora Chilectra y Metropolitana Chilectra S.A, en el caso de Chilgener (Murillo y Finchelstein, 2004; Ramírez, 2020). En el segmento de generación, la concentración del mercado tendió a crecer hacia finales de la convertibilidad aunque tendió a permanecer como moderada según el Índice de Herfindahl e Hirschman (IHH) utilizado habitualmente como métrica (Cardozo, 2003).
En síntesis, pese a buscar implementar cierta regulación a la concentración del mercado eléctrico y limitar la propiedad del capital, “las imprecisiones, ‘debilidades’ e, incluso, las modificaciones introducidas respecto a la normativa original –sumadas a la escasa predisposición oficial por regular efectivamente en la materia– han ido desvirtuando los lineamientos originales” (Azpiazu et al., 2001, p. 88).
A la normativa sancionada también hay que añadirle los derechos originados en los Tratados Bilaterales de Inversión (TBI) firmados por Argentina. Esta combinación de auto restricciones (normativa y tratados) tenía como objetivo minimizar la posibilidad de renegociación de los contratos, provocando que cualquier modificación tuviera un elevado costo (Stanley, 2004). [30]
Tabla 2‑3. Cambios en el sector de energía eléctrica entre los períodos previo y posterior a las reformas de mercado
Período pre-reformas | Período post-reformas | |
Marco jurídico | Ley N.º 15.336/60 | Ley N.º 24.065/91 y decretos N.º 1.398/92 y 1.853/93 |
Tarifas | Fijada por el Poder Ejecutivo en base a criterios redistributivos (subsidios cruzados) | Los usuarios finales abonan la totalidad de los costos de transporte y generación, así como los costos de distribución y una tasa de “rentabilidad razonable” |
Rol del Estado | Control de la actividad por medio de empresas públicas nacionales y provinciales | Regulación de la actividad por intermedio de la Secretaría de Energía y el ENRE |
Inversión y ampliación de la red | A cargo del Consejo Federal de la Energía Eléctrica y con aportes del Fondo Nacional de la Energía Eléctrica | Sin planificación global. Obras a cargo principalmente de operadores privados |
Jurisdicción de las fuentes hidráulicas | Bajo mandato del Poder Ejecutivo. Distribución mensual de regalías a provincias involucradas por energía vendida del 5% | Bajo jurisdicción provincial y coordinación interestadual |
Definición del servicio | De servicio público | De servicio público para el transporte y la distribución, de interés general para la generación |
Fuente: Elaboración propia en base a leyes N.º 15.336/60 y 24.065/91, y decreto N.º 1.398/92 y N.º 1.853/93
Precios, tarifas y competencia. Los efectos distributivos de la reorganización del mercado eléctrico
Las modificaciones suscitadas en el funcionamiento del nuevo mercado eléctrico conformado tras las privatizaciones dieron lugar a un amplio debate en la literatura. Un primer conjunto de autores tendió a resaltar que el nuevo modelo ofreció mejoras en materia de inversión, innovación, gestión técnica y comercial (FIEL, 1999). Para Gerchunoff et al.(2003), el caso eléctrico puede ser considerado un buen comienzo, en tanto se siguieron adecuadamente los pasos necesarios –elaboración de marcos regulatorios, licitaciones, transferencias de activos– en vistas a que prime la eficiencia. Investigadores provenientes de organismos internacionales (Shaikh et al., 1996; Vagliasindi y Besant-Jones, 2013) y consultores (Montamat, 2007), principales promotores del proceso, sostuvieron que la privatización y desregulación de la actividad dio lugar a mejoras en la calidad del servicio, la seguridad del suministro y elevó la credibilidad del gobierno ante inversores extranjeros debido al compromiso asumido en la reestructuración económica y la eliminación de transferencias a empresas deficitarias.[31] También destacaron la reducción en las pérdidas de la red y la baja concentración del mercado en generación, cuestión que, como veremos en la próxima sección, merece ser analizado de forma global.
El punto nodal que comparten y resaltan estos autores es que las reformas abrieron la puerta a un sustancial incremento de las inversiones cuyo resultado fue una persistente baja en el precio de la energía eléctrica. Pese a ser correcta dicha afirmación, el descenso del precio spot estuvo asociado a distintos factores que tienden a matizar el panorama. Por un lado, tras la desregulación del sector gasífero se produjo una sobreoferta de gas natural en un contexto de bajos precios internacionales (Barrera et al., 2012), lo que incidió positivamente en el sector eléctrico dada la preeminencia de centrales térmicas que lo utilizan como combustible. En segundo lugar, la reducción del precio se debió a la masiva incorporación de centrales de ciclo combinado cuyo menor costo de capital por kW, rapidez de instalación y posibilidad de negocios integrados con el mercado de gas natural, ofrecen un rápido retorno con bajo riesgo (Kozulj, 2015).[32] Por último, el abaratamiento del precio vino dado por la entrada en funcionamiento de Yacyretá, que para 1998 pasó a representar el 16% de la generación total, por lo que “el factor preponderante en la baja del precio ha sido la entrada de las importantes centrales hidráulicas planificadas con anterioridad a la reforma y ejecutadas con fondos públicos” (Pistonesi, 2001, p. 63).
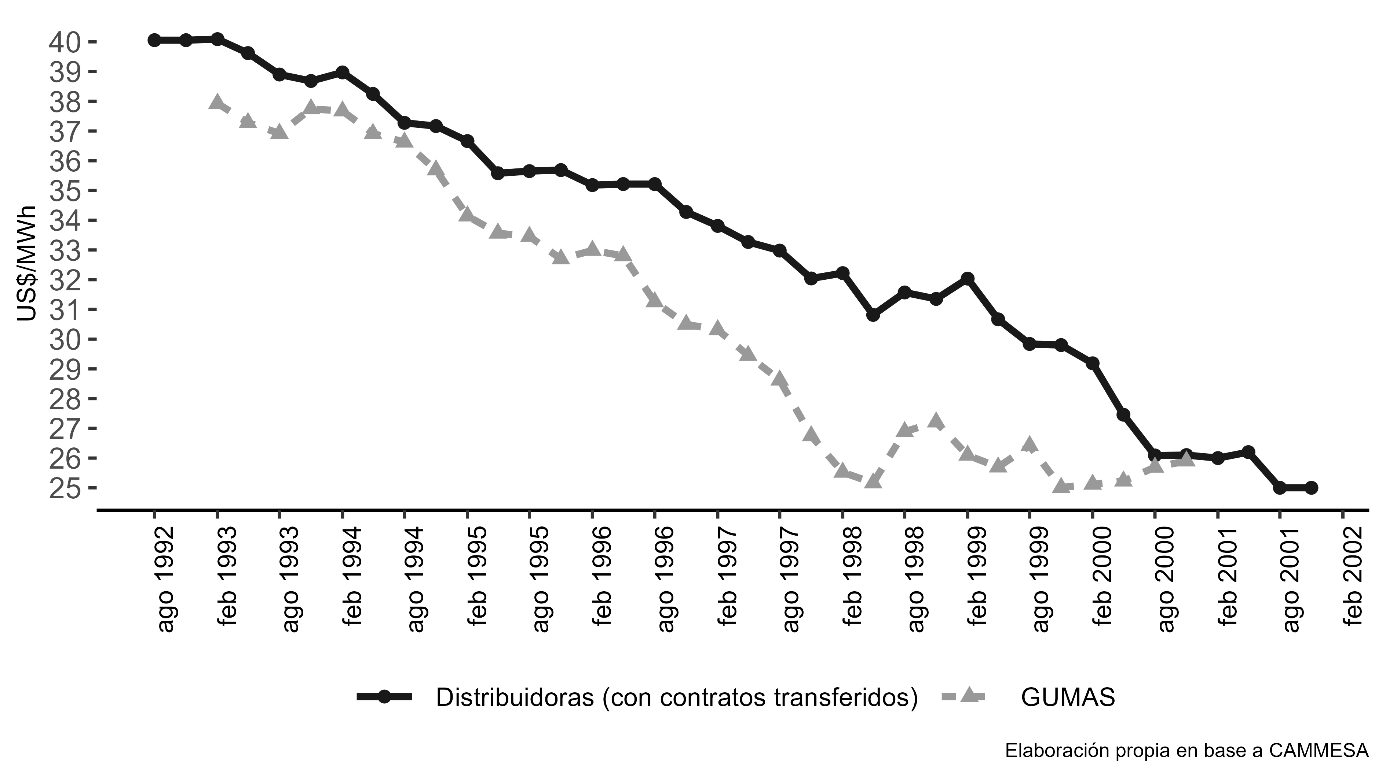
La reducción del precio de la energía no puede dejar de soslayar que no se trasladó automáticamente al conjunto de los usuarios (Gráfico 2‑2). Mientras los grandes clientes (GUMA) podían negociar libremente mejores contratos de abastecimiento en el mercado a término, los clientes cautivos de las distribuidoras se vieron afectados ya que al momento de la transferencia de los activos privatizados de la ex SEGBA, las concesiones de Edenor, Edesur y Edelap incluían una serie de contratos transferidos que les obligaba a comprar un elevado porcentaje de su energía a las generadoras Costanera, Puerto y San Nicolás respectivamente a precios mayores a los de mercado (Ramírez, 2020). Este primer sesgo regresivo se combinó con los mayores aumentos en los cargos fijos y variables que recibieron los usuarios residenciales en detrimento de las restantes categorías de clientes y la eliminación de un subsidio incluido en el cuadro tarifario inicial de 1992 (Devoto y Cardozo, 2002; Vispo, 1999).
Gráfico 2‑2. Precio monómico de los contratos de las distribuidoras Edenor y Edesur y de grandes usuarios (GUMA)
Finalmente, diferentes falencias regulatorias como elevados precios tope al momento de efectuar la transferencia de empresas, cláusulas de ajuste periódico de los contratos con índices de precios extranjeros y la prórroga sin fundamentos de la fecha de la revisión tarifa de cinco a diez años[33], consolidaron condiciones de privilegio en el mercado eléctrico que terminaron por alejarse de los fundamentos proclamados bajos los que debía funcionar (Azpiazu, 2005a; Nahón, 2006).[34]
El reverso de dicha situación fue un notable desempeño durante toda la década de las empresas del sector (Tabla 2‑4). Si bien su performance económico-financiera se ubicó por debajo de lo ocurrido en otros segmentos del sector energético como distribución y transporte de gas natural o hidrocarburos e incluso de otras actividades privatizadas como telecomunicaciones, esto no debe dejar de lado las características del bajo riesgo empresario asumido y márgenes muy superiores a los observados en países como Estados Unidos (Abeles, 2001; Azpiazu, 2005a; FIEL, 1999; Serrani, 2012b).[35]
Tabla 2‑4. Rentabilidad (ROE) de empresas privatizadas del sector energético
Año | Edenor | Transener | Central Puerto | Metrogas | TGS |
1992 | -7% | – | 10% | 0% | 0% |
1993 | -13% | – | 19% | 21% | 26% |
1994 | -2% | 10% | 21% | 12% | 25% |
1995 | 3% | 9% | 20% | 7% | 25% |
1996 | 11% | 11% | 23% | 13% | 26% |
1997 | 18% | 11% | 24% | 11% | 27% |
1998 | 20% | 10% | 27% | 11% | 26% |
1999 | 22% | 4% | 18% | 16% | 28% |
2000 | 23% | 12% | 5% | 17% | 28% |
2001 | 21% | 15% | 7% | 18% | 29% |
Fuente: elaboración propia en base a balances contables
Grupos económicos y empresas extranjeras en el nuevo mercado eléctrico
Las nuevas condiciones de funcionamiento del mercado eléctrico abrieron la puerta al ingreso de actores privados revirtiendo el proceso iniciado a mediados de la década de 1940. La particularidad en este caso fue que no se trató como a comienzos del siglo XX de empresas extranjeras exclusivamente sino que contó también con la participación de actores del mercado financiero y grupos económicos locales. Esta participación conjunta era parte de los objetivos del programa privatizador en tanto permitía generar nuevos espacios de acumulación, reducir el riesgo país debido al arribo de inversores extranjeros y, en el caso de los bancos, reducir el riesgo-empresa (Chudnovsky et al., 1996, citado por López, 2006).
Aunque la presencia de los grupos económicos en el panorama local puede ser rastreada desde fines del siglo XIX con la consolidación del modelo agroexportador (Barbero, 2021; Lanciotti y Lluch, 2021), su expansión cobrará real impulso a partir de la década de 1960. Este crecimiento fue posible gracias al rol de la intervención estatal con políticas como la promoción industrial, créditos preferenciales o planes de obras públicas para mejorar la infraestructura energética y de transporte del país, así como la complementariedad desarrollada con el capital extranjero, donde los grupos locales se constituyeron como socios minoritarios (Bisang, 1996; Castellani, 2009; Gaggero, 2011). Estos mecanismos se ampliaron con la privatización periférica y la reforma financiera de 1977 implementada por la última dictadura militar, que permitió mayores transferencias de recursos entre los componentes financieros y productivos de los grupos con las que hasta entonces no contaban (Azpiazu et al., 2004; Schvarzer, 1981). Para la década de 1980, su lugar central en la estructura económica argentina y los vínculos políticos desarrollados les permitió alcanzar un lugar de consulta directa y no institucionalizada con el Poder Ejecutivo (Ostiguy, 1990).
La llegada al gobierno de Carlos Menem y el inicio del proceso de reformas estructurales derivó en un cambio de las estrategias empresariales que los grupos habían venido desplegando desde décadas atrás. El periodo ofreció nuevas posibilidades de expansión pero también riesgos importantes como la apertura comercial, que estas organizaciones buscaron limitar. Su participación en el proceso privatizador, no solo en el sector energético sino en términos más amplios, se desplegó a partir de la aplicación de dos estrategias diferentes pero no siempre contrapuestas: por un lado, estrategias de consolidación en sus actividades centrales, fortaleciendo posiciones en sectores estratégicos para el conglomerado, y por otro, estrategias de diversificación no relacionada, complementarias a la consolidación en su core business (Fracchia et al., 2010; Gaggero, 2012). La participación de los grupos locales en las privatizaciones estuvo condicionada también por las propias características que adquirió el proceso: exigencias patrimoniales mínimas, requisitos técnicos, celeridad e importancia del poder de lobby doméstico (Azpiazu y Basualdo, 2004). Como consecuencia, el ingreso de los grupos locales en las privatizaciones no fue un movimiento generalizado sino bastante acotado, de hecho cinco holdings (Techint, Pérez Companc, SOCMA, Soldati y Astra) concentraron el 77% del capital invertido (López, 2006).
Como parte de quienes llevaron adelante estrategias de consolidación, apuntalando su integración vertical “aguas arriba”, en el sector de energía eléctrica se destacan el grupo Madanes, dueño de Aluar, que tuvo participación en los consorcios que adquirieron la Central Hidroeléctrica de Futaleufú y la transportadora Transpa,[36] y Acindar, con la adjudicación de la Central Pedro de Mendoza. El caso de Aluar fue paradigmático de la estrategia de consolidación. La apertura importadora iniciada en 1991 y el fin de los beneficios promocionales con los que el grupo había contado hasta la fecha, amenazaban su supervivencia. Frente a este escenario, la posibilidad de ser parte del consorcio de la hidroeléctrica Futaleufú le permitió a Aluar reducir los costos del principal insumo utilizado en la fabricación de aluminio primario (Gaggero y Rougier, 2017).[37]
Dentro de quienes implementaron estrategias de diversificación resaltan la participación de los grupos Pérez Companc en el consorcio adquiriente de Edesur, Transener y Central Costanera, Astra en Edenor, Techint en Edelap y Soldati en Transener y Central Güemes. En este caso, las posibilidades abiertas por las privatizaciones dieron lugar a una diversificación no relacionada y coyuntural guiada principalmente por una lógica financiera y bajo riesgo empresario (Bisang, 1998). En este sentido, el acceso al mercado internacional de deuda que habían logrado alcanzar a finales de la década de 1980 les permitió financiar las adquisiciones (Bisang, 1996).
Tabla 2‑5. Participación de grupos económicos locales en la privatización del sector de energía eléctrica
Grupo | Segmento | Estrategia | ||
Generación | Transporte | Distribución | ||
Pérez Companc | * | * | * | Diversificación |
Techint | * | * | Diversificación | |
Astra | * | Diversificación | ||
Acindar | * | Consolidación | ||
Loma Negra | * | Diversificación | ||
Madanes | * | * | Consolidación | |
Soldati | * | * | Diversificación | |
Fuente: Elaboración propia en base a Azpiazu y Basualdo (2004), Gaggero (2011) y ENRE
Las estrategias de los grupos locales incidieron en el tipo de participación que tuvieron en las nuevas unidades de negocios creadas. Mientras que los grupos que profundizaron su integración vertical, Madanes y Acindar, adquirieron participaciones mayoritarias en las empresas, quienes llevaron adelante una estrategia de diversificación, en su mayoría fueron tenedores de paquetes minoritarios de acciones.
La participación de empresas de capital extranjero tuvo como protagonistas a firmas que ya se desempeñaban a nivel mundial como prestadoras de servicios en el sector eléctrico, pero que no tenían presencia en la Argentina.[38] Las privatizaciones les permitieron el desarrollo de una estrategia de inversión de búsqueda de mercados domésticos, en la mayoría de los casos cautivos y con condiciones de explotación monopólica, así como con altísimas barreras de entrada a potenciales interesados (Kulfas et al., 2002). Fundamentalmente se trató de empresas europeas como Endesa[39] (España), Électricité de France International (Francia), Camuzzi Gazometri[40] (Italia), y National Grid (Reino Unido), y de capitales estadounidenses (AES Corporation, Duke, CMS). Sobresale también la participación de tres empresas de origen chileno: Chilectra S.A., Enersis S.A. y Chilgener.[41]
Tabla 2‑6. Participación de empresas de capital extranjero en la privatización del sector de energía eléctrica
Empresa | Segmento | ||
Generación | Transporte | Distribución | |
Endesa | * | * | |
Électricité de France International (EDF) | * | * | |
Camuzzi Gazometri | * | * | * |
National Grid | * | ||
CMS | * | * | |
AES Corporation | * | * | |
Chilectra S. A | * | * | |
Enersis S. A | * | ||
Chilgener | * | * | |
Fuente: Elaboración propia en base a ENRE
El tercer actor involucrado en el proceso privatizador fueron los bancos, tanto de origen local como extranjero. JP Morgan integró el consorcio que adquirió Edenor, mientras el Banco Galicia formó parte de los consorcios que se hicieron cargo de Edeer, Hidroeléctrica Los Nihuiles, Hidroeléctrica Diamante y Distrocuyo. En ambas situaciones se trató de unidades de negocios que incluyeron en su privatización, junto a un monto en efectivo, la capitalización de títulos de deuda aportados por las propias instituciones financieras.
Un último caso para destacar lo constituyen los fondos de inversión, cuya presencia en el proceso privatizador da cuenta de una de las principales novedades en relación con las modalidades de inversión por parte del capital extranjero a nivel global.[42] En el caso del sector de energía eléctrica sobresalen el CEI Citicorp Holdings[43] –compuesto principalmente por el grupo local República y el Citibank–, con participación en diversos procesos privatizadores (gasífero, telefónico, siderúrgico), y que en el caso de la energía eléctrica se insertó en la generación (Central Piedra buena) y la distribución (Edersa) (Navarro Rocha, 2020b).
Tabla 2‑7. Participación de bancos y fondos de inversión en la privatización del sector de energía eléctrica
Empresa | Segmento | ||
Generación | Transporte | Distribución | |
JP Morgan | * | ||
Banco Galicia | * | * | |
CEI Citicorp Holdings | * | * | |
CI Investments | * | ||
Bisa | * | ||
The Argentine Investment Company | * | ||
The Exxel Group | * | ||
Fuente: Elaboración propia en base a ENRE y Kulfas (2001)
La retirada de los grupos económicos locales y el fortalecimiento del capital extranjero
La articulación entre grupos económicos locales y empresas extranjeras comenzó a resquebrajarse a mediados de la década de 1990, con una pérdida de presencia del capital local y un avance del capital extranjero, coincidente con un aumento del flujo de Inversión Extranjera Directa (IED) en toda la región que se prolongará entre los años 1995 y 2001 (CEPAL, 2003). En este marco, las inversiones destinadas al sector de electricidad, gas y agua fueron permanentes. Si consideramos que para 1993 tanto en gas natural como en agua y saneamiento las privatizaciones habían concluido, el continuo ingreso de IED tuvo como foco al sector eléctrico cuyas privatizaciones continuaron a lo largo de la década (Gráfico 2‑3).
Gráfico 2‑3. Flujos anuales de IED (eje izquierdo) y relación IED/PIB (eje derecho)
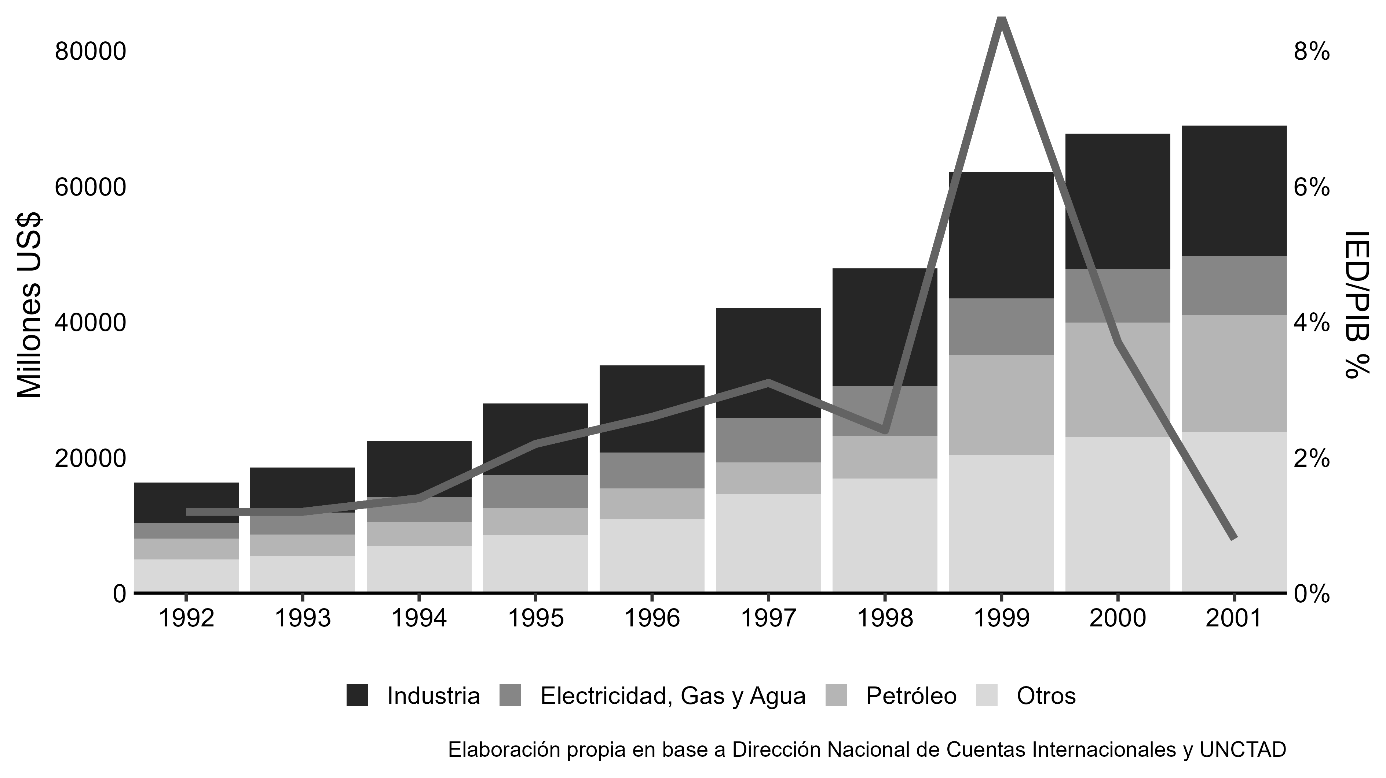
Este ingreso masivo de IED, cuyos propietarios extranjeros contaban con el apoyo de los gobiernos de sus países de origen, se combinó con los efectos de la crisis del tequila y la falta de herramientas del Estado nacional para proteger a los grupos locales –regímenes arancelarios y de promoción industrial, líneas de financiamiento preferencial–, dando lugar a un proceso de extranjerización del poder económico en la Argentina (Beltrán, 2011b; Schvarzer, 1997). No obstante, la respuesta dada por los grupos económicos ante esta coyuntura estuvo lejos de ser homogénea aunque tendió a primar una lectura efectuada por sus directivos y accionistas sobre los riesgos que acarreaba la permanencia de la apertura y la liberalización donde ya no era posible competir con el capital extranjero (Gaggero, 2012).
En algunos casos esta retirada habilitó la generación de ganancias patrimoniales para los grupos involucrados (Basualdo, 2010; Kulfas, 2001), producto de la acelerada revaluación patrimonial de los activos adquiridos, debido a su bajo precio inicial y su creciente rentabilidad. La compraventa de estas empresas implicó:
Para el adquirente, acceder a activos que arrojan una ganancia particularmente elevada en términos internacionales y para el vendedor, realizar una ganancia patrimonial sustrayéndose al riesgo que un incremento de la competencia o un cambio en los marcos regulatorios disminuya el monto de su activo (E. Arceo y Basualdo, 1999, citado por Kulfas, 2001)
En otros, las ventas efectuadas por los grupos económicos locales se efectuaron bajo una estrategia de especialización, venta forzosa en el marco de una situación de crisis económica, alto endeudamiento y exposición externa, o una retirada oportuna (Fracchia et al., 2010)
Dentro de este panorama general se produjo una marcada desnacionalización del entramado empresario, donde el capital extranjero no contribuyó con avances significativos ni en la expansión del acervo de capital ni en la especialización productiva: la IED durante esta etapa se caracterizó por la adquisición de empresas de origen nacional, habilitando un proceso de centralización económica, que dejó a principios del siglo XXI al capital extranjero ocupando un lugar central en la dinámica de acumulación (Azpiazu et al., 2011). [44]
En el sector de energía eléctrica esta cuestión se expresó bajo dos modalidades: el capital local desplegó por un lado una serie de ventas de activos en las principales empresas del sector, y por otro, algunas compras en empresas de menor relevancia. En este desprendimiento de activos por parte de los grupos locales es preciso tener en cuenta las estrategias desarrolladas al momento de la adquisición de las antiguas empresas públicas. En particular, la venta de empresas estuvo liderada por los grupos que habían seguido a comienzos de la década estrategias de diversificación. En el caso de los grupos que siguieron una estrategia de integración vertical, el grupo Madanes mantuvo la central Hidroeléctrica de Futaleufú, mientras Acindar liquidó la Central Pedro de Mendoza en 1999. Grupos como Astra y Soldati perdieron relevancia en el sector a la par que lo hacían también al interior de la cúpula empresarial (Barbero y Lluch, 2015). Mientras Astra atravesó exitosamente la primera parte de la década de 1990, en la segunda mitad se deprendió de gran parte de sus activos realizando ventas de oportunidad. En el caso de Soldati los problemas financieros y el elevado nivel de endeudamiento llevaron a que el grupo tenga que desprenderse de diferentes empresas.
La cuestión financiera se convirtió en un punto de extremada debilidad para los grupos locales: decisiones de inversión efectuadas previendo contextos más optimistas terminaron por significar menores retornos a los esperados y crecimiento de la carga de la deuda, máxime en un periodo de tasas de interés reales en ascenso (Kosacoff y Ramos, 2006). Finalmente, Techint y Pérez Companc se desprendieron de activos importantes dentro del sector, pero realizaron compras de menor relevancia dentro de la generación y transmisión de electricidad. En el caso del grupo líder en la fabricación de tubos sin costura, efectuó una consolidación en su actividad principal, siderurgia, que lo llevó a desprenderse de inversiones en otros sectores (Gaggero, 2011). Pérez Companc, por el contrario, implementó una estrategia de reconversión que lo llevó a abandonar el sector energético –venta de sus activos a Petrobras–, así como el financiero, la construcción y las telecomunicaciones, para insertarse en la agroindustria vía Molinos Rio de la Plata (Allami, 2020).[45]
Tabla 2‑8. Transferencias de capital realizadas por los principales grupos económicos locales en el sector de energía eléctrica, 1994-2002
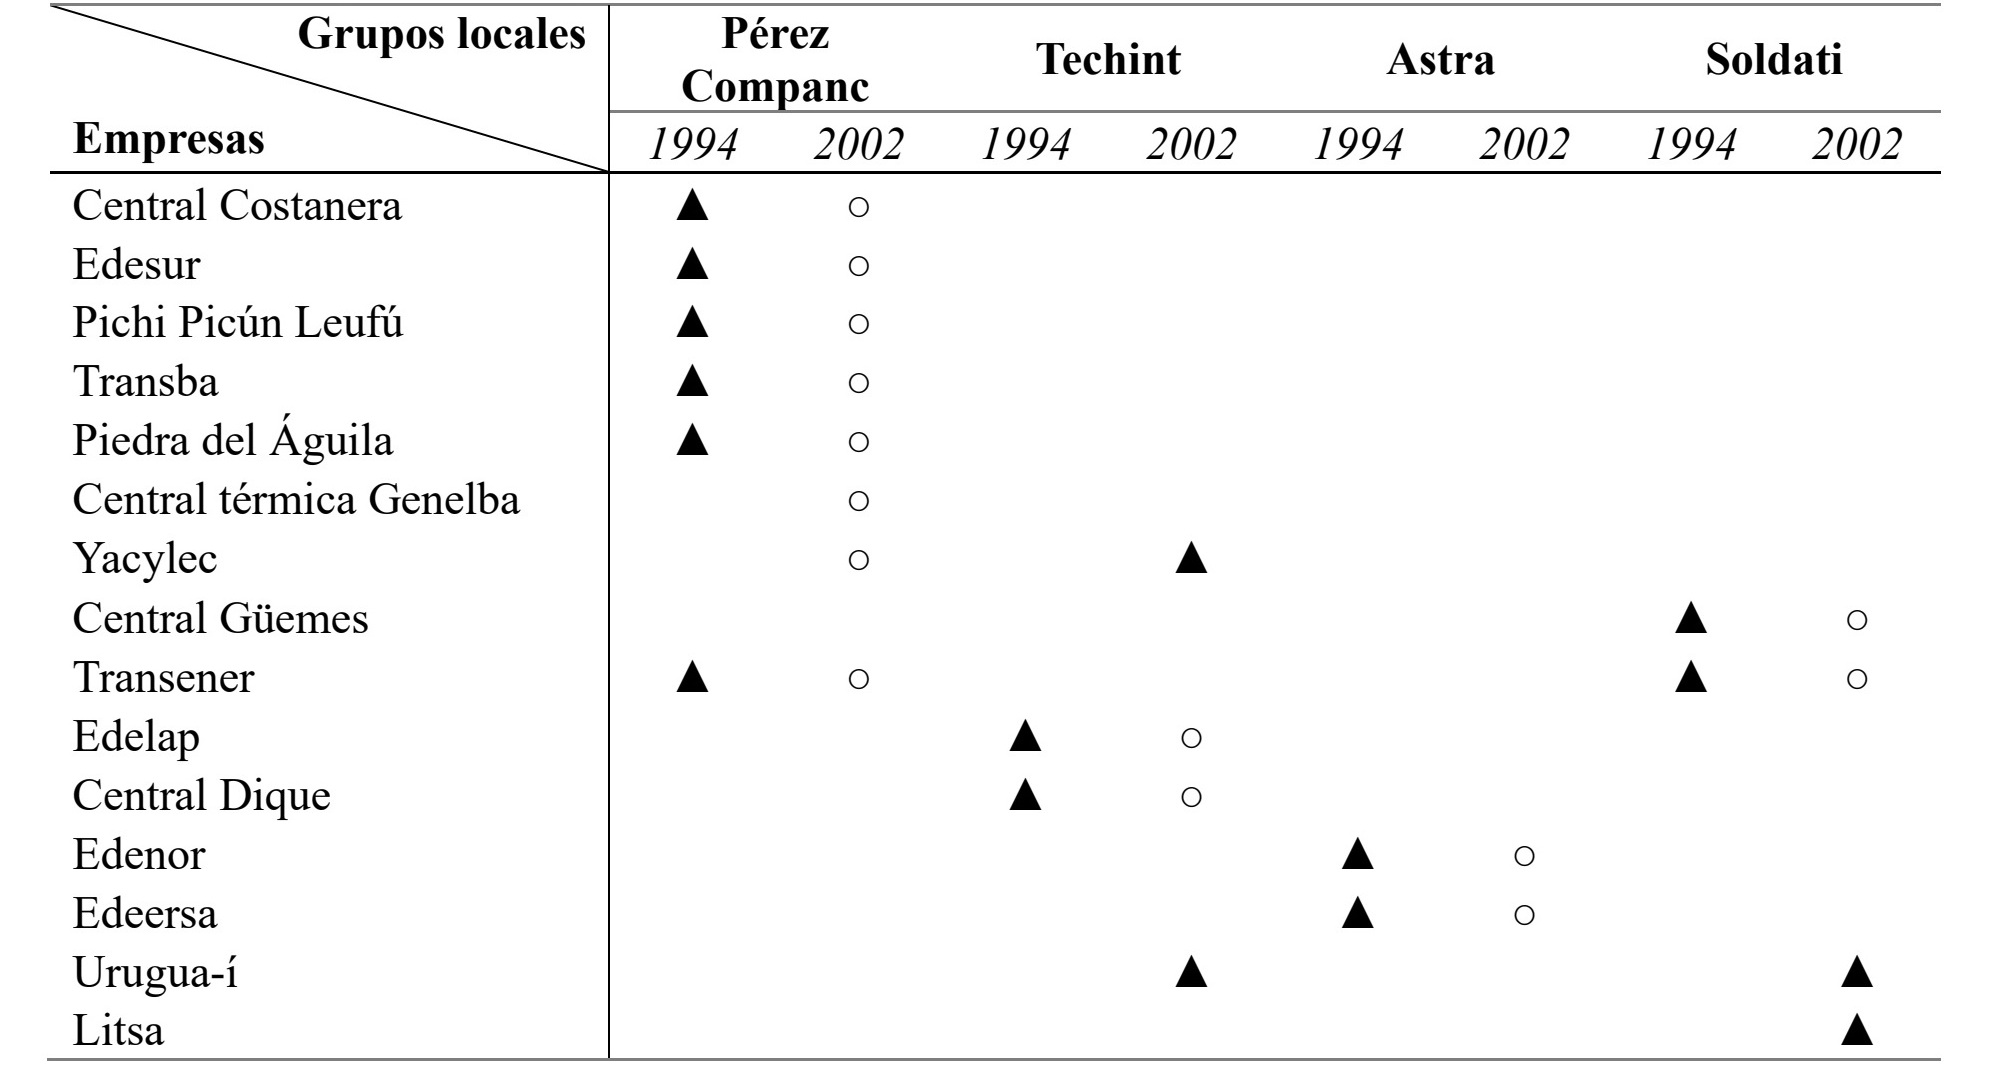
Fuente: Elaboración propia en base a ENRE (1994b, 1998, 2002) y Basualdo (2010)
▲ Indica tenencia accionaria
○ Indica venta de la participación accionaria
Conclusiones
Desde su conformación hasta comienzos del siglo XXI, el sector eléctrico argentino atravesó tres etapas que pueden ser distinguidas de forma clara. Una primera, de irrupción de la electrificación en el país con un rol protagónico del capital extranjero, una segunda bajo el liderazgo del Estado empresario, para desembocar en un tercer momento con las privatizaciones bajo el gobierno de Carlos Menem. En todo estos periodos el mercado eléctrico se fue creando y recreando a partir del accionar que los diferentes actores privados y la orientación estatal desplegaron.
Al igual que en otras latitudes, para finales del siglo XIX Argentina comenzó su proceso de electrificación principalmente con destino al alumbrado público, los tranvías y algunas actividades industriales. El impulso en este periodo estuvo dado por el capital extranjero, primero europeo y luego norteamericano, que bajo escasas regulaciones se desarrolló aprovechando economías de escala y acceso privilegiado al financiamiento, dando como resultado tasas de rentabilidad por encima de las observadas en países similares.
El creciente cuestionamiento recibido por falta de inversiones, tarifas elevadas y pobre calidad del servicio junto a la expansión constante del Estado empresario en la economía entre las décadas de 1940/1950 se combinaron para trastocar profundamente el funcionamiento que entonces tenía en el mercado eléctrico. Durante las cinco décadas posteriores la actividad estará a cargo de empresas públicas verticalmente integradas, inversiones planificadas y tarifas que tendrán como objetivo criterios distributivos antes que la eficiencia sectorial. Dentro de esta etapa es posible diferenciar dos subperiodos: hasta el tercer gobierno peronista la infraestructura energética se expandió a partir de grandes obras, principalmente hidroeléctricas, diversificando el mix eléctrico; iniciada la última dictadura militar y particularmente durante el retorno democrático desde 1983 se asistió al fin del impulso expansivo, ingresando en una etapa de creciente endeudamiento de las empresas y cancelación de obras. El corolario será la crisis eléctrica de finales del gobierno de Alfonsín con cortes programados de electricidad.
La revolución conservadora iniciada con el gobierno de Menem retomó la agenda internacional sobre privatizaciones, desregulación y apertura económica. En el caso del sector de energía eléctrica esto abrió la puerta a la creación de un nuevo mercado con tres actividades separadas definidas como de competencia (generación) o de monopolio natural (transmisión y distribución), que pasaron a funcionar bajo un esquema de tipo marginal. Si bien el nuevo mercado permitió una reducción del precio de la energía su impacto distributivo fue regresivo, afectando principalmente a los usuarios residenciales de menores consumos, además de haber forjado una serie de falencias regulatorios que les permitió a las nuevas empresas operar bajo condiciones de privilegio.
Estas condiciones de funcionamiento generaron un nuevo espacio de acumulación que tuvo la particularidad de vincular a empresas extranjeras, grupos económicos locales y actores financieros. Mientras para los primeros se trataba de la posibilidad de ingresar en nuevos mercados cautivos y con mejores tasas de rentabilidad que en sus países de origen, para los grupos económicos permitía integrarse verticalmente o efectuar una diversificación no relacionada de carácter financiero. Por último, para los bancos, participar en el proceso permitía capitalizar, a valor nominal, títulos de la deuda pública argentina.
A mediados de la década la situación descripta comenzó a cambiar y para finales de la convertibilidad el panorama arrojaba una imagen de marcados contrastes. Las dificultades que atravesaban los grupos económicos para afrontar la crítica coyuntura acontecida tras la crisis del tequila de 1995 derivó en un proceso de retirada de estas organizaciones –sea por consolidación en sus actividades centrales o por reconversión productiva– que terminó por conformar un sector eléctrico completamente extranjerizado, cuestión que la literatura ha constatado también para la economía en su conjunto.
Diez años después de iniciadas las reformas de mercado, los grupos económicos locales habían perdido la gravitación económica y política que habían forjado desde la década de 1960, mientras el mercado eléctrico funcionaba bajo condiciones de privilegio para sus operadores y un carácter regresivo en términos distributivos. La crisis final de la convertibilidad y su forma de resolución trastocarán tanto el modelo regulatorio como los actores que participarán del mismo. Eso es lo que explicaremos en los siguientes capítulos de este trabajo.
- La diferencia entre ambas formas de organización estriba en que mientras los holdings se estructuran jerárquicamente con una empresa matriz que posee las acciones de su filial en el extranjero, la compañía independiente no tiene una sede ni casa matriz en su país de origen, sino que se organiza exclusivamente por un conjunto de inversores para desarrollar una única actividad en el extranjero (Hausman et al., 2008; Wilkins, 1988). ↵
- Decreto 3967/1947. De acuerdo con Araujo (2009), la creación de AyEE tenía por objetivo que la electrificación del país fuera liderada por la energía hidráulica en detrimento del parque térmico preponderante en esos años. Sin embargo, durante su segundo mandato, Perón debió apurar la construcción de pequeñas centrales térmicas en vías de dar respuesta al incesante proceso de migración y urbanización. Recurrió para eso a las cooperativas eléctricas, quienes obtuvieron créditos a tasa subsidiaria del Banco Industrial. De aquí en adelante, las cooperativas ganarán lugar tanto en la generación como en la distribución de energía eléctrica (La Scaleia, 2006).↵
- Ley 15.336.↵
- Esto ocurrió en sintonía con lo sucedido a nivel internacional. Tras el fin de la Segunda Guerra Mundial, la reconstrucción europea llevó a la nacionalización de las empresas eléctricas en países como Italia, Reino Unido, España o Francia(Giannetti, 2011; Millward, 2005). En América Latina también existió un creciente cuestionamiento al capital extranjero y un rol de liderazgo de las empresas públicas en los procesos de electrificación como el ocurrido en Uruguay con la creación de la Administración General de las Usinas Eléctricas del Estado (UTE) (Bertoni, 2011) o en Chile con ENDESA (Garrido Lepe, 2021; Nazer y Llorca-Jaña, 2020).↵
- La puesta en marcha de Atucha I fue la conclusión del desarrollo de una política con capacidades tecnológicas autónomas iniciada en 1952, el involucramiento de la industria nacional mediante red de proveedores y la formación de especialistas de trayectoria. Las capacidades nucleares incluyeron, además de la energía, el uso de radioisótopos en medicina y reactores de investigación (Hurtado, 2012).↵
- Decreto N.º 7925/67. Su creación estuvo marcada por un debate acerca de si se trataba de un proyecto con foco en generación de electricidad para el AMBA o se puntualizaba en el desarrollo regional (Azcoitia y Núñez, 2014), siendo la primera opción la elegida por el gobierno de Juan Carlos Onganía. Los estudios de factibilidad para el aprovechamiento hidroeléctrico de los ríos Chocón y Cerros Colorados datan de finales del segundo gobierno de Juan Domingo Perón.↵
- Resolución conjunta del Ministerio de Economía 1.332/1979 y del Ministerio del Interior 9/1979.↵
- De acuerdo con Schvarzer (1979) “por ella se pagaron unos 93 millones de dólares más la absorción de un pasivo a largo plazo del orden de los 300 millones de dólares […] Los datos son suficientes para señalar que los activos de esta sola empresa estatizada son mayores que todos los vendidos por el sector público durante el quinquenio 1976-1981. Es decir que, macroeconómicamente, todo el proceso de privatizaciones no compensó siquiera la estatización de esta sola empresa desde el punto de vista de las dimensiones del sector productivo estatal” (Schvarzer, 1979).↵
- Esto no impidió la consolidación de un conjunto de grupos económicos locales favorecidos por distintos mecanismos de transferencia de recursos desde el Estado como las políticas de apoyo a las exportaciones o la promoción industrial, que les permitió un salida contra cíclica con respecto al resto de la economía, así como un proceso de expansión y centralización del capital merced la compra de empresas a partir de facilidades otorgadas como líneas de crédito u avales del Tesoro Nacional (Azpiazu y Schorr, 2010).↵
- Para un desglose detallado del desempeño económico-financiero y productivo de las empresas públicas en el largo plazo consultar Ascencio (2023).↵
- El ex subsecretario de combustibles de Alfonsín, Gustavo Calleja (2005), sostiene que al asumir el gobierno bajo la gestión de Bernardo Grinspun como ministro de Economía, los objetivos en materia de energía eléctrica eran reactivar los fondos energéticos que permitían financiar las obras de infraestructura, entre ellas Yacyretá, a partir de la venta de crudo por parte de YPF, y reorganizar las empresas públicas del sector a partir de la creación de dos nuevas firmas: una empresa nacional de energía eléctrica, que incluyera a SEGBA, AyEE, Hidronor y la CNEA, y una empresa nacional de hidrocarburos, integrada por YPF Gas del Estado y Yacimientos Carboníferos Fiscales (YCF). Para el exfuncionario estos planes se truncaron en abril de 1985 con el desplazamiento del equipo de Grinspun de la cartera de Hacienda y su reemplazo por Juan Sourrouille y sus funcionaros como José Luis Machinea, Adolfo Canitrot o Mario Brodersohn a los que caracteriza como neoliberales.↵
- Esto dio lugar a una creciente adopción de las turbinas a gas en reemplazo de los motores diésel de menor rendimiento termodinámico.↵
- Leyes 23.696 y 23.697 respectivamente.↵
- Aquí podemos encontrar a autores como Peltzman (1976), Posner (1974) y Stigler (1971).↵
- Aquí entran en consideración una serie de características físicas de la electricidad que la diferencian de cualquier otro bien. La dificultad de su almacenamiento, la no convexidad entre tecnologías, por ejemplo en sus gastos de arranque, lo que impide un precio único de equilibrio, su inelasticidad –producción cercana a su potencia nominal– o la imposibilidad de cumplimiento de la hipótesis de información perfecta, plantean serios cuestionamientos a la teoría neoclásica, dificultan conocer cuál es el costo marginal para una tarificación optima y producen elevada volatilidad de precios causando incertidumbre en materia de inversiones (J.-P. Hansen y Percebois, 2014; Sergent, 2023). Por ende, “en la teoría económica, la electricidad constituye prácticamente todas las excepciones a los felices efectos de la economía de mercado. De ello se deduce que podemos argumentar convincentemente a favor de la regulación del mercado y excluir de ella a la electricidad” (Boiteux, 2007, p. 3, citado por Sergent, 2023).↵
- Las primeras privatizaciones como las ocurridas en el sector de telecomunicaciones (ENTeL), aeronavegación (Aerolíneas Argentinas) y corredores viales estuvieron caracterizadas por la premura, la ausencia de un marco regulatorio previo y restructuraciones y aumentos de tarifas con anterioridad a la enajenación de los activos, buscando que estos ganasen atractivo entre los potenciales compradores (Abeles, 2001; Azpiazu y Schorr, 2003).↵
- La segmentación de las empresas públicas en unidades de negocios diferentes también se aplicó en el resto de la cadena energética, atendiendo a las particularidades de cada caso. En gas natural, la empresa estatal Gas del Estado se dividió en dos firmas transportistas (Norte y Sur) y en ocho de distribución (Metropolitana, Buenos Aires Norte, Central, Cuyana, Litoral, Noroeste, Pampeana y Sur), bajo argumentos similares a los de energía eléctrica, que indicaban que la desintegración vertical y horizontal introduciría presiones competitivas y evitaría prácticas abusivas (Azpiazu, 2002). Por otra parte, la privatización de YPF se instrumentó a partir de la concesión al capital privado de áreas de explotación, oleoductos y refinerías. El objetivo declarado pasaba por un acoplamiento de los precios locales a los precios internacionales que funcionasen como los incentivos necesarios para garantizar inversiones de riesgo (Castellani y Serrani, 2011; Serrani y Barrera, 2018).↵
- Empresa Distribuidora y Comercializadora Norte S.A. (Edenor) presta servicio en la Ciudad Autónoma de Buenos Aires y en dieciséis partidos de la provincia de Buenos Aires: Morón, Ituzaingó, Hurlingham, Merlo, Marcos Paz, Las Heras, La Matanza, San Fernando, Tigre, Escobar, Malvinas Argentinas, San Miguel, José C. Paz, Pilar, Moreno y General Rodríguez. El área de concesión es de 4.637 km2 y tiene 2.900.000 clientes (ENRE, 1998 y Secretaría de Energía y Minería, 2016).↵
- Empresa Distribuidora Sur S.A. (Edesur) presta servicio en la zona sur de la Ciudad Autónoma de Buenos Aires y en doce partidos de la provincia de Buenos Aires: Almirante Brown, Avellaneda, Berazategui, Cañuelas, Esteban Echeverría, Ezeiza, Florencio Varela, Lanús, Lomas de Zamora, presidente Perón, Quilmes y San Vicente. El área de concesión es de 3.304 km2 y tiene 2.500.000 clientes (ENRE, 1998 y Secretaría de Energía y Minería, 2016).↵
- Empresa Distribuidora La Plata S.A (Edelap) presta servicio en las ciudades de La Plata, Berisso, Ensenada, Brandsen, Magdalena y Punta Indio. El área de concesión es de 5.700 km2 y tiene 355.000 clientes (ENRE, 1998 y Secretaría de Energía y Minería, 2016).↵
- Compañía de Transporte de Energía Eléctrica en Alta Tensión Transener S.A. (Transener), es la empresa de transporte de energía eléctrica en extra alta tensión. Opera 12.400 km de líneas de transmisión. (ENRE, 1998).↵
- Se trata de un diseño de mercado de pagos por capacidad, a diferencia de otros de solo energía. En los primeros los generadores reciben un pago por potencia disponible como forma de asegurar inversiones de largo plazo en ampliación del parque generador. “Este pago por potencia reconoce dos hechos: primero, como la demanda no se distribuye uniformemente en el tiempo sino que presenta picos diarios y estacionales, es necesario tener una capacidad al menos suficiente para cubrir el mayor de los picos y segundo, existe la necesidad, por razones de seguridad y confiabilidad, de tener una capacidad de generación mayor a la que se utiliza en cada momento del tiempo. La potencia de máquinas térmicas de base puestas a disposición también es remunerada. Esta representa una clara señal para disponer equipamiento técnico de base (turbovapor o nuclear) capaz de cubrir el déficit de generación en años de baja hidraulicidad” (ENRE, 1994a, p. 40).↵
- El no traslado automático de los costos del sistema a los usuarios finales se explica por la volatilidad que pueden alcanzar en determinados momentos los mercados eléctricos.↵
- Las centrales pueden clasificarse en: centrales de base, aquellas que ofrecen energía de forma permanente (nucleares, hidroeléctricas y térmicas), centrales de punta, cuya función es cubrir el pico de demanda en periodos cortos de tiempo y por ende ser de rápido arranque (hidráulicas de bombeo o turbo gas), centrales de reserva, destinadas a sustituir a las centrales de base y centrales de socorro, que si bien cumplen el mismo propósito que las anteriores son más pequeñas y transportables (Secretaría de Energía, 2012).↵
- Esto será así hasta 2011, cuando Edelap pase a la órbita provincial, permaneciendo Edenor y Edesur dentro de la jurisdicción nacional.↵
- Esta problemática fue conocida como el efecto Averch-Johnson. En tanto la tasa de retorno depende de la base de activos, existe una tendencia a la sobreinversión en busca de ampliarla para incrementar la rentabilidad. Este exceso de inversión tiene efecto en las tarifas abonadas por los usuarios (Averch y Johnson, 1962).↵
- El fundamento teórico de este cuestionamiento lo brinda la teoría de la agencia planteada como un juego entre un agente (la empresa) y un principal (el gobierno). La empresa debe elaborar una estrategia que contemple decisiones sobre precios, niveles de producción, inversiones, innovación, calidad del producto, etc. El gobierno puede tratar de regular alguna de estas variables pero le resulta imposible regularlas todas ya que no conoce completamente a la empresa y la industria donde se inserta. Existe por lo tanto, una asimetría de información que le plantea dificultades al regulador para cumplir su tarea y obtener el resultado óptimo. “El problema de la política regulatoria es el diseño del mecanismo de incentivos: cómo inducir a la empr esa a actuar de acuerdo con el interés público (que dependerá del estado de la tecnología y la demanda) sin poder observar el comportamiento de la empresa” (Vickers y Yarrow, 1988, p. 81, traducción propia).↵
- Esta regulación fue incluida por la Secretaría de Energía tras la privatización de Central Puerto, adquirida por el grupo chileno Gener, ante la posibilidad de que el mismo grupo también adquiriese Central Costanera (Murillo y Finchelstein, 2004).↵
- Entre los años 1997 y 2001, Endesa no solo tuvo participación en la generación y distribución de energía conjuntamente, sino que llegó incluso a participar en las dos distribuidoras energéticas del área metropolitana. A partir de 1997, con la absorción de Enersis, la empresa española, que ya controlaba Edenor, suma a Edesur. El expediente abierto por el ENRE se abrió con posterioridad a la toma de posesión y el desprendimiento de activos, en este caso Edenor, sucedió recién en 2001.↵
- Los límites de estos contratos se evidenciaron ante dos riegos imposibles de contractualizar previamente, como fueron la alteración de los precios relativos entre Argentina y Estados Unidos y la devaluación.↵
- La calidad del servicio quedó entredicha luego del apagón de Edesur del verano de 1999 cuando diez barrios porteños estuvieron 11 días sin luz. Las audiencias públicas sobre el incidente sacaron a relucir quejas de los consumidores y obligaron al ENRE a cambiar su postura con respecto a las multas e indemnizaciones que debía abonar la empresa como resarcimiento (Bouille et al., 2001).↵
- Las centrales de ciclo combinado se convirtieron en una destacable innovación tecnológica ya que permitieron un mayor rendimiento al acoplar una turbina a gas y una a vapor, además de menores costos unitarios de inversión (Capex) y menores costos de operación y mantenimiento. La contracara es el mayor costo variable dado por el uso del combustible en contraposición a otras tecnologías como nuclear o hidráulica, lo que redunda en un mayor costo marginal de largo plazo (J.-P. Hansen y Percebois, 2014). La existencia de un mercado eléctrico donde las decisiones de inversión estén descentralizadas y en manos de actores privados exclusivamente plantea una tensión entre el corto y el largo plazo. Si por un lado, el riesgo de la inversión es asumido plenamente por los generadores, a diferencia de lo que ocurría en el modelo regulado, por otro, los precios resultantes de la competencia a corto plazo no guardan relación con los costos totales, ergo, no existe garantía de recuperación de los costos fijos de largo plazo, poniendo en peligro la seguridad del suministro eléctrico (Finon et al., 2013).↵
- La consecuencia más directa de prorrogar la revisión tarifaria es que el ajuste por la eficiencia lograda por la empresa distribuidora, la X de la fórmula de Price-cap, continúa siendo apropiado por esta y no impacta en los usuarios bajo la forma de una reducción de las tarifas finales.↵
- Además, las privatizaciones no solo significaron el traspaso de activos a actores privados, sino ante todo la cesión a dichas empresas de las decisiones de inversión bajo la creencia de que el mecanismo de precios sería suficiente para inducirlas, cuestión que como ocurrió con el transporte de alta tensión demostró ser infundada (Kozulj, 2015; Pistonesi, 2000).↵
- Un caso relevante para contrastar es el de Chile, donde la rentabilidad de las empresas del sector, particularmente en distribución se han ubicado incluso por encima del caso argentino. De acuerdo con Fischer et al. (2000), esto se debió a problemas en el esquema regulatorio price-cap donde las ganancias de eficiencia no se trasladaron completamente a los usuarios, lo que derivó en un permanente proceso de renegociación entre las empresas concesionarias del servicio y el regulador, quien careció de cualidades técnicas para la tarea.↵
- Empresa de Transporte de Energía por Distribución Troncal de la Patagonia (Transpa), brinda servicio de distribución troncal de energía electica en la Patagonia.↵
- Aluar es el principal consumidor industrial de energía eléctrica del país representando entre el 8% y el 15% del total del consumo de los grandes usuarios. El resto se reparte entre 489 establecimientos (CAMMESA, 2024).↵
- Como señalan Hausman et al. (2008), las privatizaciones cerraron el círculo, el sector eléctrico había vuelto a estar liderado por el capital extranjero. Si bien la coyuntura era diferente, las empresas tenían un tamaño mayor, los instrumentos financieros eran más numerosos y habían ocurrido innovaciones tecnológicas, la época guardaba similitudes con lo ocurrido en la primera mitad del siglo XX.↵
- Endesa estaba ligada por múltiples vínculos de propiedad con otras empresas energéticas españolas participantes de las privatizaciones como Iberdrola (Gas Natural Ban) y Repsol (YPF), así como con los accionistas últimos de estas empresas entre los que se encontraban los bancos La Caixa o el BBVA (Dellatorre, 1999).↵
- Camuzzi también se insertó en la distribución de gas natural en el marco de las privatizaciones.↵
- Chilectra S.A. actualmente es controlada por la empresa italiana Enel, mientras que Chilgener es una filial del grupo AES.↵
- Desde el punto de vista de la captación de los fondos se comportan como inversiones de cartera, mientras la colocación de dichos fondos los acerca a las inversiones directas (CEPAL, 1988). Otra característica asumida por estos fondos es el aporte de management propio y el involucramiento en el gerenciamiento de las empresas.↵
- Podemos agregar al fondo CI Investments de origen canadiense, que integró el consorcio Hidroinvest S.A, adjudicatario de Hidroeléctrica El Chocón; el fondo Bisa (Hidroeléctrica Alicurá); The Argentine Investment Company (Central Térmica Güemes) y The Exxel Group (Edesal).↵
- Entre otras características, la misma implicó un creciente giro de renta al exterior por parte de las empresas extranjeras residentes. Del total remitido durante el período 1992-2001, 19.000 millones de dólares, 3.700 millones correspondieron a firmas insertas en los servicios de electricidad, gas y agua, representando un 19% del mismo (CEPAL, 2003).↵
- En 1988 los grupos económicos alcanzaron su mayor nivel de incidencia con respecto a su facturación al interior de la cúpula empresarial (27,5%), para 1995 dicho guarismo aún se mantenía elevado (25,3%) mientras a finales de la convertibilidad ya había descendido al 15,6% (Basualdo y Manzanelli, 2022).↵
