





El ingreso de los grupos económicos
al sector eléctrico (2003-2011)
Introducción
El capítulo que sigue a continuación aborda el análisis de la estrategias desplegadas por los nuevos grupos económicos que se insertaron en el sector eléctrico a partir del año 2003. Como destacamos en el capítulo anterior, la salida de la convertibilidad significó el reordenamiento del mercado eléctrico a partir de un cambio en la orientación de la intervención estatal que incluyó: la renegociación de los contratos de las empresas de distribución y transporte, la interrupción del modelo marginalista en generación, el regreso del Estado como inversor y condiciones asimétricas de inversión de acuerdo con el origen del capital. Estas transformaciones junto a las nuevas condiciones macroeconómicas afectaron la rentabilidad extraordinaria de las empresas del sector, que comenzó a verse cuestionada por el deterioro de las condiciones de la demanda, los costos, el acceso al crédito y la modificación en la regulación de las tarifas que pasaron a estar pesificadas, pero con deudas contraídas en dólares. Por otra parte, las crecientes críticas del Ejecutivo nacional al rol del capital extranjero en la operación de las empresas privatizadas, completó el panorama. Estos cambios produjeron el retiro de una parte importante de empresas extranjeras que se habían consolidado en el sector eléctrico durante la década de 1990, abriendo paso al ingreso de un conjunto de nuevos grupos económicos.
Directivos y accionistas de estos grupos compartían una lectura similar sobre la realidad política e institucional que incluía una expectativa de normalización sectorial, particularmente en términos tarifarios, que saliera del régimen de transición y llevase adelante la revisión tarifaria integral. Por otra parte, existía una mirada en torno a que las crecientes demandas de energía luego de la recuperación económica iban a llevar a un incremento en los precios sancionados desde la Secretaría de Energía. No obstante estas similitudes, las estrategias implementadas distarán de ser homogéneas, conformándose tres tipos de grupos económicos: orgánicos, de portafolio y políticamente inducidos. Las trayectorias laborales y educativas de quienes estaban a cargo de la conducción de estas organizaciones, así como sus vínculos con ámbitos como las finanzas y la política, es decir el enraizamiento de la acción económica con todo un conjunto de otros ámbitos, pautaron este proceso.
El capítulo se desarrolla en dos apartados: en el primero se aborda la situación de las grandes empresas y grupos locales tras los cambios macroeconómicos e institucionales que dieron forma al periodo de la posconvertibilidad, resaltando que una de las particularidades del proceso será la emergencia de nuevos grupos económicos que se insertarán particularmente en el sector energético. El segundo apartado da cuenta del proceso de retirada del capital extranjero, el ingreso de los grupos locales y las estrategias elaboradas, dando lugar a la tipología de grupos económicos. Por último, se ofrecen unas conclusiones a modo de cierre.
Las grandes empresas tras la salida del régimen de convertibilidad
Desde el año 1998 la economía argentina enfrentaba una recesión que tenía como ejes la apreciación cambiaria, el aumento exponencial del endeudamiento y severas limitaciones a las posibilidades de realizar política económica debido al esquema de la convertibilidad (Damill y Frenkel, 2013). Esta situación terminó por deteriorarse aceleradamente en 2001 y dio lugar a una importante crisis social, política y económica. El interregno abierto por el gobierno de Eduardo Duhalde enfrentó dos tareas centrales: la recomposición política y la reorientación económica en el marco de una crisis de legitimidad y repudio generalizado hacia la clase política (Cantamutto y Wainer, 2013a). Abandono de la paridad fija y devaluación mediante, se consolidó una nueva estructura de precios relativos sobre la cual el gobierno buscó intervenir: se sancionó una ley de emergencia económica para evitar el ajuste de precios del sector transable, se limitó la suba de salarios y se implementaron retenciones a las exportaciones vinculadas al consumo interno (Heymann, 2006).
Las transformaciones descriptas, junto a la política económica desarrollada a partir del año 2003, permitieron que los sectores productivos tengan un importante crecimiento hasta el año 2011. Se recuperó la industria tras el estancamiento de la década anterior, el agro aprovechó los elevados precios internacionales y la construcción creció a partir de la obra pública y la inversión privada. El dinamismo de la actividad económica favoreció la creación de puestos de trabajo y recuperación de los salarios reales, aunque sin recuperar los niveles pre convertibilidad (A. Costa et al., 2010). Sin embargo, el período estuvo lejos de mostrar un resultado parejo. Entre 2002 y 2007 si bien hay un crecimiento generalizado de la economía, se destaca en particular la actividad de la industria y la producción de bienes por sobre el sector servicios, a contramano de lo que había sucedido durante la década anterior (Manzanelli y Basualdo, 2017). El año 2008 va a significar un primer escollo para el gobierno kirchnerista en el marco del conflicto con las patronales agropecuarias y luego la crisis financiera internacional, siendo superado con dos años de fuerte crecimiento como 2010 (9,4%) y 2011 (8,4%) a partir de una activa política pública, y un notable respaldo político y social. Sin embargo, para 2011 la economía argentina combinaba un conjunto de restricciones -apreciación cambiaria, fuga de capitales, déficit energético- que marcarán el segundo gobierno de Cristina Fernández (Cantamutto et al., 2016; Kulfas, 2016).
Al analizar este período según lo que ocurrió al interior de las grandes empresas, podemos afirmar que en términos sectoriales la inserción de estas firmas va en línea con las tendencias de la economía argentina durante el período, destacándose el avance de empresas industriales (alimenticia, automotriz refinadora, química y petroquímica), y, en menor medida, de firmas petroleras y mineras, con un retroceso relativo de empresas prestadoras de servicios, constructoras o vinculadas a actividades comerciales. Dentro de la rama industrial, el liderazgo corrió por cuenta de aquellas empresas que procesan materias primas agropecuarias o elaboran alimentos y bebidas. Un análisis del rol exportador revela que se tratan, de manera predominante, “de actividades intensivas en recursos naturales y tecnologías maduras, en su mayoría dependientes de algunas corporaciones trasnacionales y de unos pocos grupos económicos nacionales” (Schorr y Wainer, 2017, p. 157). En términos generales, las actividades ganadoras tuvieron su inserción en el aprovechamiento de ventajas comparativas estáticas y/o institucionales de privilegio, como el régimen de promoción automotriz (Castellani y Gaggero, 2017; Gaggero y Schorr, 2016) o la producción de commodities y productos basados en recursos naturales, es decir ramas de bajo contenido tecnológico y menor complejidad (Porta y Bugna, 2011).
Es preciso destacar que si bien el proceso de extranjerización no se detuvo durante la posconvertibilidad (Santarcángelo y Perrone, 2011), manteniendo el capital extranjero su centralidad en el núcleo de la elite económica, durante esa etapa se verificaron algunos atenuantes que plantean diferencias con lo ocurrido durante la década anterior y que deben ser abordados en su especificidad.[1] Entre 2001 y 2007 el capital local redujo su participación en la elite económica sobre todo a partir de las ventas efectuadas por grandes empresas nacionales y grupos locales, como fueron los casos de Pérez Companc con Pecom Energía, la familia Fortabat con Loma Negra, Acindar, Quilmes o Alpargatas (Gaggero, 2012; Gaggero y Schorr, 2017). Sin embargo, a partir de este momento la presencia del capital local registró un ligero aumento tanto en cantidad de empresas como en las ventas al interior de la cúpula. Esto estuvo vinculado a algunas características particulares del modelo económico vigente en estos años. Por una parte, sobresalen empresas vinculadas a la agroindustria, favorecidas por las condiciones internacionales, un elevado tipo de cambio real durante algunos años y un perfil de especialización e inserción ligado al procesamiento de recursos básicos (Arcor, Urquía, Vicentín). Por otra parte, la retracción relativa de la extranjerización en la propiedad del capital en sectores no transables y la habilitación de espacios de negocios desde el sector público, regulados públicamente, dio lugar al crecimiento de capitales en actividades como juegos de azar, medios de comunicación, obras de infraestructura, regímenes de promoción y energía. En este último caso se dio una suerte de “argentinización” (Gaggero et al., 2014) por dos vías simultáneas: “por la negativa” mediante la salida del capital extranjero y “por la positiva”, a través de la expansión del capital doméstico (Burachik, 2011).
El retiro (parcial) del capital extranjero y el ingreso de nuevos actores al sector
Los cambios macroeconómicos, institucionales y sectoriales que hemos descripto en el capítulo anterior, generaron las condiciones de posibilidad para el retiro del capital extranjero del sector eléctrico. Estas firmas vieron comprometida la rentabilidad extraordinaria que habían tenido durante la década de 1990 e incluso algunas entraron en cesación de pagos debido a que sus ingresos pasaron a estar pesificados, pero contaban con deudas contraídas en dólares. Tal fue el caso de Edenor, controlada por EDF y la Distribuidora de Energía Atlántica (Edea), controlada por United Utilities.[2] Esta retirada también estuvo dada en algunos casos por una reorientación de las estrategias de las casas matrices de las empresas extranjeras hacia nuevos mercados, particularmente Asia o Europa, que estaba siendo desregulado (J.-P. Hansen y Percebois, 2020; Rozas, 2009). Por último, en este proceso de venta y retirada del capital extranjero si bien existieron algunas reestatizaciones a nivel provincial, en general predominó la transferencia de paquetes accionarios hacia accionistas locales, a diferencia de lo ocurrido en otros servicios como la provisión de agua y saneamiento (Azpiazu y Bonofiglio, 2006a).
La retirada de firmas extranjeras estuvo acompañada en muchos casos de presentaciones ante el CIADI,[3] el tribunal arbitral del Banco Mundial, por reclamos sobre la desindexación y la pesificación de las tarifas.[4] Aquí podemos listar a EDF, por sus operaciones en Edenor y en la Distribuidora de Electricidad de Mendoza (Edemsa); AES, por su participación en la Distribuidora La Plata (Edelap), la Distribuidora de Energía Norte (Eden) y la Distribuidora de Energía Sur (Edes); así como en las generadoras de electricidad de San Nicolás y Alicurá y Camuzzi, por sus negocios en Edea y Energía Río Negro (Edersa). Si bien las presentaciones implicaron demandas por los efectos de la ley de emergencia económica en los negocios regulados, también se incluyeron planteos vinculados a la participación de estas empresas en segmentos no regulados del mercado, ya sea en la generación eléctrica o el upstream en el caso del gas (Stanley, 2004).
Las principales firmas extranjeras que siguieron un proceso de desinversión fueron la francesa EDF, la británica National Grid y las norteamericanas PSEG, GPU, Duke y CMS. La retirada de estas empresas extranjeras fue en algunos casos, como el de EDF, relativa, en tanto se quedaron con contratos de asistencia técnica por los próximos años.[5] Por otra parte, AES profundizó su inserción en el país, en una marcada centralización del capital en sus subsidiarias locales, mientras la española Endesa si bien inició un proceso de venta de sus activos durante el período 2002/2003, posteriormente realizó un cambio de estrategia y volvió a invertir bajo la conducción de su nueva controlante, la empresa controlada por el estado italiano, Enel (Navarro Rocha, 2020b).
Tabla 4‑1. Principales desinversiones del capital extranjero en el sector eléctrico
Empresa | Antigua controlante | Nueva controlante | Sector | Año de desinversión |
Central Piedra Buena * | Camuzzi | Albanesi | Generación | 2004 |
Central Marazana | Enron / Prisma Energy | Albanesi | Generación | 2005 |
Hidro. Nihuiles | EDF | Pampa Energía | Generación | 2006 |
Hidro. Diamante | EDF | Pampa Energía | Generación | 2006 |
Central Puerto | TotalEnergies | Sadesa | Generación | 2006 |
Hidro. Piedra Del Águila | TotalEnergies | Sadesa | Generación | 2006 |
Central Güemes ** | Duke Energy | Sadesa | Generación | 2006 |
Transener / Transba | National Grid / Petrobras | Pampa Energía / Electroingeniería | Transporte | 2006 / 2007 |
Edeer | CMS | Gob. Entre Ríos | Distribución | 2007 |
Edenor | EDF | Pampa Energía | Distribución | 2007 |
Edemsa | EDF | Vila-Manzano | Distribución | 2007 |
CMS Ensenada | CMS | Sadesa | Generación | 2007 |
CT. Mendoza | CMS | Sadesa | Generación | 2007 |
Edefor (actual REFSA) | CMS | Gob. Formosa | Distribución | 2009 |
Edelar | AEI | Pampa Energía | Distribución | 2011 |
Edesal | AEI | Pampa Energía | Distribución | 2011 |
Eden | AEI | Pampa Energía | Distribución | 2011 |
Fuente: Elaboración propia en base ENRE y balances empresarios. *En 2007 es adquirida por Pampa Energía **En 2007 pasa a manos de Pampa Energía por un acuerdo entre ambos grupos
La retirada del capital extranjero propició el ingreso a la actividad de todo un conjunto de grupos económicos locales que van a pasar a convertirse en actores lideres o destacados del sector, transformándolo en un espacio de acumulación del capital local tras la extranjerización sufrida durante el fin de la convertibilidad. Los directivos de estos grupos compartieron una lectura económica y política similar que los llevó a interesarse en la actividad eléctrica. En primer lugar, un sector con necesidad de contar con inversiones para afrontar la creciente demanda de energía producto de la recuperación económica y un horizonte cercano de solución o normalización de precios y tarifas luego de la pesificación bajo la ley de Emergencia Económica, que había causado también la retirada del capital extranjero.
En una entrevista con el diario La Nación, Bernardo Velar de Irigoyen, CEO de Sadesa sostuvo:
Nosotros creemos que los precios del sector eléctrico se van a ir reacomodando como pasó con los precios del resto de la economía. Entendemos que hubo una crisis muy fuerte en 2002 y que el Gobierno tuvo que tomar medidas extremas, casi como bombero, pero las circunstancias están cambiando. (La Nación, 2007)
Desde Pampa Energía la lectura era similar:
“La tesis de inversión era ‘estas tarifas se tienen que reestructurar a como dé lugar porque si no, no tiene sentido, por racionalidad’” (Entrevista a gerente de Pampa Energía realizada por el autor, 28/10/2021).
Por su parte, Alejandro Ivanissevich, de Genneia indicó:
No voy a hablar de crisis energética. La Argentina, creciendo con el PBI como está creciendo, requiere soluciones en el plano energético que han superado las expectativas; eso es lo que pasó. (La Nación, 2006)
En este sentido, parece haber un concenso extendido entre los nuevos empresarios del sector sobre construir una oferta de energía que acompañe a la demanda, rechazando el título de crisis energética que ya comenzaba a circular entre exfuncionarios y especialistas del sector (Bernal et al., 2014).
En segundo lugar, los nuevos empresarios del sector detectaron una voluntad política del gobierno favorable al ingreso de capitales nacionales, marcada por una crítica persistente al rol ocupado por las empresas extranjeras tras las privatizaciones. Como señalamos anteriormente, desde el Ministerio de Planificación el argumento a favor del capital local era que “por lo menos se discute en pesos” y no en dólares, mientras el presidente Kirchner sostenía la necesidad de recrear una burguesía nacional competitiva y pujante (Di Tella y Kirchner, 2003). Ya en 2005, Alejandro Ivanissevich, presidente de Genneia había asegurado: “Nosotros entrenamos para reemplazar a los jugadores de Primera A. Cuando se lesionen o el referí los eche, ahí estaremos” (Clarín, 2005a). También desde Pampa Energía compartían dicho criterio. En relación con la compra de Edenor y las dificultades de su antigua controlante EDF, desde el grupo afirmaron: “Era una compañía muy buena que se vendía por nada ya que es compleja de operar desde la parte local, del lobby, porque se priorizaban a grupos locales” (entrevista a gerente de Pampa Energía realizada por el autor, 28/10/2021).
Dos acontecimientos ilustran la cercanía política exhibida entre los nuevos empresarios del sector y quienes dirigían la política energética. En abril de 2006 estos empresarios dieron a conocer la Cámara de Empresarios Argentinos de Energía (CEADE), la presidía Mindlin y le seguían como vicepresidentes Armando Losón (Albanesi) e Ivanissevich, también participaba Gerardo Ferreyra (Electroingeniería). A pesar de la importancia en términos de patrimonio y volumen de ventas anuales, los empresarios petroleros tuvieron una participación secundaria. Durante la inauguración de la CEADE, Mindlin celebró el accionar estatal en materia de inversiones y obra pública para expandir la oferta energética, mientras De Vido retribuyó el saludo sosteniendo que se estaba ante una nueva generación de empresarios argentinos emprendedores (Clarín, 2006).
El segundo acontecimiento que grafica este vínculo fueron los cambios de accionistas en Transener, empresa monopólica del transporte de alta tensión y quien define las normas de equipamiento del sector, y Edenor, principal empresa de distribución de energía del país. Luego de la convertibilidad, Transener estaba controlada por National Grid y Petrobras, quien la había adquirido en su desembarco al país en 2003 como parte de la compra de los activos del grupo Pérez Companc, comprometiéndose con el gobierno de Duhalde a una futura desinversión, aunque sin fecha estipulada. El retiro de National Grid propició el ingreso de Pampa Energía como accionista, mientras las acciones de Petrobras fueron para Electroingeniería y la empresa estatal Enarsa. La operación incluyó el bloqueo, dictamen de la Comisión Nacional de Defensa de la Competencia (CNDC) mediante, de una propuesta presentada por la firma brasilera de venta al fondo de inversión de alto riesgo Eton Park, desechada en tanto:
La condición de operador está referida, entonces a quienes reúnan la aptitud descripta. Esto es, a personas con determinada formación y experiencia que conformen un equipo. Este equipo, que en su aspecto operativo está integrado por los cuadros gerenciales con responsabilidad en la gestión y la ejecución, no puede desdeñar en su configuración, al accionista. Será el accionista quien encierre en su ámbito de decisión el planeamiento estratégico, en el que se forma y ejerce la voluntad de la empresa, articulándose la puesta en acto de esta con los niveles gerenciales. Obviamente, para conseguir el planeamiento estratégico y articular su operatividad, al menos una parte del sector accionario tiene que tener, inexorablemente, arraigo en la actividad y expectativa cierta de permanecer en el negocio por plazos compatibles con los períodos de maduración de los negocios vinculados a los servicios públicos involucrados (Resolución SCI 0009/2007, 2007)
Esta posición de la CNDC fue refrendada por el propio ministro de Planificación al ser entrevistado para este trabajo, remarcando tanto las presiones recibidas desde Estados Unidos a favor del fondo de inversión,[6] como la preferencia gubernamental por una empresa de ingeniería:
Transener [Petrobras] me querían imponer a Mario Quintana y a un fondo llamado Eton Park, que tenía sede en Andorra. Tuvimos que dar una pelea muy fuerte porque para nosotros tenía que ser una empresa de ingeniería la que se hiciera cargo de Transener. Ahí tuvimos que trabajar muy duro, nos comimos 10 tapas del embajador Wayne [Earl Anthony Wayne, embajador de Estados Unidos en Argentina entre 2007 y 2009] en Clarín atacándome por impedir el acceso de una empresa americana. (Entrevista realizada por el autor a Julio De Vido, ex ministro de Planificación Federal, Inversión Pública y Servicios, 26/07/2022)
El argumento esgrimido para bloquear el ingreso de Eton Park[7], no obstante, no parece haber tenido peso al momento de considerar la entrada de Pampa Energía al sector de transmisión de energía eléctrica. Esto es: arraigo y experiencia en la actividad, equipo con formación y conocimiento dentro del sector.
En el caso de Edenor, el ENRE sostuvo, para permitir la adquisición de la empresa, que no era relevante la capacidad técnica de Pampa Energía como accionista mayoritario y controlante de la distribuidora de energía, sino la capacidad técnica de la propia distribuidora (CNDC, 2005). Lo concreto es que, en ambos casos, tras el cambio de accionistas, las empresas firmaron los acuerdos de transición tarifaria bloqueados hasta entonces, llegaron rápidamente a una renegociación de sus deudas, evitando la cesación de pagos, y, sobre todo, permitió levantar los juicios ante el CIADI, lo que fue exhibido como un triunfo político por el gobierno (Rafele y Fernández Blanco, 2013).[8]
Por último, también existió en algunos casos, Pampa Energía y Genneia, la posibilidad de aprovechar debilidades u opacidades del marco regulatorio sectorial luego de las modificaciones sufridas por la ley N.º 24.065 a partir del decreto reglamentario N.º 1.398/92, como la posibilidad para las empresas distribuidoras de ser titulares de empresas de generación en tanto no constituyeran la misma persona jurídica o en el caso de ser prexistentes a las privatizaciones como Emgasud, antecesora de Genneia, de poder desarrollar actividades en los sectores eléctrico y gasífero, regulados y no regulados.
Este crecimiento de los grupos locales, no obstante, será por demás heterogéneo, producto de la implementación de estrategias empresariales de marcadas diferencias, consolidando de esta manera perfiles y trayectorias específicas, dando lugar a una tipología de tres grupos económicos: orgánicos, de portafolio y políticamente inducidos. Pampa Energía y Sadesa tuvieron como estrategia inicial, la compra de activos subvaluados y/o en default en el marco de la retirada del capital extranjero en los tres segmentos de la actividad, utilizando los vínculos y redes que sus directivos tenían con el mundo financiero para renegociar las deudas existentes y con proyectos que tenían horizonte de inversión de corto plazo. Por su lado, Electroingeniería también aprovechó esta retirada del capital extranjero para ingresar al sector eléctrico, pero se hizo fuerte sobre todo con la construcción, operación y mantenimiento de las centrales térmicas y redes de alta tensión que comenzarán a ser construidas con financiamiento estatal o de carácter mixto, donde sobresalen los vínculos, pero también la cercanía ideológica, de directivos del grupo con funcionarios del gobierno nacional. Por último, Genneia y Albanesi se van a destacar por un crecimiento a partir de la instalación de nueva potencia, sobre todo a partir de los programas de estímulo a la producción, como los ya reseñados Energía Plus, contratos de abastecimiento al MEM y Energía Delivery, buscando una integración vertical entre sus negocios ya existentes en el sector gasífero y su nueva presencia en energía eléctrica, aunque también, en el caso de Genneia fluidos vínculos políticos tanto a nivel nacional como provincial. Por ende, la forma en la cual estas estrategias serán implementadas se encuentra estrechamente vinculada tanto a los vínculos con el modelo de regulación energética implementado y la orientación de la intervención estatal, así como con las concepciones de control elaboradas por los directivos de estos grupos, que dan soporte a las estrategias llevadas adelante.
Tabla 4‑2. Tipología de grupos económicos del sector eléctrico
Grupo | Tipo de grupo | Trayectoria directivos | Estructura de capital | Diversificación | Integración vertical | Unidades operativas |
Pampa Energía | De portafolio | Finanzas | Abierto. Management controla el 20% | Limitada | Media | Empresas que cotizan en bolsa |
Sadesa | De portafolio | Finanzas / construcción / autopartista | Abierto. Reca, Escasany, Miguens, Caputo y Bemberg controlan el 50% | Limitada | Limitada | Subsidiarias y afiliadas |
Genneia | Orgánico | Energía (gas) / ingeniería | Cerrado: Alejandro Ivanissevich y socios financieros minoritarios | Limitada | Media | Subsidiarias y afiliadas |
Albanesi | Orgánico | Energía (gas) | Cerrado: familia Losón y accionistas minoritarios | Amplia | Media | Subsidiarias y afiliadas |
Electroingeniería | Políticamente inducido | Construcción / ingeniería | Cerrado: Osvaldo Acosta y Gerardo Ferreyra | Amplia | Nula | Subsidiarias y afiliadas |
Fuente: Elaboración propia en base a entrevistas, memorias empresariales y prensa
Pampa Energía y Sadesa, de las finanzas a la energía
El grupo Sociedad Argentina de Energía (Sadesa) fue creado en 2006 por los empresarios Carlos Miguens, de la familia Miguens-Bemberg, proveniente de Cervecería Quilmes,[9] y Guillermo Reca, como representante del banco de inversión Merrill Lynch, y encargado de reunir y convencer a los futuros accionistas de Sadesa sobre la conveniencia de participar en el sector eléctrico.[10] Con posterioridad entre ese año y 2007 ingresaron como accionistas los empresarios Eduardo Escasany, presidente del Grupo Financiero Galicia y Nicolás Caputo, proveniente de la autopartista Mirgor y la constructora Caputo S.A. Ambos compartían una red social (Donatello, 2020) desde su paso como estudiantes del colegio Cardenal Newman, al igual que el expresidente Macri. Con anterioridad a su participación en Sadesa, Caputo había tenido un primer acercamiento al sector energético en 2006 a través del fondo Coinvest por medio del cual pasó a ser accionista de Emdersa, empresa controlante de las distribuidoras eléctricas de Salta, San Luis y La Rioja (Rafele y Barral Grigera, 2017).[11] En dicho fondo de inversión participaban también Gonzalo Alejandro Pérès Moore, Martín Ruete Aguirre y Marcelo Atilio Suvá, a posteriori inversores y accionistas en Central Puerto.
Desde un comienzo, el grupo se caracterizó por adquirir activos en el sector de generación de energía eléctrica de manos de empresas extranjeras como Total o CMS Energy que se retiraban del país y la región, en el marco de una reorganización de sus estrategias globales. En muchos casos también, se trataban de empresas que se encontraban litigando contra Argentina en los tribunales del CIADI. Entre estos activos, Sadesa adquirió: la Hidroeléctrica Piedra del Águila[12] , Central Puerto[13], las centrales térmicas Mendoza[14] y La Plata Cogeneración[15], y una participación del 20% en Transportadora de Gas del Mercosur (TGM), empresa que opera gasoductos que conectan el norte de Argentina y Brasil.
Tabla 4‑3. Empresas adquiridas por Sadesa (2006-2011), tipo de participación accionaria y año de adquisición
Empresa | Sector | Monto (millones de dólares) | Tipo de participación | Año de adquisición |
Hidroeléctrica Piedra del Águila | Generación de electricidad | 184* | Controla | 2006 |
Central Puerto | Generación de electricidad | Controla | 2006 | |
Loma La Lata | Generación de electricidad | Controla | 2006 | |
Centrales Térmicas Mendoza | Generación de electricidad | 125 | Controla | 2007 |
La Plata Cogeneración | Generación de electricidad | Controla | ||
Transportadora de Gas del Mercosur | Transporte de gas | Participa |
Fuente: Elaboración propia en base a balances de Central Puerto (varios años), informe anual del ENRE (2004-2019) y Defensa de la Competencia.
*No incluye la deuda financiera por 424 millones de dólares.
Fueron claves en estas operaciones la participación de actores financieros vinculados al grupo, como los bancos Merrill Lynch, Citigroup[16] y Galicia, particularmente en el asesoramiento financiero para concretar estas operaciones y en la reestructuración de la deuda en default desde 2002. Esta cuestión fue motivo de pregunta ante una de las pocas entrevistas que integrantes del grupo dieron en la prensa. Indagado sobre por qué Sadesa entró al mercado eléctrico en el marco de una retirada de empresas extranjeras, Bernardo Velar de Irigoyen, CEO por aquel entonces, sostuvo:
Creo que hay algo de confianza: el grupo Sadesa tiene una enorme confianza en la Argentina. No es un fondo de inversión; somos inversores de largo plazo. Queremos quedarnos 40 años o más en el país. Los accionistas quieren que sus hijos vivan acá. (La Nación, 2007)
Esta lectura de la situación económica y política -mayor demanda de energía y resolución de la problemática de tarifas-, junto con el conocimiento del mundo financiero para la reestructuración de deudas que realizaron los accionistas y directivos de Central Puerto encuentra importantes similitudes con lo ocurrido en el caso de Pampa Energía. Es destacable también el énfasis en mostrar al grupo como accionistas que se encuentran pensando en el largo plazo, buscando evitar cualquier tipo de vinculación con un fondo de inversión que pretende comprar una empresa, realizar una ganancia patrimonial y luego retirarse, cuestión que sí emergerá abiertamente como veremos a continuación en los comienzos de Pampa Energía.
El grupo, surgido a partir de la desvinculación de Marcelo Mindlin de Inversiones y Representaciones S.A (IRSA) en el año 2003. Se constituyó como un fondo de inversión, Dolphin Fund Management, que Mindlin compartía con su hermano Damián, Gustavo Mariani y Ricardo Torres, todos provenientes de IRSA.
La primera adquisición de Dolphin en energía eléctrica se concretó en 2004 a partir de la compra de Citelec S.A, empresa controlante de Transener S.A, a la firma británica National Grid Finance B.V., por 48,5 millones de dólares y una participación del 50% (el otro 50% correspondía a Petrobras). Unos meses después, en septiembre de 2005, finalizó la adquisición de Edenor, cerrada en 100 millones de dólares.[17] Tanto Edenor como Transener presentaban un importante endeudamiento externo, que el grupo se encargó de reestructurar. También, como fuese señalado, se acordaron los regímenes de transición de acuerdo con las propuestas elevadas por la UNIREN. Posteriormente, en diciembre de 2005, por medio de una oferta pública de adquisición voluntaria, Damián Mindlin, Gustavo Mariani y Ricardo Torres adquirieron el 100% de las acciones del Frigorífico La Pampa,[18] cuyo cambio de nombre por el de Pampa Holding solicitaron en enero de 2006 a la Comisión Nacional de Valores.[19] El aumento de la capitalización de mercado y la emisión de nuevas acciones, le brindaron al grupo el dinero para realizar la adquisición de empresas efectuada.
El avance sobre el segmento de distribución finalizó en 2011, cuando Pampa compró la firma Emdersa, controlante de las distribuidoras de electricidad de Salta (Edesa), La Rioja (Edelar) y San Luis (Edesal); y Aeseba, controlante de la empresa encargada de la distribución de energía en el norte de la provincia de Buenos Aires (Eden). De esta manera, el holding liderado por Marcelo Mindlin alcanzó una participación del mercado del 27%, siendo el grupo más importante dentro del segmento de distribución de energía eléctrica, superando ampliamente a las restantes firmas privadas.
Durante este período, el grupo también concretó una destacada presencia en el segmento de generación de energía, que comenzó con la compra de las empresas hidroeléctricas a cargo de EDF y continuó con la adquisición de empresas de generación térmica como las centrales Loma de la Lata, Güemes, Piedra Buena y Piquirenda. Esta estrategia llevada adelante en el sector de generación fue complementada con la creación de Petrolera Pampa en el año 2009, lo que implicó el comienzo de la inserción de Pampa Energía en el sector de hidrocarburos. La petrolera comenzó en 2009 con algunos acuerdos de inversión junto a Apache Energía, YPF, Petrobras y Petrolera Piedra del Águila en busca de yacimientos de gas y petróleo, para posteriormente convertirse también en operador de los pozos donde tenía actividad, en las áreas de Los Leones (Mendoza), Picún Leufú y Senillosa (Neuquén). Se trató por el momento de un negocio exploratorio, contando el grupo con una participación en la producción de gas del 0,10% a nivel nacional (Navarro Rocha, 2021a).[20]
Tabla 4‑4. Empresas adquiridas por Pampa Energía (2006-2011), tipo de participación accionaria y año de adquisición
Empresa | Sector | Monto (millones de dólares) | Tipo de participación | Año de adquisición |
Transener | Transporte de electricidad | 48,5 | Co-controla | 2004 |
Edenor | Distribución de electricidad | 100 | Controla | 2005 |
Frigorífico La Pampa | Frigorífico | 1 | Controla | 2005 |
Cerámica San Lorenzo* | Cerámicos | 7 | Participa (11,5%) | 2006 |
Central Puerto** | Generación de electricidad | 5,3 | Participa (8,6%) | 2006 |
Hidroeléctrica Nihuiles | Generación de electricidad | 55,8 | Controla | 2006 |
Hidroeléctrica Diamante | Generación de electricidad | Controla | 2006 | |
Central Térmica Loma la Lata | Generación de electricidad | 60 | Controla | 2006 |
Central Térmica Güemes | Generación de electricidad | 16,7 | Controla | 2006 |
Endesa Costanera* | Generación de electricidad | 1,2 | Participa (0,9%) | 2006 |
Central Térmica Piedra Buena | Generación de electricidad | 85 | Controla | 2007 |
Ingentis S. A | Generación de electricidad | 54 | Controla | 2007 |
Eden | Distribución de electricidad | 50 | Controla | 2011 |
Edesal | Distribución de electricidad | 90 | Controla | 2011 |
Edelar | ||||
Edesa |
Fuente: Elaboración propia en base a balances de Pampa Energía (varios años), informe anual del ENRE (2004-2019) e informe anual del ENARGAS (2011).
*La participación accionaria se vendió en 2008.
**El grupo vendió su participación en 2007 luego de alcanzar un acuerdo con los accionistas de Sadesa que les permitió adquirir la central Loma la Lata.
Al igual que Sadesa, en este caso también se trató, por lo menos en un primer momento, de ingresar al sector eléctrico mediante una compra de oportunidad en el marco de la retirada del capital extranjero. Sobre dicha cuestión Ricardo Torres, ex CEO de Edenor y fundador de Pampa Energía, afirmó:
Elegimos ese sector porque fue de entrada el más castigado por la posconvertibilidad. Se dio la oportunidad porque un montón de extranjeros dijeron ‘acá no me quedo, prefiero hacer un juicio en el exterior que quedarme’. Aparecieron las oportunidades. Pensá que estas compañías eran excelentes empresas, pero quebradas desde el punto de vista de los activos y pasivos, producían en pesos, pero debían en dólares. Aunque su management era el mejor, estaban reventadas. Los extranjeros estaban incapacitados para hacer las renegaciones de deuda. (Entrevista a Ricardo Torres, vicepresidente y accionista de Pampa Energía, realizada por el autor 01/07/2022)
El ingreso al sector parece fundarse en dos cuestiones: la calidad técnico-operativa con la que estas firmas ya contaban producto de la gestión post privatización y la imposibilidad por parte de sus entonces accionistas, dado su carácter global, de llevar adelante las renegociaciones de deuda y salida del default en el que se encontraban. Además, a nivel internacional los servicios públicos privatizados suelen caracterizarse por manejar una gran liquidez, utilizar tecnología ya probada y considerarse inversiones de bajo riesgo (Fanelli y Frenkel, 1996).
Emerge a su vez, otra de las cuestiones que Sadesa y Pampa Energía comparten, la centralidad en la renegociación de las deudas que se arrastraban tras la salida de la convertibilidad y la posibilidad de contar con nuevos accionistas, locales, con las redes y el conocimiento necesario para llevar adelante esta cuestión.[21] De acuerdo con una gerente de Pampa Energía:
La tesis de inversión en 2005 era ‘estas compañías son muy buenas operativamente hablando, solo que están en distress financiero’, donde los socios fundadores de Pampa tenían mucha experiencia en los mercados de capitales e iban a traer su input. Ellos no conocían muy bien la industria, pero sí conocían cómo reestructurar deuda, cómo refinanciar, con quién hablar. Esa parte es la que trajeron, la pata financiera. En ese momento estaban pensando en una suerte de private equity, cuando esto se normalice nos salimos. No me parece que en su momento hayan pensado en quedarse. Habían pensado en armar un holding de energía que era lo más barato que había y que nadie quería tocar porque es complejo. Dijeron, con esto nos metemos. Salió la oportunidad de Transener, de Edenor. (Entrevista a gerente de Pampa Energía realizada por el autor, 28/10/2021)
Si los accionistas principales de Sadesa provenían del ámbito bancario, en el caso de Pampa Energía se trataba de accionistas y directivos que habían construido su trayectoria en una empresa de real estate, IRSA, pero ocupando cargos vinculados con tareas financieras. Tanto los hermanos Mindlin, como Torres y Mariani se habían desempeñado hasta ese momento en cargos con responsabilidades financieras como gerentes de cartera y directores de finanzas (CFO por sus siglas en inglés) dentro de IRSA o en empresas del grupo, y contaban con formación académica en economía y administración de empresas. La estrategia de IRSA hacía foco en el desarrollo inmobiliario (oficinas, departamentos, centros comerciales), esperando una apreciación a mediano plazo de la cartera, y buscando un aumento del flujo de fondos, mediante la liquidez otorgada por el alto porcentaje de ocupación de sus propiedades. También incluía una diversificación hacia las telecomunicaciones (Cellcom), el agro (Cresud), y el sector bancario (Banco Hipotecario).[22] Al momento de la separación entre los principales accionistas de IRSA, mientras Eduardo Elsztain continuó al frente de la empresa del sector inmobiliario, Marcelo Mindlin se quedó con el fondo Dolphin, antecesor de Pampa Energía y herramienta financiera utilizada para adquirir Transener y Edenor. En este sentido, en sus comienzos el grupo funcionó como un fondo de private equity, enfocados en inversiones a corto plazo, donde las empresas adquiridas son controladas, reestructuradas y posiblemente vendidas en un plazo de entre tres y cinco años (Appelbaum y Batt, 2014; Froud y Williams, 2007).[23] Aunque esta última cuestión no terminó ocurriendo, el grupo sí se convirtió en una suerte de fondo de inversión que nucleaba a distintas empresas del sector eléctrico, bajo un holding que pasó a denominarse Pampa Energía. Según Marcelo Mindlin:
Empezamos a armar un portafolio de activos eléctricos, transmisión eléctrica, generación, distribución, empezamos a conocer ese mercado, a aprender de ese mercado y nos dimos cuenta de que lo mismo que pasaba al principio de ‘90, que en la bolsa argentina no había ninguna empresa inmobiliaria listada y ahí un poco nace la idea de IRSA. Lo mismo nos dimos cuenta al principio de los 2000, que no había ninguna empresa energética. Si un inversor extranjero o argentino quería tener exposición al mercado energético, no había, al menos al mercado energético eléctrico. Entonces ahí nos dimos cuenta de que había un potencial enorme para todas estas empresas que habíamos comprado ponerla bajo un mismo paraguas que fue en ese momento Pampa Energía y ahí empezó a crecer (Sbdar, 2023).
A diferencia de lo que suele ocurrir con los grupos locales, cuya presencia en los mercados de valores es baja o directamente inexistente. Los directivos de Pampa Energía avanzaron hacia la cotización pública de sus acciones, así como de las empresas que integraban el holding y no se encontraban listadas en la bolsa de valores.[24] Lo hicieron primero en la Bolsa de Comercio de Buenos Aires (BCBA) y luego en la New York Stock Exchange (NYSE), pasando de esta manera de un fondo de capital cerrado a un grupo de capital abierto. En este punto, el accionar del holding parecería contrastar con la postura asumida históricamente por los grupos locales, cuya presencia en el mercado bursátil es totalmente secundaria (Schvarzer, 1995), una predisposición compartida con gran parte de los países de la región (Galve Górriz y Hernández Trasobares, 2015). Por el contrario, Central Puerto parece asemejarse en este punto a los grupos económicos clásicos, que mantenían vínculos con el sector financiero ya sea mediante la propiedad de bancos y compañías aseguradoras, una participación accionaria o la presencia en los consejo de dirección (Ostiguy, 1990).[25] Esta tendencia fue habitual hasta fines de la década de 1990, cuando en el marco de su retirada, los grupos locales también se desprendieron de sus entidades financieras (Heredia, 2003).[26]
Genneia y Albanesi, del gas a la electricidad
Los grupos Genneia y Albanesi podemos encuadrarlos entre los grupos de crecimiento orgánico. Ambos comparten una trayectoria de inserción que comienza con la distribución y comercialización de gas natural para luego ir hacia el sector eléctrico, creciendo con la instalación y puesta en marcha de centrales térmicas bajo los distintos planes de estímulo, recorriendo un camino de integración aguas abajo en la cadena energética.
Genneia –Emgasud originalmente– fue fundada en 1991 realizando en sus comienzos obras para Gas del Estado y, tras las privatizaciones, orientándose a la distribución de gas natural en la localidad de Dolores, Provincia de Buenos Aires. A finales de 2001 fue adquirida por Alejandro Ivanissevich tras su retiro como directivo de la empresa italiana Camuzzi Gazometri. Ivanissevich, un ingeniero de origen mendocino, pero radicado en Chubut, contaba con una importante trayectoria en el sector, participando incluso de la redacción del marco regulatorio del gas natural[27] a partir de su vínculo con Juan Carlos Sánchez Arnau, subsecretario de Privatizaciones durante 1991-1993. Junto a dos socios financieros, Andreas Keller Sarmiento (ex director de los bancos de inversión Salomon Brothers y Credit Suisse) y el fondo norteamericano AEI, Ivanissevich pasó a dirigir Genneia, focalizando su expansión como empresa del sector energético, primero como subdistribuidora de gas en las localidades de Pinamar y Mar Chiquita, y luego en el segmento desregulado de gas natural y la construcción de gasoductos, cuya obra principal fue el gasoducto patagónico inaugurado en 2006 y emplazado en Chubut. Durante este periodo, Genneia fue vinculada con la adquisición de diferentes empresas de servicios públicos cuyos accionistas extranjeros abandonaban el país como Metrogas, TGS, TGN y Aguas de Santa Fe (Clarín, 2005a, 2005b), aunque finalmente dichas operaciones no se concretaron, privilegiando el grupo una estrategia de crecimiento a partir de la integración vertical en el sector mediante diferentes empresas subsidiarias y afiliadas. En este sentido, el propio presidente del grupo para diferenciarse de las decisiones adoptadas por otros casos ya reseñados en el capítulo:
Yo no soy un hombre de negocios, soy un hombre de energía, es distinta la concepción. Me acuerdo de que había la oportunidad de comprar Metrogas, que era de British Gas, por un dólar. Fuimos a Londres. Pero no, no. No porque era todo financiero, era cómo reestructurar la deuda. Que es lo que se termina haciendo. Después me decís que hay que pelearse con un banco para restructura una deuda, ni idea, hay que cagar a un bonista, no gracias. Es otra visión, otra cabeza. No es que está bien o mal son, perfiles distintos. (Entrevista a Alejandro Ivanissevich, expresidente y dueño de Genneia, realizada por el autor, 23/10/2022)
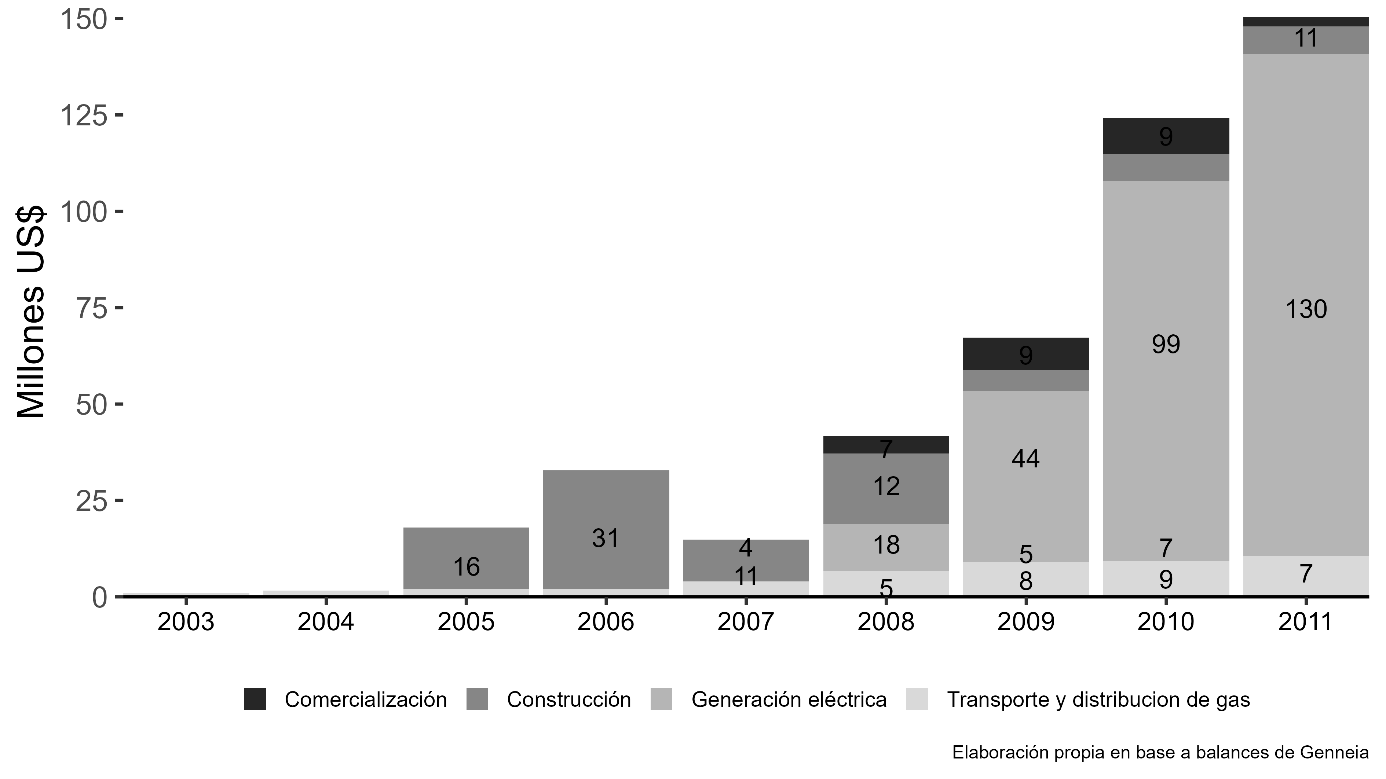
Si bien el grupo comienza a crecer a partir del transporte, distribución y comercialización de gas natural, y la construcción de gasoductos, la expansión definitiva será con la participación en las licitaciones de Enarsa bajo el programa Energía Delivery y los contratos de abastecimiento con CAMMESA. El programa consistió en la puesta en marcha de máquinas de baja potencia y rápida instalación, en su mayoría turbinas que funcionan con gas natural o fueloil (MINPLAN, 2015). Si bien fue pensado como un programa de corta duración, buscando atender las tensiones que el sector eléctrico atravesaba durante los años 2006 y 2007, terminó extendiéndose hasta 2015.
En el caso de Genneia, el grupo pudo llevar adelante una integración vertical incluyendo a su subsidiaria focalizada en la construcción de obras de infraestructura, obteniendo el 37% de los contratos de este programa en sus rondas I y II, implementadas entre 2007 y 2011.[28] El impacto de la participación del grupo en dicho programa convirtió al segmento de generación eléctrica en su core business, pasando a representar para 2011, el 87% de las ventas (Genneia, 2011) y un más que significativo aumento en su facturación anual. Energía Delivery fue pensado como un programa de corta duración, buscando atender las tensiones que el sector eléctrico atravesaba durante los años 2006 y 2007, aunque terminó extendiéndose hasta 2015. La baja eficiencia de los equipos instalados llevó a que, por ejemplo, para el año 2009, el costo de generación con dichas maquinas rondó los 130 dólares/MWh cuando el costo marginal operado del sistema fue de 72 dólares y el precio monómico de 48,5 dólares (CAMMESA, 2009b, 2009a).
Gráfico 4‑1. Ventas de Genneia según segmento de negocio (2003-2011)
Junto con la inserción en energía eléctrica, aprovechando las oportunidades abiertas por las licitaciones de Enarsa y CAMMESA, Genneia comienza a dar sus primeros pasos en el sector de energías renovables bajo el programa GENREN en 2009-2010, cuyo objetivo era alcanzar una potencia instalada de 1000 MW de energías limpias mediante un esquema de licitaciones de tipo feed-in-tariffs[29] en dólares con contratos a 15 años. En total se adjudicaron 32 proyectos por casi 900 MW aunque su concreción fue excesivamente baja pese a una rentabilidad asegurada por encima de la media regional –alrededor de 130 dólares/MWh contra 60/80 dólares/MWh-, dado sobre todo por problemas de financiamiento en un contexto de incertidumbre macroeconómica (Recalde et al., 2015). Entre los pocos proyectos que alcanzaron su concreción se encontró el Parque Eólico Rawson (PER) de Genneia, inaugurado en octubre de 2011 con inversiones por parte de la empresa, el Banco Macro y ANSES. El grupo inició de esta manera, una trayectoria en la generación de energías renovables que lo convertirá en un actor líder en los años por venir.
Esta estrategia de crecimiento desplegada por Genneia contrasta con lo analizado sobre Pampa Energía y Sadesa. En primer lugar, por el rol que tienen los actores financieros en el desarrollo del grupo y la trayectoria de quienes están al frente de este. En tanto los dos últimos grupos se focalizaban en la adquisición de empresas buscando una valorización patrimonial, en el caso de Genneia la cuestión pivoteaba en torno a cómo apalancar al grupo para invertir en un sector capital intensivo y con un mercado de capitales pequeño y sin capacidad de invertir en este tipo de desarrollos:
El crecimiento de Genneia era exponencial y el secreto era cómo voy financiando todo eso. Si bien me había hecho mi primer capital con la venta de Camuzzi, no era suficiente. El mercado no era una opción. Acá en Argentina vos financiás al que es grande, nunca hubo un mercado de capitales maduro como para hacer una startup. Había una restricción en el tamaño del mercado. Había que buscar un socio financiero que capitalizara a la empresa. Los primeros que entran allá por 2006 son dos fondos norteamericanos, que con la crisis del 2008 deciden liquidar, toma su participación AEI, está con nosotros varios años hasta que tiene su crisis, se disuelve. Siempre yo retenía la mayoría accionaria y la conducción. (Entrevista a Alejandro Ivanissevich expresidente y dueño de Genneia realizada por el autor, 20/10/2022)
Una notoria diferencia con los grupos de cartera reseñados es que en Genneia, la dirección no quedó a cargo de los socios financieros, sino en el propio Ivanissevich y parte de su familia. En este sentido existen aportes de capital por parte de otros accionistas, pero el rol operativo y de conducción no. Se buscan contar con socios financieros pero que solo aporten capital.[30]
Por otra parte, si bien se vincula a Genneia con la adquisición de empresas de energía en el marco de la retirada del capital extranjero, estas no terminan por materializarse, focalizando la estrategia empresarial en las debilidades regulatorias del sector -el hecho de que Genneia era preexistente a las privatizaciones y podía operar en todos los segmentos-, la creciente demanda de energía –Programa Energía Delivery– y el objetivo de insertarse a partir de la expansión de nueva infraestructura energética particularmente en el sur del país. [31] En este último punto, no es menor su vínculo con el entonces gobernador de Chubut, Mario Das Neves, y con el ministro de Planificación, Julio De Vido (Perfil, 2007; Straccia, 2018). Las relaciones de Ivanissevich con el peronismo venían desde su familia: su padre Jorge fue funcionario peronista de Chubut en la década de 1980, siendo también sobrino nieto de Oscar Ivanissevich, ministro de Educación durante el gobierno de Isabel Perón (Clarín, 2018b).
El grupo Albanesi presenta una trayectoria similar de inserción en el sector eléctrico a partir de su presencia en el mercado del gas natural, buscando una integración vertical de sus actividades. El grupo fue fundado en 1929 por el inmigrante italiano Rafael Gualterio Albanesi en la ciudad de Rosario, Santa Fe, siendo dirigido por Armando Losón, nieto de Albanesi, desde 1976, y sucedido en la presidencia por su hijo Armando Losón (h), en 2018. En sus comienzos se dedicaba a la comercialización de productos sanitarios en el interior del país,[32] diversificándose en la década de 1960 hacia la obra pública y la construcción de infraestructura de agua y gas natural cuyo punto culminante será en 1987 la construcción de los Gasoductos Regionales Centro y Sur de la provincia. La privatización de Gas del Estado y la desregulación del mercado, llevó al grupo a focalizarse en la construcción, operación y mantenimiento de gasoductos para clientes industriales y centrales térmicas y, desde 1994, a convertirse en el principal comercializador de gas del país, alcanzando una participación en torno al 30% en dicha actividad.[33]
Durante estos años, Albanesi fue expandiendo y diversificando su accionar que incluyó el transporte aerocomercial –Alba Jet–, la producción vitivinícola –Bodega del Desierto– e, internacionalización mediante, la producción de petróleo a partir de una operación en Venezuela –Petrocoral–. Entre 2004 y 2005, el grupo adquirió sus primeras centrales térmicas, Piedra Buena y Modesto Maranzana, iniciando su inserción en la actividad eléctrica. En ambos casos, como ya vimos con Sadesa y Pampa Energía, se trataba de compras debido a la retirada del país de operadores extranjeros. Desde el grupo se analizaba que el sector eléctrico ofrecía una posibilidad de negocios en tanto “el parque energético está en el límite de su capacidad, y eso significa que durante los próximos años habrá mayor demanda” (La Nación, 2004). Por otra parte, como ya analizamos en el caso de Genneia, la presencia en el sector de gas natural sirvió de puente y posibilidad de integración vertical con el sector eléctrico, ya que el suministro del combustible se encontraba garantizado por una de las subsidiarias del propio grupo:
Los grandes clientes de RGA, que es la sociedad bróker, son generadores eléctricos. Siendo un grupo familiar y con deseos de expansión, era natural decir vamos hacia el negocio donde nuestro principal cliente nos compra. El negocio de la generación es mucho más sencillo que la exploración de gas o petróleo. Para tener en cuenta: vos conseguís financiamiento, importás una máquina, contratás a un especialista, instala todo, te entrega llave en mano y está funcionando la usina. Obviamente entrar en un negocio que uno no tiene expertise es más riesgoso que si uno ya lo conoce. Pero es un negocio que se puede entrar, es más sencillo que otros negocios. Se compró una generadora para probar cómo era y a los 2 años, con la nueva normativa de Resolución 220 y Energía Plus, se incursionó en la inversión. (Entrevista con fuente allegada a Albanesi realizada por el autor, 15/07/2022)
En un contexto donde la inversión privada fue quedando relegada, el MINPLAN buscó incentivarla mediante estos contratos celebrados a 10/15 años y pagaderos en pesos al tipo de cambio oficial. La rentabilidad era definida ad referéndum por la Secretaría de Energía. La idea detrás de los mismos pasaba por diferenciar la energía vieja o base, remunerada a precio de mercado, de la energía nueva o incremental, sustentada en nuevas inversiones, remunerada a un precio mayor.
A partir de este momento, la estrategia empresarial se focalizará en el desarrollo de inversiones en generación eléctrica bajo los programas de incentivo 220 y Energía Plus. Esto se llevará adelante tanto mediante inversiones greenfield –Central Solalban[34]–, como mediante la compra, reparación y repotenciación de antiguas centrales térmicas construidas por Agua y Energía Eléctrica durante las décadas de 1970/1980.
El grupo, incluso, adquirió centrales que llevaban años fuera de servicio por falta de mantenimiento como Riojana, Roca y Sorrento. En el caso de esta última, cuando Albanesi la adquirió llevaba tres años parada e integraba parte de las compañías del consorcio Metropolitano perteneciente a Sergio Tasselli, un cuestionado empresario del sector ferroviario acusado de vaciamiento de empresas (V. Pérez y Bertranou, 2023). Tras presiones del gobierno nacional, quien ya le había rescindido la concesión de los trenes San Martín y Roca y de Yacimientos Carboníferos de Río Turbio, Sorrento pasó a manos de Albanesi.
La participación en estos programas de incentivo a la ampliación del parque térmico terminó recayendo casi exclusivamente en los grupos económicos estudiados en este trabajo, con la excepción de una pequeña aportación de Petrobras. Al ser consultados sobre esta cuestión, directivos de estos grupos sostuvieron que imperaba entre los empresarios del sector dudas sobre la capacidad de pago del país, críticas a la falta de institucionalidad (se menciona desde los juicios en el CIADI hasta la reestatización de las AFJP), lo que impedía la participación de empresas internacionales. “Te diría sobre todo que había un par de empresarios locales que la vieron, en el sentido de que esto era una gran oportunidad para crecer orgánicamente. Otros no, otros grupos empresarios tomaron la postura de los internacionales.” (Entrevista realizada por el autor a gerente de empresa del sector eléctrico, 28/10/2021).
Electroingeniería: obra pública, energía y política
La expansión de la infraestructura energética a partir de la inversión pública, destinada a superar los cuellos de botella que enfrentaba el sector, se convirtió en el dispositivo central para el crecimiento del grupo Electroingeniería. En este sentido, nos referimos con anterioridad a este como políticamente inducido, dado que su diversificación e ingreso a los sectores de actividad está mediado por incentivos o directrices gubernamentales (Schneider, 2009).
El grupo Electroingeniería fue fundado en 1977 en Córdoba por Osvaldo Acosta como una empresa destinada a la construcción de tableros eléctricos. En 1986 se sumó Gerardo Ferreyra, quien a comienzos de los ’90 pasará a ser también accionista. Ambos se conocían por haber sido compañeros de estudio de la carrera de Ingeniería en la Universidad Nacional de Córdoba. Durante la década de 1990 y principios de los 2000, el grupo se hizo fuerte en la provincia de Córdoba a raíz de su participación en la obra pública teniendo como subcontratista a IECSA, empresa por aquel entonces perteneciente al grupo Macri y desarrollando sobre todo obras viales.[35] Para el desarrollo de negocios en la provincia fue clave el vínculo construido por el grupo con Ricardo Jaime, viceministro de Educación de la provincia entre 1999 y 2003, y, posteriormente secretario de Transporte entre 2003 y 2009 bajo la órbita del Ministerio de Planificación Federal. La creación de dicho ministerio y la cartera de obras que comenzará a ejecutar serán la clave para la expansión del grupo, finalizando su inserción en el sector eléctrico a partir del ingreso como accionistas a Transener en 2007, ejerciendo Acosta y Ferreyra la presidencia de la transportista alternadamente hasta 2015. Durante esta misma década el grupo también se diversificará hacia el sector vial –Vialco–, vitivinicultura –Bodega Don Oreste– y medios de comunicación –Radio del Plata y 360 TV–, y, por último, se internacionalizará teniendo operaciones en Uruguay, Perú, Bolivia, Chile Paraguay, y Venezuela.
Si bien a mediados de los ‘90 Electroingeniería había ganado las licitaciones de algunas obras eléctricas, particularmente de transporte de media y alta tensión (Electroingeniería, 2014), será a partir del año 2004 que se convertirá en el principal constructor de la infraestructura energética englobada bajo el Plan Energético Nacional y el Plan Federal de Transporte Eléctrico, desarrollados por el Ministerio de Planificación Federal. Esto incluyó desde las líneas de extra alta tensión (la interconexión de la Patagonia[36] y del norte del país, entre las principales), como la construcción de las centrales bajo el programa FONINVEMEM de financiamiento mixto, y la participación en la finalización de Atucha II, así como la repotenciación de la central nuclear de Embalse (Tabla 4‑5). Todas estas obras se desarrollaron bajo los denominados contratos de Construcción, Operación y Mantenimiento (COM) y estuvieron marcadas por la permanente redeterminación de los precios y extensión plazos de ejecución.
Tabla 4‑5. Principales obras de energía adjudicadas al grupo Electroingeniería en millones de dólares (2004-2010)
Obra | Sector | Monto | Adjudicación | Inauguración |
Interconexión Choele Choel – Puerto Madryn | Transporte | 67 | 2004 | 2006 |
Interconexión tercera línea de Yacyretá | Transporte | 225 | 2006 | 2008 |
Interconexión Puerto Madryn – Pico Truncado | Transporte | 136 | 2006 | 2008 |
Finalización central Atucha II | Generación | 360 | 2006 | 2012 |
Centrales Belgrano y San Martín | Generación | 1000 | 2007 | 2010 |
Interconexión NEA-NOA | Transporte | 310 | 2008 | 2011 |
Interconexión Comahue – Cuyo | Transporte | 90 | 2009 | 2011 |
Interconexión Pico Truncado – Rio Turbio – Rio Gallegos | Transporte | 476 | 2010 | 2013 |
Fuente: Elaboración propia en base a anuarios del Consejo Federal de la Energía Eléctrica (CFEE), Secretaría de Energía y memorias empresarias
Consultados sobre el crecimiento del grupo desde 2003 y su participación en las grandes obras de infraestructura licitadas por el Ministerio de Planificación, sus accionistas lo vincularon al “cumplimiento exitoso de las distintas etapas que atravesó la empresa al pasar de proveedora de equipos a subcontratista y luego socia de las principales compañías locales y extranjeras” (Clarín, 2007), mientras que el ingreso a Transener respondió a que “era la mejor opción para evitar que la transportista caiga en manos de un fondo del exterior. Con esta alianza esperamos ser los pioneros en el nuevo modelo de asociación pública-privada que se viene para la operación de los servicios estratégicos” (Clarín, 2007). El veloz crecimiento del grupo, que lo llevó de ser una empresa mediana durante los ’90 a ingresar en la cúpula empresarial en los 2000 (Gaggero y Schorr, 2017), no puede soslayar el elevado grado de intimidad política de los directivos del grupo con los gobiernos kirchneristas.
Un aspecto central de esta dimensión vincular (Donatello, 2020; Granovetter, 1973), y por lo tanto del enraizamiento entre la actividad económica y otras esferas de la vida, está dado por el ya mencionado vínculo con Ricardo Jaime, con Carlos Zannini, secretario de Legal y Técnica de la Presidencia de la Nación (2003-2015), Ricardo Sosa, ministro de Obras Públicas y Financiamiento de Córdoba durante el gobierno de Juan Schiaretti, con quienes Ferreyra compartió la cárcel como preso político durante la última dictadura. Esta intimidad política también es de carácter ideológica, en el sentido de tener en común una mirada común sobre el desarrollo y la dirección de las empresas estratégicas del país, tanto Ferreyra como De Vido, comparten que estas deben tener una conducción estatal en el marco de una asociación público-privada ejemplificada con lo ocurrido en Transener.
El crecimiento del grupo a partir de las licitaciones ganadas de grandes obras de infraestructura energética encuentra paralelismos con lo ocurrido durante la segunda etapa de industrialización sustitutiva (1966-1975), donde este mecanismo de intervención estatal permitió mejorar el radio de acción del capital, generando las condiciones para la expansión de un conjunto de empresas constructoras –Sade, Techint, Roggio– vinculadas al complejo estatal-privado, que serán parte de la cúpula empresarial por las siguientes décadas (Castellani, 2009).
Conclusiones
Los cambios regulatorios e institucionales implementados desde 2003, junto a las modificaciones macroeconómicas, llevaron a una retirada de las empresas extranjeras que operaban en el sector eléctrico, resolviendo muchas de ellas litigar ante el CIADI, y abriendo la puerta al ingreso de un nuevo conjunto de actores de diversas trayectorias.
En este punto, es interesante destacar tanto aquellas cuestiones en común que llevaron a generar una concepción de control determinada, como aquellas que los diferenciaron. Como parte del primer aspecto, sobresale una lectura compartida tanto sobre la propia realidad sectorial, como sobre el vínculo entre Estado, empresas y empresarios, que estos actores tenían y dotaban de sentido a las acciones llevadas adelante. Esta mirada compartida tenía como elementos una expectativa próxima de normalización sectorial y una creciente demanda de energía que iba a requerir mejor precios sancionados, así como un discurso de gobierno que apuntalaba el rol de los empresarios locales en la conducción de las empresas de sectores estratégicos. Esto produjo, incluso, la construcción de una cámara sectorial que agrupó a los nuevos titulares de las empresas energéticas. Bajo esta idea de normalización hay una búsqueda de crear ámbitos estables donde desarrollar la actividad, una búsqueda de construir un entendimiento común y reducir la incertidumbre, ya que la existencia de reglas estables es más importante que el propio contenido de estas (Fligstein, 1996).
Sin embargo, también es posible determinar divergencias al interior de estos grupos económicos que marcaron el rumbo de las trayectorias elegidas. Así, encontramos que Pampa Energía y Sadesa desplegaron una estrategia más focalizada en construir una cartera de activos energéticos que busque una valorización patrimonial de los mismos en el tiempo, Genneia y Albanesi se orientaron hacia una integración vertical de sus actividades a partir del aprovechamiento de los planes de estímulo a las nuevas inversiones en energía eléctrica, y Electroingeniería profundizó su inserción en el sector energético a partir de las licitaciones ganadas de grandes obras de infraestructura energética, asimilándose en este aspecto, a los grupos que se expandieron durante la segunda etapa de sustitución de importaciones entre 1966-1975.
Por ende, si bien la intervención estatal generó una serie de cambios en el modelo de regulación, y creó condiciones asimétricas entre el capital local y la inversión extranjera[37] que propició el ya descripto ingreso de nuevos actores al sector eléctrico, las respuestas de los grupos económicos distaron de ser homogéneas o automáticas.
Las trayectorias educativas y laborales de sus directivos y accionistas, sus vínculos y redes con los ámbitos de la política y las finanzas -la dimensión vincular- terminaron por delinear caminos diversos que dieron lugar a la conformación de tres tipos ideales de grupos económicos: orgánicos, de portafolio y políticamente inducidos. Se trata, en última instancia, del enraizamiento de la acción económica con todo un conjunto ámbitos que la hacen posible y le otorgan sentido. Por último, como veremos en el próximo capítulo cuando analicemos las estrategias políticas de las empresas tendientes a la confrontación con el gobierno por la cuestión tarifaria y los esquemas de retribución en el sector de generación, así como cierta reorientación y diversificación sectorial, esta tipología de grupos económicos desarrollada en el capítulo distará de ser estática, ofreciendo los grupos respuestas diversas ante cambios políticos e institucionales, siendo ellos mismos impulsores de transformaciones y no simplemente actores que responden ante cambios en su entorno.
- Este proceso es acompañado tanto por una retracción de los flujos de Inversión Extranjera Directa (IED), en comparación a lo ocurrido durante la década de 1990, así como por un redireccionamiento de estos, perdiendo centralidad el rol del capital extranjero en los servicios de luz, agua y gas e incrementándose la participación en bancos y en la industria manufacturera. En relación con esta última cuestión, su importancia radica en el lugar que ocupa en sectores como siderurgia (con especial énfasis de capitales brasileños), automotrices y químicos “donde las empresas transnacionales lideraron el proceso de inversión y reestructuración empresarial y sectorial” (Gutman y Rivas, 2017, p. 22).↵
- Las empresas de capital extranjero con mayores dificultades financieras fueron aquellas que más renta giraron al exterior hasta el año 2002 (CEPAL, 2003).↵
- En el caso de Transener, la presentación fue realizada ante la Comisión de las Naciones Unidas para el Derecho Mercantil Internacional (UNCITRAL por sus siglas en inglés), debido al TBI que Argentina había firmado con Gran Bretaña.↵
- Argentina recibió un total de 42 demandas ante el tribunal del Banco Mundial, por un total de pasivos cercanos a los 20.000 millones de dólares, como reclamo por las leyes de emergencia sancionadas, en vigencia de los Tratados Bilaterales de Inversión suscriptos la década anterior.↵
- Tras vender su participación al grupo Dolphin, antecesor de Pampa Energía, EDF se quedó con un contrato de asesoramiento técnico que les permitió a sus nuevos propietarios tener acceso al know-how, experiencia y conocimientos técnicos en lo referido a la distribución y comercialización de energía. La duración de este fue de 5 años.↵
- Un cable de WikiLeaks de 2007 da cuenta de las presiones recibidas por el gobierno desde la embajada norteamericana https://wikileaks.org/plusd/cables/07BUENOSAIRES1352_a.html↵
- Si bien la oposición a la entrada del fondo pudo deberse también a la metodología planeada para adquirir Transener, a partir de efectuar una compra apalancada, años más tarde el gobierno nacional habilitó una operación similar con el ingreso del grupo Petersen a YPF.↵
- De acuerdo con Di Matteo (2009), un directivo de Pampa Energía afirmó ante De Vido “si entramos a Edenor, bajamos la demanda ante el CIADI, y no saldremos públicamente a pedir aumento de tarifas” (Di Matteo, 2009, p. 217)↵
- El grupo Bemberg pertenece a los grupos económicos tradicionales (Ostiguy, 1990), conformados por inmigrantes, en este caso de origen alemán, provenientes de sectores sociales altos y fundados durante el modelo agroexportador. Su crecimiento fue posible por la fusión entre prósperos inmigrantes y las tradicionales familias de clase alta argentina (Gaggero, 2011). Entre 2002 y 2006, el grupo vendió su principal empresa, la cervecería Quilmes, a la empresa belgo-brasileña AmBev.↵
- Guillermo Reca ya había tomado parte en la privatización de empresas como YPF, TGS, Telefónica y Telecom (La Nación, 1996).↵
- El crecimiento de Nicolás Caputo tuvo como eje el crecimiento de dos sectores importantes durante la posconvertibilidad: la electrónica de consumo y la construcción. El empresario se apalancó principalmente a través de la autopartista Mirgor, que pasó de la producción de aires acondicionados para autos en los ’80 a la electrónica de consumo doméstico desde 2004, siempre bajo el régimen de Promoción Económica de Tierra del Fuego (J. Rabinovich, 2018) y la constructora Caputo S.A., cuya expansión tuvo como trasfondo la recuperación económica luego de la crisis del 2001, el aumento de liquidez de los sectores favorecidos por el nuevo tipo de cambio y el bajo rendimiento de otras inversiones. Todo esto terminó por convertir al sector inmobiliario en destino preferencial del excedente económico desde 2003 (Río et al., 2014).↵
- Se trata de la principal hidroeléctrica privada del país, con una potencia instalada de 1440 MW. Fue privatizada en 1993, con anterioridad formaba parte de la empresa pública Hidronor (Hidroeléctrica Piedra del Águila, 1993).↵
- Se trata de la principal usina térmica del país, con una potencia instalada del 1714MW. Fue privatizada en 1993, con anterioridad formaba parte de la empresa pública SEGBA (Central Puerto, 1993).↵
- CMS había adquirido la central en el marco de su privatización en 1994, tras el fracaso en la compra por parte de un consorcio que incluía a Sideco y Considur. Con anterioridad, la central integraba la empresa pública Agua y Energía Eléctrica (AyEE).↵
- La planta térmica fue construida por CMS y abastece de energía eléctrica a la refinería de La Plata de YPF mediante un contrato entre ambas partes.↵
- La participación del Citigroup en este tipo de operaciones fue habitual durante la década de 1990. Mediante el CEI Citicorp Holdings, integrado también por República Holding (Grupo Moneta), tuvo participación en diversos procesos privatizadores (gasífero, telefónico, siderúrgico), que en el caso de la energía eléctrica incluyó generación (Central Piedra Buena) y distribución (Edersa) (Navarro Rocha, 2019).↵
- Como referencia de la compra por parte de Pampa Energía, en 2001 EDF había adquirido el 50% de Edenor a Repsol y Endesa (obligada a desinvertir por controlar Edesur), por 800 millones de dólares.↵
- Hasta ese entonces, el Frigorífico La Pampa no contaba con operaciones registradas en el último tiempo y su único activo era un edificio ubicado en Puerto Madero, que presentaba la posibilidad de algún tipo de desarrollo inmobiliario. Tampoco presentaba operaciones en la Bolsa de Comercio de Buenos Aires (BCBA). ↵
- La asamblea extraordinaria informada a dicha entidad sostuvo que “se resolvió cambiar la denominación social de ‘Frigorífico La Pampa S.A.’ a ‘Pampa Holding S.A.’ y reformar el objeto social a efectos de prever las nuevas actividades a desarrollar por la sociedad: inversiones en emprendimientos y desarrollos inmobiliarios, inversiones de ‘private equity’ y realización y coordinación de negocios e inversiones” (Pampa Energía, 2006).↵
- Los acuerdos con Apache Energía y Petrobras conllevaron la explotación por parte de Petrolera Pampa de nuevos pozos en áreas donde ya operaban ambas empresas, mientras el acuerdo con YPF implicó la explotación de pozos a ser perforados y solventados por la petrolera estatal, y en el caso del acuerdo con Petrolera Piedra del Águila, Pampa Energía se encargó de la exploración y explotación de las áreas cedidas.↵
- Las negociaciones se llevaron adelante con acreedores internacionales como los fondos de inversión Marathon y Golden Tree Asset Management, y bancos como el Deutsche Bank. El monto reestructurado fue de 537 millones de dólares, con un quita del 30% y una aceptación del 100% (El Cronista, 2006).↵
- IRSA se convirtió a partir de 1991 en una empresa especializada en el mercado inmobiliario. A comienzos de la década de 1990 el eje del negocio era el sector residencial orientado a los sectores medios y medios altos, para pasar con posterioridad a enfocarse en los inmuebles de renta y los shoppings. La vinculación con los mercados financieros fue una de las claves de las expansiones del grupo tanto mediante la emisión de obligaciones negociables como por su presencia en la bolsa de valores local y en Nueva York (Socoloff, 2015). En este sentido, parte de las claves del crecimiento de Pampa Energía, orientando hacia los mercados financieros, puede verse de manera embrionaria en el modelo de negocios de IRSA.↵
- De acuerdo con Appelbaum y Batt (2014) existen importantes diferencias entre los fondos de inversión de riesgo -de capital cerrado- y las empresas que cotizan en la bolsa de valores, caracterizándose los primeros por: una mayor toma de riesgo, apalancamiento y uso excesivo de deuda, mayor utilización de bonos basura y bajos niveles de transparencia control jurídico y rendición de cuentas. ↵
- Este proceso se denomina reverse merger, fusión inversa. Es el procedimiento mediante el cual una empresa privada adquiere una empresa pública, que cotiza en la bolsa de valores, buscando de esta manera, saltearse diversos pasos como la oferta pública de acciones y los riesgos asociados, vinculados a las condiciones de mercado que pueden terminar por afectar el valor futuro de dichas acciones.↵
- A nivel internacional, Amsden (1992) para Corea del Sur y Silva (2019) para Chile, dan cuenta de esta vinculación entre grupos empresariales e instituciones financieras.↵
- De acuerdo con Ricardo Torres de Pampa Energía: “Nosotros somos de alguna manera la típica compañía pública americana donde los accionistas tienen todos los mismos votos, no hay derechos especiales. A nosotros nos votan los accionistas todos los años en base a la gestión que hacemos. El 70% de la compañía está en el mercado. Ponele que haya un 15 o 16% que debe tener la ANSES, que no tradea mucho, pero es una de las que tiene el float más alto” (Zuchovicki, 2021).↵
- Ley 24.076, sancionada en junio de 1992.↵
- El grupo instaló 8 centrales, 6 de ellas en la provincia de Buenos Aires y, las dos restantes, en Entre Ríos. La potencia instalada fue de entre 10 MW y 50 MW (Genneia, 2011).↵
- Es uno de los esquemas posibles de promoción de las energías renovables. Consiste en un precio fijo de compra de la energía eléctrica que refleja el costo real de generación más una tasa de rentabilidad razonable. La tarifa está garantizada por contratos a largo plazo de entre 10 y 20 años. Bajo estos esquemas el operador suele estar obligado a comprar toda la energía generada, independientemente de la demanda. Se financia mediante un cargo extra en los precios abonados por los usuarios finales (D. Jacobs y Sovacool, 2012).↵
- Como destacan Fanelli y Frenkel (1996), el atravesar periodos extensos de inestabilidad macroeconómica produce mercados financieros limitados lo que termina por afectar a las empresas pequeñas y medianas en detrimento de las grandes, y a las actividades que requieren mayor innovación vis a vis sectores capital intensivos y con ingresos estables.↵
- La principal obra llevada adelante, el gasoducto Patagónico, se encuentra hoy en día en etapa de investigación judicial por sobreprecios. La causa judicial se abrió en 2007. La acusación sostiene que Genneia cumplió un doble rol: gerenciaba el proyecto, es decir auditaba y realizaba subcontrataciones, pero también operaba como constructora.↵
- Los orígenes del grupo se asemejan a los grandes grupos económicos tradicionales de la época surgidos a partir de firmas comerciales, que luego se diversificaron merced de las políticas estatales implementadas y los contextos macroeconómicos (Barbero y Lluch, 2015).↵
- La Ley 24.076 de “Regulación del transporte y distribución de gas natural” sancionada en mayo de 1992 introdujo la figura del comercializador, es decir aquel que compra y vende gas natural por cuenta de terceros, vinculando a productores de las diferentes cuencas con consumidores. Los comercializadores tienen prohibido controlar empresas de transporte o distribución.↵
- Se trata de un proyecto llevado adelante con la empresa petroquímica Unipar Indupa (ex Solvay Indupa) que cumple dos propósitos: por un lado, es un autogenerador de la energía necesaria para Unipar, y, por otro, la energía restante es vendida bajo el régimen Energía Plus.↵
- La primera licitación de peso que Electroingeniería ganó en Córdoba fue la construcción de 127 escuelas. La obra que quedó envuelta en polémicas debido a la redeterminación de los precios originales, la falta de experiencia del grupo en este tipo de proyectos y la falta de pago a las Pymes subcontratadas (Prensa económica, 2018).↵
- Hasta 2006, el sistema eléctrico se encontraba partido, existiendo por un lado el Mercado Eléctrico Mayorista (MEM) y, por otro, el Mercado Eléctrico Mayorista del Sistema Patagónico (MEMSP). Esta obra permitió la interconexión entre ambos sistemas (Resolución S.E 276/2006).↵
- Estas condiciones asimétricas de inversión constituyen para Guillén (2000), la base para el surgimiento de grupos económicos en económicas emergentes, ya que permite a “unos pocos empresarios y empresas desarrollar la capacidad de combinar los recursos extranjeros y nacionales necesarios para entrar repetidamente en una industria (…) Las ventajas asociadas a esta capacidad sólo pueden mantenerse en la medida en que las asimetrías en el comercio y la inversión persistan en el tiempo, haciéndola inimitable. De lo contrario, cualquier empresa o empresario podría entrar en nuevas industrias, incluidas las empresas multinacionales extranjeras” (Guillén, 2000, p. 369).↵
