





Modelos regulatorios en la Argentina de la posconvertibilidad (2003-2019)
Introducción
El capítulo que sigue a continuación aborda el análisis de los modelos de regulación energética implementados entre 2003 y 2019. El primero, denominado gobernar al mercado abarca los años 2003-2015 y contiene en su interior dos subperiodos: 2003-2011 y 2011-2015. El segundo, al que definimos como conformar al mercado contempla los años 2015-2019.
La salida de la convertibilidad significó el reordenamiento del mercado eléctrico a partir de un cambio en la orientación de la intervención estatal que incluyó: la renegociación de los contratos de las empresas de distribución y transporte, la interrupción del modelo marginalista en generación, el regreso del Estado como inversor y condiciones asimétricas de inversión de acuerdo con el origen del capital. Se configuró de esta manera un modelo de regulación energética que buscó reforzar el control estatal sobre el sector y cuyo objetivo regulatorio era de carácter macroeconómico/distributivo.
Transcurrida la primera década del siglo XXI, se registraban bajos niveles de inversión, conflictividad en aumento entre empresas y Estado debido al incumplimiento de los acuerdos alcanzados, junto al impacto de la decreciente producción de gas arrastrado desde aguas arriba de la cadena energética, lo que llevaba a niveles crecientes de importaciones de combustibles. Esto llevó a una serie de modificaciones paulatinas que introdujeron matices y cambios al modelo de regulación implementado hasta 2011, en cuyo trasfondo se encontraba la redefinición de la conducción de la política energética entre el ascendente ministro de Economía, Axel Kicillof, y el ministro de Planificación, Julio De Vido. Si bien el objetivo regulatorio no fue revisado, las lecturas al interior del gobierno daban cuenta de miradas diferentes acerca de cómo resolver las tensiones acumuladas.
El recambio presidencial y la asunción de Mauricio Macri en 2015, produjo importantes transformaciones en el modelo regulatorio, cuya orientación se enfocó en buscar regresar a las reglas que habían regido la actividad durante la década de 1990: dolarización y desregulación del mercado, sostenido desde la idea de un “sinceramiento” y la necesidad de “hacer cumplir la ley”. Se implementó así un modelo que debilitó el control estatal sobre el sector y tuvo como objetivo conformar al mercado.
El capítulo se organiza de la siguiente manera: el primer apartado cubre el periodo 2003-2011 y la implementación del modelo de regulación de gobernar al mercado bajo la conducción del Ministerio de Planificación. El segundo apartado incluye los años 2011-2015 y da cuenta de las modificaciones introducidas en el modelo regulatorio tras el desembarco del equipo de Axel Kicillof, así como las tensiones al interior del Ejecutivo sobre la cuestión energética. El tercer apartado se focaliza en dar cuenta del proceso de implementación del modelo regulatorio que tuvo como objetivo conformar al mercado bajo la presidencia de Mauricio Macri. El cuarto apartado analiza los efectos de ambos modelos regulatorios en materia de precios, tarifas y subsidios. Finalmente, se presentan las conclusiones del capítulo donde se efectúa un balance de ambos modelos.
El modelo de regulación energética entre 2003 y 2011. Buscando gobernar al mercado
Tras el fin de la convertibilidad y la asunción de Eduardo Duhalde como presidente, el 6 de enero de 2002 se sancionó la Ley N.º 25.561 de Emergencia Pública y Reforma del Régimen Cambiario. Esta ordenó desdolarizar y desindexar las tarifas de servicios públicos, estableciendo en la práctica un congelamiento de sus valores en pesos corrientes. La ley de Emergencia Pública no solo desarmó cualquier mecanismo indexatorio de las tarifas en base a índices de precios de otros países, así como la paridad fija entre el peso y el dólar (Art. 8º), sino que también estableció que las prestadoras de servicios públicos no podían suspender o alterar el cumplimiento de sus obligaciones, y que la renegociación tarifaria debía considerar el impacto de las tarifas en la competitividad de la economía, la distribución del ingreso, la calidad del servicio,[1] el interés de los usuarios y la rentabilidad de las empresas (Art. 9 y 10º).
Al frente de la Secretaría de Energía fue designado Alieto Guadagni, quien ya había ocupado dicha cartera durante el gobierno militar de Reynaldo Bignone en el periodo 1982-1983. La gestión de Guadagni tuvo dos ejes centrales: por un lado, la discusión con las empresas petroleras por la aplicación de los derechos de exportación de hidrocarburos, así como los aumentos de combustibles, y, por otro, la renegociación de los contratos con las empresas de energía eléctrica y gas (Bernal et al., 2014).
En marzo comenzaron las negociaciones entre el gobierno y las empresas prestatarias de servicios públicos, siendo las primeras en concurrir Edenor, Edesur, Gas Natural BAN, Metrogas y Camuzzi. El plazo establecido para su conclusión era de 120 días, sin embargo, terminó extendiéndose mediante diversos decretos hasta 2003, quedando como tarea pendiente para el próximo gobierno. Desde febrero, el director general de Edenor, Henri Ducre, presionaba para que en la mesa de negociación se tratase una reducción a los compromisos de inversión, disminución de los índices de calidad de servicio, condonación de incumplimientos contractuales, garantías estatales para las deudas contraídas en dólares y una baja de los impuestos en la tarifa final para reducir el impacto de la devaluación (Página|12, 2002). De esta manera, las empresas se trazaron dos objetivos: por un lado, que usuarios y consumidores se hicieran cargo de los costos y quebrantos patrimoniales y, por otro, que no sean tenidas en cuenta al momento de negociar, todas las anomalías regulatorias y normativas[2] del periodo privatizador, mientras se posicionaban fuertemente a favor de sostener la convertibilidad o, en su defecto, dolarizar la economía (Remes Lenicov, 2023). Por su parte, el gobierno había dejado en claro días antes del inicio de estas negociaciones, que no se pretendía discutir los contratos sino cómo afrontar el periodo de emergencia económica, cuyo plazo estipulado por ley era de dos años (La Nación, 2002b). El Ejecutivo tampoco pretendía que los aumentos de tarifas sean discutidos en audiencias públicas como sostiene el marco regulatorio del sector, sino por medio de una consulta pública. Esto motivó el enfrentamiento con asociaciones de consumidores que durante todo 2002 acusaron al gobierno de estar preparando un tarifazo. Finalmente, en medio de fuertes presiones empresarias y amenazas de desinversión e incluso un apagón masivo, el gobierno promulgó los aumentos de tarifas que serán frenados por la justicia.
Se construyeron dos estrategias bien diferenciadas: desde las empresas extranjeras se desplegó un intenso poder de lobby que contó con el apoyo de los gobiernos de cuyos países eran sus accionistas, así como amenazas tales como declararse en default, abandonar el país o recurrir a los tribunales internacionales.[3] También el FMI fue parte de este mecanismo de presión sobre el gobierno reclamando una “resolución satisfactoria” de la cuestión tarifaria a partir de un aumento fijo común para todas las empresas sin consideraciones sectoriales. El gobierno de Duhalde, por su parte, asumió ante todo una estrategia de carácter dilatorio, postergando el máximo tiempo posible cualquier decisión referida a la renegociación de los contratos, sobre todo en aquellos sectores, como el eléctrico, cuyas tarifas impactaban fuertemente en el bienestar de la población (Azpiazu, 2005b).
Las modificaciones introducidas por la ley de Emergencia Económica también alcanzaron al mercado de generación eléctrica. Durante 2002, la Secretaría de Energía sancionó diversas regulaciones que comenzaron a darle forma al funcionamiento de este sector durante la posconvertibilidad, alejándose cada vez más del modelo marginalista vigente durante la década anterior. En marzo, la Secretaría de Energía resolvió pesificar los precios de la energía y la potencia, mientras que el precio de los combustibles líquidos importados se los convirtió al dólar de referencia.[4] Posteriormente, diversas resoluciones aceleraron la frecuencia de declaración de costos, se resolvió que CAMMESA pre financie los combustibles líquidos usados por las centrales térmicas, así como su mantenimiento, y se incrementó el pago de la potencia –cargo fijo independiente de la energía despachada–. La posibilidad de financiar tanto el aumento de la potencia como los restantes costos fue posible en el marco de que el fondo de estabilización creado durante la década de 1990 tenía saldo positivo. En síntesis, se trató, al igual que ocurrió con el segmento regulado, de manejar la crisis en el corto plazo, apalancándose en el exceso de oferta de generación térmica disponible y el excedente del fondo de estabilización que cubría los incrementos de combustibles nominados en dólares (Cerutti, 2006; Guzowski, 2015).
De esta manera finalizó el interregno del gobierno de Eduardo Duhalde. La asunción como presidente de Néstor Kirchner en mayo de 2003 tenía, por lo tanto, desafíos abiertos en los tres segmentos de la actividad eléctrica que el gobierno de Duhalde no había logrado resolver: por un lado cómo avanzar en materia de renegociación de contratos con las empresas distribuidoras y transportistas, que contaban con el respaldo de los países de origen de sus accionistas, así como del FMI, por otro, en materia de generación eléctrica, las decisiones de la Secretaría de Energía se habían comenzado a separar del modelo marginalista, pero aun sin un rumbo claro.
El recién asumido presidente Kirchner designó al frente de la Secretaría de Energía a Daniel Cameron, quien venía de acompañarlo en la gobernación de Santa Cruz, pero más importante fue la designación de Julio De Vido como ministro de Planificación Federal, Inversión Pública y Servicios, área bajo la que quedará Energía.[5] Hasta entrado el segundo gobierno de Cristina Fernández, De Vido ejercerá un control total sobre las decisiones vinculadas al sector.
Desde un comienzo, el gobierno de Kirchner supuso, aun con limitaciones, un progresivo replanteo de la relación Estado-empresas privatizadas-ciudadanía, aunque acabó operando más en un plano discursivo –con críticas a las condiciones de privilegio en las que las empresas operaban en la década de 1990–, que en un plano material. En ese aspecto, los resultados fueron heterogéneos, marcados por limitaciones internas al asumir con el 22% de los votos, y externos, con las renegociaciones de deuda con acreedores y reclamos ante tribunales internacionales por incumplimientos contractuales (Azpiazu, 2005b; Pérez y Rocca, 2017).
Este replanteo acerca del rol del Estado en el sector energético y su vínculo con las empresas privatizadas va a terminar constituyendo un modelo de regulación energética de marcadas diferencias con el vigente durante la convertibilidad, llevando adelante en la práctica una suerte de contrarreforma (Haselip y Potter, 2010), con críticas a la experiencia de los ’90 antes en los principios de ese modelo regulatorio, que en su instrumentación deficiente (Urbiztondo, 2016).[6] El foco va a estar en el intento por gobernar al mercado priorizando objetivos macroeconómicos y distributivos antes que la búsqueda de la eficiencia sectorial, desplegando para esto una intervención estatal en dos frentes.
En primer lugar, en materia económica la intervención estatal se va a centrar en el control de precios y tarifas buscando beneficiar a los usuarios residenciales, comerciales e industriales (en ese orden de importancia), lo que traerá como consecuencia el fin del esquema marginalista en generación y el paso en materia de tarifas de un sistema price-cap a uno de tipo costo-plus, y, por otro lado, el impulso a la inversión tanto pública, como privada y mixta bajo el denominado Plan Energético Nacional 2004-2019.
En segundo lugar, la intervención estatal se centrará en la búsqueda de una mayor presencia del capital local en el sector y en la desinversión de las firmas extranjeras que lideraban la actividad en la década de 1990. Este proceso adquirirá un cariz tanto formal como informal en el que el gobierno buscará incidir en la composición accionaria de las principales empresas del sector. De acuerdo con el propio ministro de Planificación:
Para nosotros el proyecto nacional y popular que encarna el peronismo no tiene posibilidad de afianzarse sin la nacionalización del comercio exterior y los recursos energéticos. En donde puede haber un esquema asociativo virtuoso con algún sector inversor, en tanto y en cuanto acepte las reglas de juego de salir del costo de oportunidad. Esto está en el artículo 40 de la constitución de 1949. Era el mandato ideológico y doctrinario que teníamos por delante. (Entrevista realizada por el autor a Julio De Vido, ex ministro de Planificación Federal, Inversión Pública y Servicios, 26/07/2022)
La emergencia de este modelo de regulación energética basado en gobernar al mercado significaba una idea de disciplinamiento del empresariado, subsumido las decisiones de la política estatal, en el marco de una articulación público-privada liderada por el Estado. Esto conllevaba a su vez, una reconfiguración de quienes eran los actores del sector privado con quienes se debía llevar adelante el proyecto energético:
Nosotros no promocionamos el ingreso de grupos locales, pero no veíamos con malos ojos el retiro de los sectores extranjeros que nos condicionaban y no teníamos más remedio que acceder a hablar en dólares. Por lo menos pudimos meter al sector privado nacional, con quien discutíamos en pesos. (Entrevista realizada por el autor a Julio De Vido, ex ministro de Planificación Federal, Inversión Pública y Servicios, 26/07/2022)
Esta afirmación sobre el capital local es parte de cómo sintonizaba el gobierno en aquel entonces con los empresarios nacionales, a los que el propio presidente Kirchner había exhortado a que sean exitosos, rentables y triunfadores, un llamado a “consolidar esa burguesía nacional, tanto industrial, agropecuaria y demás que necesita este país para poder consolidarse definitivamente” (Casa Rosada, 2007). En síntesis, se trató de restituir un imaginario peronista tradicional que incluyera a la burguesía nacional, las grandes obras de infraestructura, con otras cuestiones como la industria y las negociaciones salariales (Kulfas, 2023).
La renegociación de los contratos y la situación tarifaria
La orientación de la intervención estatal en el segmento de distribución tuvo como foco en este periodo dos cuestiones: la renegociación de los contratos con las empresas prestadoras que no había podido ser concluido por la administración Duhalde y la revisión de las tarifas tras los cambios implementados por la emergencia económica. Ambas cuestiones van a reflejar la situación que hemos venido describiendo del abandono de la asignación de tarifas mediante un sistema de price-cap y una búsqueda por segmentar el mercado en favor, sobre todo, de los usuarios residenciales de menor consumo, significando un importante giro con respecto a la década anterior donde prevalecieron cuadros tarifarios regresivos (Azpiazu, 2005a; Devoto y Cardozo, 2002). El periodo puede subdividirse en dos etapas: los años 2003-2006 van a estar centrados en la renegociación de los contratos, las actas acuerdo entre gobierno y empresas y la celebración de un régimen tarifario de transición, mientras que el periodo 2007-2011 va a significar una oscilación de la política sectorial entre los intentos de aumentar tarifas de manera diferenciada de acuerdo al tipo y categoría de usuario y un congelamiento durante 2 años, abriendo la puerta al inicio de un conflicto entre el gobierno y las empresas prestatarias que terminará por expresarse en años posteriores.
Sobre los objetivos trazados al comienzo de la gestión, De Vido sostuvo:
Nos encontramos con los despojos de la convertibilidad. Ya Lavagna, antes de que asumiéramos nosotros, había planteado la idea de generar un sistema de sendero de precios para recuperar los valores de las tarifas en el sentido común que indicaban los contratos de concesión que había hecho el menemismo. Esa lógica Néstor Kirchner la repudió […] Los marcos regulatorios estaban caídos porque la política tarifaria no acompañaba la regulación planteada. Quedaron como esas leyes que se caen por falta de utilización.
Y continuó:
No teníamos un objetivo premeditado de rescindir los contratos o nacionalizar las compañías como pasó con YPF o Aerolíneas Argentinas, sino hacerlos cumplir. Eran muy graves los incumplimientos que tenían. Había que renegociar los contratos como nos obligaba la ley de Emergencia Económica. Siempre con la idea de terminar fuera del CIADI. (Entrevista realizada por el autor a Julio De Vido, ex ministro de Planificación Federal, Inversión Pública y Servicios, 26/07/2022)
Desde un comienzo quedaban claras tanto las críticas al legado de la convertibilidad en materia regulatoria, sobre todo en lo referido a precios y tarifas, como las tensiones al interior del propio poder Ejecutivo en dicha materia.[7] Por otro lado, sobresale la cuestión del cumplimiento contractual, un cuestionamiento implícito al funcionamiento de la década anterior en materia de inversiones y calidad del servicio, pero también al rol adjudicado a los entes reguladores y su desempeño en materia de contralor. De hecho, el propio Kirchner antes de asumir como presidente se había mostrado contrario a estatizar o nacionalizar compañías, poniendo el eje en “un Estado que tenga el control de los instrumentos macroeconómicos y direccione el cumplimiento eficiente y útil del funcionamiento de los servicios públicos” (Di Tella y Kirchner, 2003, p. 39). Surge una tercera cuestión central trazada desde Planificación: las demandas y juicios en el Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (CIADI), el tribunal arbitral del Banco Mundial, que el país comenzaba a experimentar por parte de las empresas extranjeras a cargo de los diferentes servicios públicos. Por último, pero no menos importante es el asunto referido a los marcos regulatorios. Si bien como indica el ministro de Planificación en la cita más arriba mencionada, los mismos habían quedado desfasados de la nueva coyuntura político-institucional, ya que respondían a un contexto solamente posible bajo un esquema como el de la convertibilidad, el no reemplazo por una nueva normativa, teniendo para ello mayorías parlamentarias, habilitó mayores niveles de discrecionalidad en la gestión de la política sectorial a costa de una mayor precariedad institucional (Gadano, 2014).[8]
Esta lectura sobre el funcionamiento del sector energético llevó al recién asumido gobierno de Néstor Kirchner a crear en julio de 2003 la Unidad de Renegociación y Análisis de Contratos de Servicios Públicos (UNIREN), bajo la órbita de los ministerios de Planificación y Economía. Sus tareas fueron la renegociación de los contratos de distintos servicios como transporte y distribución de energía eléctrica, agua potable y transporte y distribución de gas,[9] así como efectuar recomendaciones en materia de adecuaciones de precios y contratos de obras.
En el caso del sector eléctrico, la renegociación se inició a partir de un proceso de consulta, por parte de la comisión encargada, a organismos vinculados como ENRE, Sindicatura General de la Nación (SIGEN), Auditoria General de la Nación (AGN) y CAMMESA. Se evaluaron modificaciones estatutarias, participaciones accionarias, inversiones y régimen de calidad de servicio. En la segunda mitad de 2003, las diferentes oficinas giraron los informes solicitados, concluyendo esta etapa en un informe final elaborado por los técnicos de la UNIREN. Entre sus principales conclusiones se destaca que existieron modificaciones del objeto social de las empresas que podrían haber generado ventajas patrimoniales; tanto Edenor como Edesur tuvieron deficiencia en la calidad del servicio por encima de los límites de tolerancia que alcanza entre el 10% y el 20% de los usuarios, lo que puede indicar insuficiencia en la calidad de las inversiones realizadas; así como ausencia de respaldo documental que justifique aumentos en los cuadros tarifarios; también se señaló una posible integración vertical no permitida en tanto EDF, controlante de Edenor tenía también participación accionaria en Distrocuyo; un alto incumplimiento en el pago de multas de Edenor y Edesur; por último a partir de los informes de la AGN, la UNIREN cuestionó el accionar del ENRE en materia de seguimiento de inversiones y la falta de instrumentos de las propias oficinas estatales en su rol de regulador y la existencia de ambigüedades normativas (UNIREN, 2004).
A partir de este informe, la UNIREN elevó una propuesta para las diferentes empresas transportistas y distribuidoras bajo jurisdicción federal. Desde la comisión se proponía: incrementos de entre el 23% y el 31%, indexación de tarifas ante variaciones superiores al 5% en el Índice General de Variación de Costos (IVC), postergación de la renegociación de los contratos, condonación o reprogramación de multas y suspensión de las demandas presentadas en el CIADI.
Esta propuesta, girada como una carta de entendimiento, abrió un periodo de negociación y confrontación entre el Estado y las empresas que finalmente fue concluido en 2006 cuando se terminaron de firmar los acuerdos entre ambos actores, siempre bajo una adecuación a lo solicitado desde el Ejecutivo en materia tarifaria y con el horizonte de una futura revisión, la RTI postergada por la crisis económica, para fines de 2006. Lo firmado entre las partes implicaba un aumento máximo de la tarifa media del 15% y la exclusión de este de los usuarios residenciales de menor consumo T1R1 y T1R2. [10] Con posterioridad a dicho aumento, se fijó la aplicación por parte del ENRE de un mecanismo de monitoreo de costos (MMC) cada 6 meses. Cuando dicho MMC resultase igual o superior a +- 5%, el organismo debía iniciar un procedimiento de revisión para determinar el ajuste a los ingresos del concesionario.
Concluidas las renegociaciones con las empresas distribuidoras y transportistas, a partir de 2007 va a entrar en vigor el régimen de transición acordado aunque, en gran medida, su aplicación no se concretará. En primer lugar, porque no se llevó adelante la RTI convocada para septiembre de 2008 que debía comenzar a regir en febrero 2009[11], reconociéndole el gobierno a las empresas solamente un aumento de tarifas a cuenta de una futura revisión[12], dando como resultado incrementos del orden del 20% para los usuarios residenciales de mayor consumo y del 10% para los usuarios industriales. [13]En segundo lugar, porque la mejora de ingresos por aumentos de costos tuvo una breve aplicación entre 2007 y 2008, cuando se destinó una parte de lo recaudado por el Tesoro mediante la aplicación del Programa de Uso Racional de Energía Eléctrica (PUREE).[14]
Las modificaciones en los cuadros tarifarios durante estos años fueron producto de los aumentos del precio estacional de la energía definido por CAMMESA en su programación trimestral, siendo trasladados por las distribuidoras desde las empresas de generación a los usuarios. Sin embargo, se aplicaron parcialmente como ocurrió en noviembre de 2008 cuando la Secretaría de Energía publicó los nuevos precios estacionales de la energía, promoviendo aumentos para usuarios residenciales con consumos bimestrales mayores a 650 KWh y usuarios industriales.[15] Esto generó un importante rechazo de asociaciones de consumidores que decidieron judicializar la medida implementada por el Ejecutivo. Finalmente, esto llevó a que el gobierno resolviera elaborar un cuadro tarifario diferencial para el periodo invernal subsidiando entre el 70% y el 100% de los aumentos del precio estacional de acuerdo a la categoría de usuario, atendiendo según el propio ENRE (2009) a un criterio distributivo y a ampliar la segmentación al interior de los usuarios residenciales pasando de dos categorías a nueve. Entre 2009 y 2011 se repetirá esta medida, llevando en la práctica a un congelamiento de las tarifas a los valores del año 2008.[16]
En síntesis, tras la salida de la convertibilidad, los cuadros tarifarios sufrieron leves subas, dadas principalmente por el incremento del precio estacional que paga la demanda y perciben las generadoras, afectando en particular a hogares de consumo elevado y grandes demandas industriales.
Desarmando el esquema marginalista, la política energética en generación
En el segmento de generación, la intervención estatal tuvo como ejes: determinar el sendero de precios y remuneración de las empresas, aumentar las inversiones para ampliar el parque generador y resolver el abastecimiento de gas y combustibles alternativos.
Al igual que con la cuestión tarifaria, el Ministerio de Planificación había trazado un periodo de transición entre 2004 y 2006 que debía terminar en la “readaptación” y el “funcionamiento sustentable” del MEM para lo cual era necesario llevar adelante una segmentación de oferta y demanda, recomponer la cadena de valor y el Fondo de Estabilización (Secretaría de Energía, 2004).
Como primera cuestión, la Secretaría de Energía tuvo que resolver la problemática en el abastecimiento de gas natural, producto de la caída en la extracción del recurso (Serrani y Barrera, 2018), y foco de volatilidad en el precio estacional, particularmente en invierno. En este sentido, se decidió establecer un precio spot máximo de 120$/MWh en el MEM.[17] Todas aquellas centrales térmicas que operasen por encima de ese precio pasaban a recibir el precio tope reconocido y las diferencias en su remuneración se recaudaban como “sobrecostos transitorios de despacho”.[18]
A partir de esta decisión, el esquema marginalista vigente durante la década anterior, y donde el precio spot era equivalente al costo marginal, comenzará a quedar a un lado. El quiebre definitivo ocurrirá en septiembre de 2003 cuando la Secretaría de Energía decida privilegiar el pago a los generadores solamente de sus Costos Variables de Producción (CVP)[19] declarados a CAMMESA.[20] En el caso de las generadoras más eficientes cuyos costos fuesen menores a los precios de mercado sancionados, estas diferencias dejaron de abonarse consolidando acreencias a favor de las empresas. Posteriormente serán conocidas como Liquidaciones de Venta con Fecha de Vencimiento a Definir (LVFVD).
Por otra parte, se comienza a diferenciar el precio estacional de acuerdo con la categoría de usuarios: residenciales con una demanda inferior a 10 KW, usuarios medianos con demandas de entre 10 KW y 300 KW, y usuarios con demandas superiores a 300 KW. Para estos últimos también se crea un nuevo Cargo Transitorio por Déficit del Fondo de Estabilización (CTDF), buscando que aquellas grandes demandas que se mantuvieron en el ámbito de las distribuidoras beneficiándose del congelamiento tarifario, se equiparen en el precio de la energía abonado por quienes contrataron el suministro directamente en el mercado mayorista. Estas decisiones fueron justificadas en tanto, según la Secretaría de Energía, era necesario considerar en el sendero de precios no solo los costos de generación, sino también la capacidad de pago de los distintos tipos de usuarios luego de la crisis económica del año 2001 (ENRE, 2004).
Gráfico 3‑1. Precios de la energía según tipo de usuario (1992-2011)
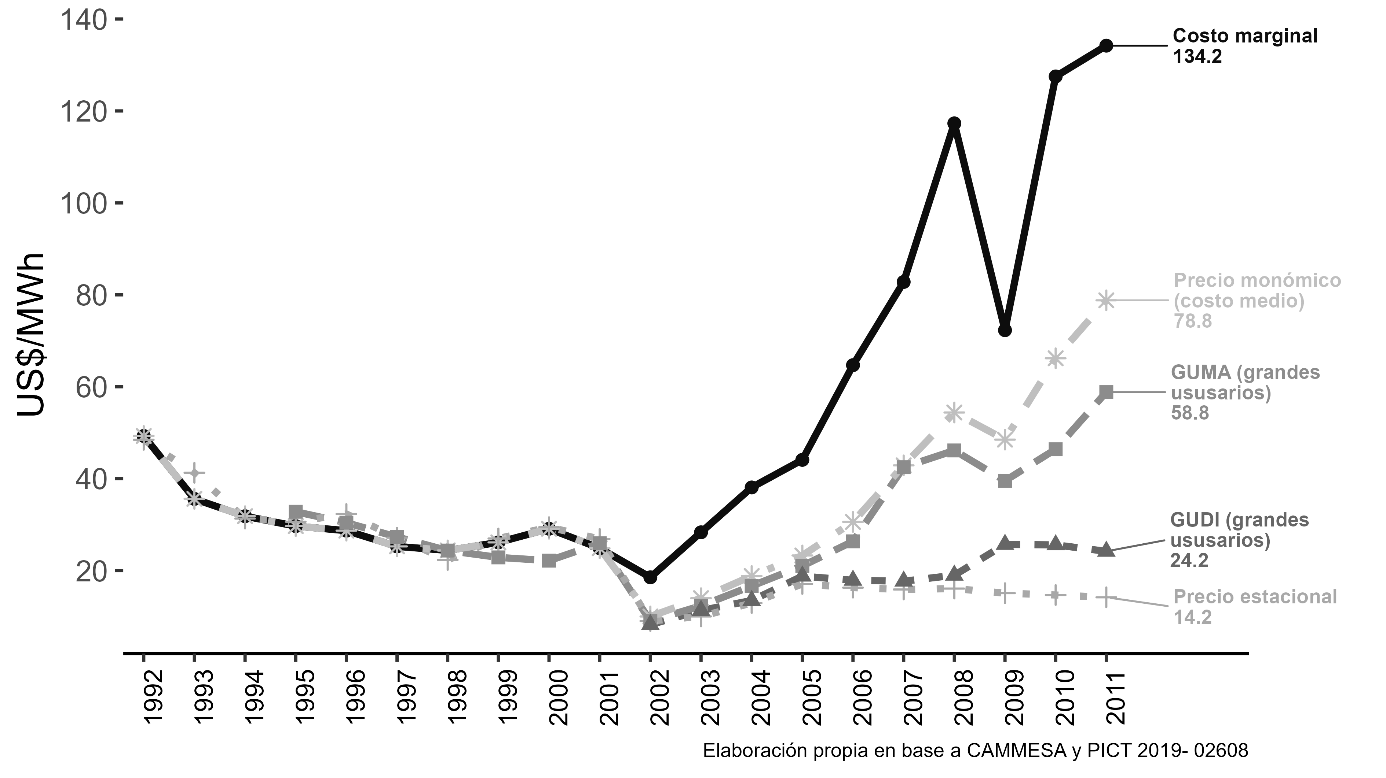
La tendencia se va a profundizar en los años subsiguientes, separando cada vez el precio de la energía trasladado a los usuarios residenciales de aquellos medianos y grandes (Gráfico 3‑1), a quienes se buscó que contractualizaran su demanda directamente con las empresas generadoras. Para tal fin se sancionó el programa Energía Plus,[21] que obligó a los grandes usuarios industriales, a contratar su energía del año base 2005 con un generador/distribuidor, abonando el precio spot más un cargo por el respaldo del combustible utilizado para generar electricidad, mientras la demanda excedente o nueva, pasaba a contratarse mediante acuerdos entre generadores y empresas a un precio mayor.
En resumen, entre 2003 y 2011, la Secretaría de Energía mantendrá, con algunas modificaciones, las políticas establecidas estos primeros años en materia de precios: evitar trasladar los aumentos a los usuarios de menor consumo y la implementación de diversas reglamentaciones para que usuarios industriales abonen más cara la energía. Así, se aumentaron los recargos por incumplimiento en los ahorros de energía, se trató de inducir a los grandes clientes en la órbita de las distribuidoras a que compren su energía directamente en el mercado mayorista y se continuó diferenciando el aumento de los precios estacionales.[22] En otras palabras, se terminaron utilizando los precios de la energía como variable distributiva, dejando de lado la búsqueda de la eficiencia microeconómica de la actividad. La diferencia entre el precio monómico y el precio estacional, cubierta con subsidios, se va a ubicar en el periodo en torno al 70-75%, una tendencia que, como veremos en el próximo apartado, se profundizará cuando para 2015, la demanda cubra apenas el 14% del costo de generación (Einstoss, 2020).
Los límites del modelo de regulación. Sintonía fina y disputas políticas (2011-2015)
El periodo comprendido entre 2011 y 2015 puede ser entendido como el de la búsqueda por llevar adelante una sintonía fina que permitiera corregir los desbarajustes que registraba el modelo regulatorio implementado tras la salida de la convertibilidad. Entre sus características salientes se destacaban: bajos niveles de inversión tanto en generación como distribución, conflictividad creciente con las empresas del sector debido a incumplimiento de los acuerdos firmados en el marco de la UNIREN y sus efectos en la ecuación económico-financiero de las compañías, junto al impacto de la decreciente producción de gas arrastrado desde aguas arriba de la cadena energética, lo que llevaba a niveles crecientes de importaciones de combustibles.
Las consecuencias se hacían sentir a nivel macroeconómico tanto con respecto a las cuentas externas como en términos fiscales (Barrera, 2021; Einstoss, 2020), y se encuadraban en un contexto más amplio de turbulencias que enfrentaba la administración de Cristina Fernández entre el final de su primer mandato y comienzos del segundo: conflictividad con los fondos buitre en los tribunales de Nueva York, una inflación creciente, apreciación cambiaria, caída de exportaciones y reaparición de la restricción externa (Abeles y Amar, 2017; Damill et al., 2015; Nemiña y Val, 2018).
Esto motivó una serie de recambios al interior del gobierno nacional concretados luego de la reelección de Cristina Fernández en 2011. Se destaca la llegada al gabinete de Axel Kicillof, que comenzó a ser una figura en ascenso, ganando espacio en la conducción económica, mientras el ministro de Economía Hernán Lorenzino se desplazaba a funciones vinculadas a mercados internacionales. Finalmente, el encumbramiento de Kicillof como ministro de Economía en noviembre de 2013 buscó centralizar y homogeneizar las decisiones en materia económica (Gaillardou, 2019).[23] De esta manera se instauró un control de cambios, posteriormente relajado, restricciones al comercio y al movimiento de capitales, así como políticas destinadas a motorizar la demanda interna –acuerdos de precios, planes de financiamiento para consumo–, buscando así sostener los indicadores sociales y económicos logrados años atrás, aunque sin abordar de manera profunda modificaciones en la estructura económica argentina, que actuaron de límites severos (Kulfas, 2016; Porta et al., 2017; Wainer, 2018).
De los desequilibrios sectoriales a los desequilibrios macroeconómicos
La reaparición de la restricción externa durante 2010 y su profundización en los años subsiguientes estuvo marcada, principalmente, por los problemas derivados de la heterogeneidad productiva y el patrón de especialización de la industria, así como por las importaciones vinculadas al complejo energético, registrando este último en 2011 su primer saldo negativo en décadas (Lavarello et al., 2013; Perrone y Santarcángelo, 2018). En este punto se entrelazan dos cuestiones que es preciso diferenciar analíticamente: las problemáticas del sector hidrocarburífero y las del sector eléctrico.
Con similitudes a lo que hemos planteado con respecto al modelo de regulación para energía eléctrica, la política para el sector de hidrocarburos durante los años 2003-2011 se focalizó en controlar los precios, asegurando la provisión de energía para la economía local y buscando evitar que las empresas capturasen la renta extraordinaria producto de la devaluación tras salida de la convertibilidad, transfiriendo una parte a los consumidores (Mansilla y Perrone, 2010).[24] Mientras en el caso del crudo esto significó la imposición de retenciones, en el caso del gas natural se pesificaron sus precios, para luego alcanzar diversos acuerdos con empresas productoras para un mejoramiento gradual de estos (Kozulj, 2015).[25]
Entre 2003 y 2015 el consumo de energía creció un 39% mientras la producción primaria se redujo un 15% (Barrera, 2021). Aquí se combinaron la caída en la extracción de petróleo iniciada a fines de la década de 1990 y de gas desde 2004, junto con el estancamiento en la refinación y el descenso en la exploración (Serrani y Barrera, 2018). Como trasfondo de esta cuestión se encontraban las estrategias de las empresas del upstream, mayormente extranjeras, de desinversión y sobreexplotación de reservas descubiertas con anterioridad a las privatizaciones y que una vez agotadas, llevaron a crecientes necesidades de importación, en particular de gas (Barrera, 2021).[26] Una parte importante de este fenómeno lo explicaba YPF bajo gestión de la empresa española Repsol, cuya contracara de la desinversión y la sobreexplotación era el giro de dividendos y utilidades al exterior, en muchos casos destinadas a financiar operaciones en otras regiones del mundo donde la petrolera tenía operaciones (Kozulj, 2010; Serrani, 2013).[27]
La situación comenzó a ser revertida tras la estatización parcial de YPF en 2012, lo que incluyó también la derogación de la libre disponibilidad de crudo, la declaración de interés público de la actividad hidrocarburífera y la planificación estatal por medio de la creada “Comisión de Planificación y Coordinación Estratégica del Plan Nacional de Inversiones Hidrocarburíferas” (Sabbatella, 2012). Esto fue acompañado desde 2013 de un nuevo sendero de precios: por un lado, a partir de la implementación del barril criollo, ubicándose por encima del valor internacional, y por otro, con el Programa de Estímulo a la Inyección Excedente de Gas Natural (Plan Gas), que fijó un precio para el gas excedente de 7,5 US$/MBTU, donde el Estado abonaba a las empresas las diferencias entre el precio que pagaba la demanda y el que recibían las productoras de gas (N. Arceo, 2018). Una última cuestión vinculada a la reversión de la política hidrocarburífera del periodo lo constituye la inversión que la YPF, ahora bajo control estatal, comenzó a desarrollar en la formación de hidrocarburos no convencionales Vaca Muerta, en alianza con la empresa Chevron, lo que significó entre 2014-2015 inversiones por más de 3 mil millones de dólares y el desarrollo del know-how necesario para la producción en este tipo de yacimientos (García Zanotti, 2022).
Junto con la problemática del sector de hidrocarburos se encuentra otra cuestión aledaña, que es la del funcionamiento del sector de generación de energía eléctrica. Tras las reformas de mercado de 1992, la expansión del parque generador se basó principalmente en la producción de energía térmica. Esto fue posible debido a la combinación de diversos factores: la innovación tecnológica traída por la difusión de los ciclos combinados –de más rápida instalación y menor costo en términos de $/KWh que las restantes tecnologías–, junto a una abundancia de gas natural a bajo precio y la finalización de Yacyretá, puesta en funcionamiento en 1994 luego de once años de obras (Guzowski y Recalde, 2008; Pistonesi, 2001).[28] Ya en los 2000, si bien la nueva orientación de la intervención estatal en el marco del Plan Energético Nacional llevó adelante obras de destacada importancia que contribuyeron a diversificar la matriz (Atucha II, ampliación de Yacyretá), esto no quitó la preeminencia de la energía térmica en el mix eléctrico local. De hecho, ocurrió lo contrario ya que fue reforzada a partir de los diferentes planes de estímulo a la instalación de nueva potencia como el Energía Plus o los contratos de abastecimiento con el MEM, así como por la puesta en marcha de máquinas móviles alimentadas por diésel a cargo de ENARSA en el marco del programa Energía Delivery. Esto presionó aún más sobre la alicaída producción local de gas, forzando la importación de mayores volúmenes de este combustible, limitada tanto por la capacidad de transporte de los gasoductos como por la infraestructura necesaria para la gasificación en el caso del Gas Natural Licuado (GNL). Dichas limitaciones obligaron a complementar la oferta de gas con combustibles líquidos, los cuales actuaron como reemplazo a pesar de ser más onerosos que el gas y de menor eficiencia energética (Tabla 3‑1).
Las condiciones de funcionamiento del mercado eléctrico condujeron por lo tanto a un agravamiento de la restricción externa. Con un consumo final de energía que creció al 3,3% anual acumulativo, mientras la producción descendió para el mismo periodo un 1,5%, el reverso fueron las importaciones de combustibles líquidos y gaseosos, que aumentaron a una tasa anual acumulativa del 18%, lo cual significó pasar de erogaciones energéticas en torno a los 548 millones de dólares en 2003 a rondar los 10 mil millones de dólares en 2011, con su consecuente impacto en las reservas del Banco Central (Barrera, 2021).
Tabla 3‑1. Consumo y precios de combustibles utilizados por usinas térmicas (2002-2015)
Consumo (Mm3/d) | Precios (U$S/MMBTU) | ||||||
G. natural | Gasoil | Fueloil | G. boca de pozo | Gas usinas | Impo. GNL | Impo. Gasoil | |
2002 | 18,2 | 0,0 | 0,1 | 0,8 | 0,6 | – | 5,5 |
2003 | 22,1 | 0,0 | 0,3 | 0,9 | 0,5 | – | 12,7 |
2004 | 26,3 | 0,2 | 2,6 | 1,2 | 0,6 | – | 8,4 |
2005 | 27,5 | 0,2 | 3,6 | 1,5 | 1,0 | – | 14,2 |
2006 | 30,3 | 0,4 | 5,0 | 1,9 | 1,1 | – | 14,2 |
2007 | 32,8 | 2,1 | 6,1 | 2,1 | 1,4 | – | 17,6 |
2008 | 35,8 | 2,4 | 7,5 | 2,6 | 1,8 | 15,4 | 24,2 |
2009 | 34,5 | 2,7 | 5,1 | 2,6 | 1,9 | 7,4 | 14,0 |
2010 | 31,6 | 4,7 | 7,2 | 2,9 | 2,7 | 7,7 | 17,4 |
2011 | 34,7 | 5,7 | 8,2 | 2,6 | 2,9 | 11,6 | 23,8 |
2012 | 38,4 | 5,1 | 9,1 | 2,4 | 3,2 | 15,5 | 25,1 |
2013 | 38,2 | 7,3 | 7,1 | 2,4 | 3,0 | 16,1 | 23,9 |
2014 | 39,3 | 5,0 | 8,7 | 3,0 | 3,8 | 15,4 | 22,8 |
2015 | 39,5 | 6,3 | 9,9 | 2,8 | 3,6 | 11,3 | 13,6 |
Fuente: Elaboración propia en base a CAMMESA, MEGSA y PICT 2019- 02608
Cambios en la Secretaría de Energía y pérdida de centralidad del Ministerio de Planificación
El periodo 2011-2015 estuvo caracterizado por una serie de desbarajustes y tensiones crecientes que produjo, como hemos descripto, una creciente influencia de Axel Kicillof en el manejo de la política económica hasta finalmente alcanzar la titularidad del Ministerio de Economía. La política energética no estuvo al margen de dicho proceso, comenzándose a registrar una serie de cambios desde 2011 marcados por la pérdida de gravitación del Ministerio de Planificación y una creciente centralización de las decisiones en el Ministerio de Economía, independientemente de que formalmente la Secretaría de Energía continuara bajo la órbita de Planificación. Si bien el punto final será el desplazamiento de Daniel Cameron como secretario de Energía y su reemplazo por Mariana Matranga en julio de 2014, en el trayecto, funcionarios vinculados a Kicillof fueron ocupando diversos espacios vinculados al área de energía. De esta manera, fueron desplazados funcionarios vinculados a De Vido en la conducción del ENRE, CAMMESA y ENARSA. En el primer caso, Ricardo Martínez Leone reemplazó a Mario de Casas, quien había asumido en 2007 tras el ingreso de una parte del radicalismo al gobierno, pero luego terminó por acercarse políticamente a De Vido (Rafele y Fernández Blanco, 2013). Con respecto a CAMMESA, funcionarios vinculados al ministro de Economía ocuparon la presidencia y diferentes gerencias, principalmente la de finanzas, con el arribo de Esteban Kiper, Paula Español y Paulo Farina, ocupando este último también el cargo de subsecretario de Energía Eléctrica desde julio de 2014. En el caso de ENARSA la llegada de funcionarios vinculados a Kicillof fue también parte de la disputa con el ministro de Planificación desde 2012. Al igual que en CAMMESA, el avance se dio primero ocupando diversas áreas como la gerencia general (Juan José Carbajales) o distintas sillas en el directorio, desplazado posteriormente al presidente de la compañía, Exequiel Espinosa, aunque en este caso, De Vido logró retener la conducción a través de Walter Fagyas (EconoJournal, 2022; Fernández Blanco, 2013; Olivera, 2013).
Esto se complementó con la participación en los directorios de las empresas en las cuales el Estado tiene una parte de la propiedad por medio del Fondo de Garantía de Sustentabilidad (FGS) creado tras la nacionalización del sistema de pensiones en 2008. En el caso del sector energético esta participación incluye a empresas como Edenor (27%), Transener (20%), Pampa Energía (15%) o Central Puerto (2%).[29] Gradualmente, las sillas de los directores correspondientes al Estado fueron ocupadas por funcionarios que respondían al titular del Palacio de Hacienda, quienes lejos de cumplir un rol puramente formal, intervinieron en el gobierno corporativo de las empresas.[30] El caso más paradigmático lo va a constituir YPF. Decidida la intervención de la empresa en abril de 2012, fueron designados para la tarea De Vido y Kicillof, sin embargo, luego de la sanción de la Ley de Soberanía Hidrocarburífera, que dispuso la expropiación de la petrolera, el ministro de Planificación perdió gravitación, mientras el titular de Economía ubicó una serie de funcionarios entre los que se destaca Nicolás Arceo como vicepresidente de Administración y Finanzas.[31]
La conducción de YPF bajo control estatal significó sumar también un nuevo actor a la mesa de decisiones en materia de política energética a partir de la designación de Miguel Galuccio como CEO. Formado en la YPF pre-privatización y con una importante carrera en la firma de servicios para la industria petrolera Schlumberger, Galuccio exhibía también importantes conexiones políticas, particularmente con Sergio Urribarri, exgobernador de Entre Ríos y figura destacada al interior del kirchnerismo en esos años, quien lo presentó a la entonces presidenta Cristina Fernández (Vidal y Donadone, 2020).
Este reordenamiento de las distintas áreas que componen la política energética abrió el camino hacia diversos intentos de modificar la política energética bajo una intervención de carácter integral: desde las cuestiones vinculadas a precios y tarifas en servicios públicos, hasta la producción de hidrocarburos y el rol que comenzaba a tener Vaca Muerta y la producción no convencional. Siguiendo este planteo, para Emanuel Álvarez Agis, ex viceministro de Economía durante la gestión Kicillof, había dos cuestiones imbricadas: evitar un descalabro macroeconómico y definir el rol que iba a ocupar la energía:
Me parece que el punto es que el debate público respecto de la energía en Argentina en esas épocas estaba muy concentrado en torno al tema de subsidios y para mí era una mala interpretación. Nuestro abordaje fue más conceptual, si bien creíamos que había un problema de precios en el sector, también creíamos que había un problema en el sector de hidrocarburos, o sea, aguas bien arriba. Entonces me parece que había dos cuestiones. Una, una falta de entendimiento y de foco de la importancia de la energía en el esquema macroeconómico y dos, creo yo, también una carencia de un programa que implicara un rumbo y de cuál era el rol del sector energético en ese rumbo. (Entrevista realizada por el autor a Emanuel Álvarez Agis, ex viceministro de Economía, 29/07/2022)
Apoyando lo que afirma Agis, Paulo Farina sostiene que la problemática de los precios del sector formaba parte de la discusión con los funcionarios pertenecientes a Planificación que reportaban a De Vido. Particularmente con Roberto Baratta, quien pese a desempeñarse con el rango de subsecretario de Coordinación y Control de Gestión, era considerado mano derecha del ministro de Planificación (Cabot y Olivera, 2007), y uno de los principales interlocutores con las empresas del sector energético junto con el secretario de Comercio Interior, Guillermo Moreno:
Cuando entramos nosotros la discusión era ‘los precios están pisados y las empresas no tienen plata’. Esas eran mis discusiones eternas con Roberto Baratta. Él me decía ‘dejá yo prefiero así, yo así manejo, decido todo’. Vos sabías que no había precio. Julio recibía ordenes de Néstor de con quién tenía negociar y qué tenía que negociar. Por eso cuando le sacamos esa capacidad de negociación, de fijar una tarifa para Edenor y Edesur, Roberto [Baratta] se pone loco. Su estilo de trabajo, mamado de Néstor era ‘vos negocias peso por peso con los empresarios, pesito por pesito. ¿Cuánto necesitás? ¿Por qué?’. Es demencial. (Entrevista realizada por el autor a Paulo Farina, ex subsecretario de Energía Eléctrica y presidente de CAMMESA, 16/03/2022)
En el marco de las disputas sobre la conducción y la política a llevar adelante en el sector entre los funcionarios que respondían a Kicillof y los que integraban Planificación, también cumplió un rol clave Miguel Galuccio al frente de YPF:
Hubo tres actores: Galuccio, Axel y De Vido, y las alianzas ahí cambiaron completamente. El 90% de las veces, la alianza Galuccio-Axel apuntaba para un lado. Eso permitió transformar el sector. Igualmente, De Vido nunca se fue del todo de las decisiones […] Lo que a Cristina le fascinó de Galuccio fue la idea de un Estado empresario en serio. No tener el precio de la nafta planchado como política social. Esto de subordinar la lógica sectorial a objetivos macro no funciona. La lógica micro es inmanejable. Son los errores del ‘50. (Entrevista realizada por el autor a Paulo Farina, ex subsecretario de Energía Eléctrica y presidente de CAMMESA, 16/03/2022)
En una línea similar, Agis apoya la incorporación de Galuccio dado el know-how que el ex directivo de Schlumberger traía:
Esa etapa inicial por más que haya tenido mucho ruido mediático y político tuvo que ver con tener a alguien como Galuccio, que venía del sector y cuyos conocimientos nosotros necesitábamos. (Entrevista realizada por el autor a Emanuel Álvarez Agis, ex viceministro de Economía, 29/07/2022)
Desde Planificación se hacía una lectura completamente opuesta a los cambios que comenzaron a introducir los funcionarios vinculados al Ministerio de Economía. Si para estos últimos el sector energético se encaminaba a producir mayores tensiones macroeconómicas, por lo que era preciso modificar los mecanismos de designación de precios para que las empresas mejorasen su ecuación económico-financiera y sobre todo, definir qué rol debía ocupar la energía en un programa de mayor alcance, para De Vido se trataba de la ruptura de un esquema virtuoso de funcionamiento de la actividad energética inaugurado en 2003 con la llegada de Néstor Kirchner a la presidencia, con el agravante de un proceso de puerta giratoria desde el sector público al sector privado por parte de los entonces funcionarios de Economía e YPF:[32]
Nosotros intervenimos en la construcción de 12 mil megavatios, Atucha, Yacyretá. Los pasamos por arriba [al sector privado]. Lo más importante que hicimos fue mantener durante 12 años una tarifa en pesos. Los valores del gas y del petróleo estaban en pesos, en términos de número de referencia con las empresas. Finalmente, Kicillof y Galuccio sobre el final del 2015 ponen el precio de gas en boca de pozo en dólares, y a partir de ahí le pavimentaron el acceso al plan de [Juan José] Aranguren. Claramente hubo un cambio de timón. Un proyecto totalmente distinto, donde hay emergentes de ese proyecto que hoy trabajan en la actividad privada, son activos consultores del sector privado como Álvarez Agis. Galuccio vino acá como empleado de Schlumberger, repatriado, y hoy tiene una empresa petrolera [Vista Oil & Gas] que la tiene después de haber estado con nosotros. Mientras nosotros íbamos presos, él tuvo una suculenta indemnización [tras su despido de YPF en abril de 2016]. (Entrevista realizada por el autor a Julio De Vido, ex ministro de Planificación Federal, Inversión Pública y Servicios, 26/07/2022)
La lectura de la situación energética realizada por el ex ministro de Planificación es diametralmente opuesta a la reseñada anteriormente por parte de los funcionarios que respondían al entonces ministro de Economía Kicillof, marcada por una situación destinada al colapso energético y macroeconómico.[33] En consecuencia, si bien a grandes rasgos se mantuvieron los pilares del modelo regulatorio implementado desde 2003, cuyo eje central pivoteaba sobre la utilización del mercado eléctrico como mecanismo de distribución de ingresos de las empresas hacia los usuarios y el abandono del modelo marginalista de la década de 1990, desde 2012 la política de sintonía fina llevada adelante por el nuevo responsable del área económica introdujo algunas modificaciones que merecen ser resaltadas.
Junto con las políticas en el sector de hidrocarburos destinadas a revertir la caída de la producción (nacionalización de YPF, barril criollo, suba del precio del gas en el punto de ingreso al sistema de transporte), en energía eléctrica el foco estuvo puesto en garantizar inversiones que revirtieran el deterioro del parque térmico que se encontraba funcionando al límite de su capacidad y permitieran obras necesarias para un adecuado funcionamiento de la distribución de electricidad, así como una mejora en los ingresos de las empresas tendiente a limitar y/o revertir parcialmente el deterioro de su ecuación económico-financiera, particularmente en el segmento de distribución eléctrica.
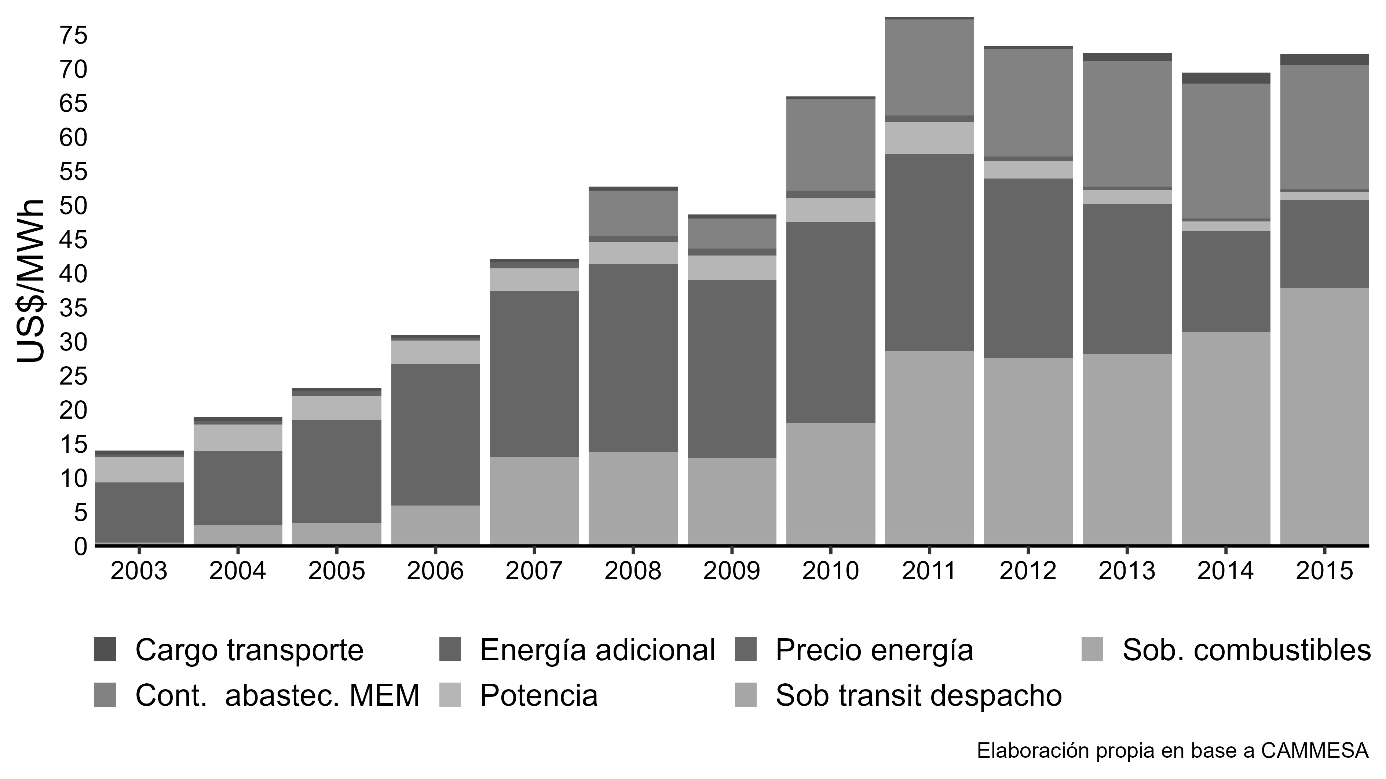
En generación, la mejora perseguida en los niveles de inversión para ampliar la potencia instalada muestra una continuidad con el periodo anterior con respecto a los instrumentos elegidos y la modalidad de inversión que hemos denominado anteriormente como mixta. La filosofía era la misma que en años preliminares: ofrecer mejores precios por la energía nueva/incremental que por la energía vieja considerada como ya amortizada. Esto se implementó mediante diversos acuerdos que la Secretaría de Energía alcanzó con las firmas del sector –Acuerdo para el Incremento de la Disponibilidad de Generación Térmica 2008-2011, 2014 y 2015-2018–[34] que conllevaran la presentación de proyectos para instalar nuevas centrales. Los proyectos se financiaron incluyendo las acreencias acumuladas que CAMMESA tenía con las empresas luego de haber limitado la remuneración del precio spot desde 2003,[35] recursos de los propios generadores y la aplicación de un cargo transitorio en el precio de la energía que debían abonar el conjunto de los actores del MEM. Esto se comenzó a reflejar en la composición final del precio monómico, donde año a año los componentes propios de energía y potencia perdieron peso relativo frente a los sobrecostos y los contratos (Gráfico 3‑2).
Gráfico 3‑2. Composición del precio monómico + transporte (2003-2015)
Finalmente, en 2013 se produjo uno de los principales cambios en el mercado eléctrico con la sanción de una nueva normativa[36] para la remuneración de costos fijos y variables para la producción de energía eléctrica, a lo que se agregó también el concepto de remuneración adicional.[37] En 2014 y 2015, se incorporan nuevos conceptos para remunerar a las empresas por producción y eficiencia operativa.[38] Por último, al igual que en años anteriores, el abastecimiento de combustibles para las centrales continuó centralizado en CAMMESA.
En los segmentos regulados de transporte y distribución, la política energética se focalizó en asegurar las inversiones necesarias para sostener la calidad del servicio y mejorar la ecuación económico-financiero de las empresas que se había visto comprometida tras la no conclusión de la revisión tarifaria firmada en los acuerdos con la UNIREN de los años 2005-2006. Para tal fin se concretaron una serie de políticas compensatorias, que, en todos los casos evitaron su traslado a las tarifas abonadas por los usuarios finales. En primer lugar, se creó el Fondo de Obras de Consolidación y Expansión de Distribución Eléctrica (FOCEDE)[39], financiado con un cargo fijo diferenciado según categoría de usuarios, y cuyo saldo se depositaba en una cuenta especial destinada exclusivamente a financiar obras de infraestructura y mantenimiento.[40] Para ese momento, tanto Edenor como Edesur presentaban un marcado deterioro en las condiciones y la calidad del servicio que había comenzado en 2001 y se profundizó desde 2008 (Urbiztondo, 2016). Esta cuestión no se verificó en el caso de Transener, manteniendo la transportista un índice de fallas muy por debajo del límite establecido en el contrato de concesión (Transener, 2015).[41] Dada la insuficiencia del FOCEDE, el plan de inversiones se vio ampliado mediante un préstamo que CAMMESA le otorgó a las distribuidoras.[42] Este también fue utilizado para abonar salarios dada la menguada caja con que contaban las compañías.
En segundo lugar, la Secretaría de Energía aplicó el mecanismo de monitoreo de costos (MMC), instrumento consagrado en las actas con la UNIREN, por medio de cual se pretendía reconocerle a las empresas mejoras en sus ingresos debido a la inflación pero que no se había implementado hasta entonces.[43] El reconocimiento en el aumento de costos alcanzó el 30% del total adeudado desde el acuerdo de 2006 (Edenor, 2014). Los ingresos percibidos por las distribuidoras fueron liquidados contra la deuda contraída por estas con CAMMESA debido a energía adquirida y no abonada. Los ingresos por MMC mejoraron los balances de las empresas, salvando una situación por demás crítica.[44]
En tercer lugar, en febrero de 2015 la Secretaría de Energía decidió un nuevo aumento en los ingresos de las distribuidoras, con la particularidad de que este se estimaba como la diferencia entre las tarifas abonadas por cada categoría de usuario y un cuadro tarifario teórico producto de una futura RTI.[45] A cuenta de esta se giraban fondos desde CAMMESA a Edenor y Edesur.[46] Al finalizar el segundo gobierno de Cristina Fernández, el precio abonado por la demanda (precio estacional) cubría apenas el 14,5% del costo medio del sistema (precio monómico) (Einstoss, 2020). Sin embargo, la evidencia indica que dichas políticas pese a ser progresivas, tuvieron una baja incidencia distributiva y un sesgo pro-hogares medios y medios altos (Cont et al., 2021; Hancevic et al., 2016; Puig y Salinardi, 2015), así como una marcada inequidad regional, particularmente en el caso de los usuarios residenciales, debido a que el congelamiento tarifario operó solo para las empresas bajo jurisdicción nacional afincadas en el AMBA (Muras et al., 2015).[47]
En síntesis, el arribo de Axel Kicillof al Palacio de Hacienda significó el intento de introducir modificaciones en un modelo regulatorio que para 2011 mostraba severos límites y problemas. Aunque las principales novedades ocurrieron en el sector de hidrocarburos – nacionalización de YPF, Plan Gas, barril criollo–, también hemos destacado políticas enfocadas en el sector eléctrico. Se buscó estimular una alicaída inversión privada mediante mejores precios en el mercado spot y nuevos contratos de abastecimiento entre los actores privados y CAMMESA, mientras se otorgaron amplias sumas de financiamiento público para obras en distribución y transporte que permitiesen mejoras en la calidad del servicio. La falta de avance en la revisión tarifaria prometida desde 2006 y la ausencia de un nuevo marco regulatorio que ordene el funcionamiento del mercado eléctrico mostró que las soluciones apuntaron más a estabilizar la situación que a promover cambios de fondo.
De gobernar al mercado a conformar al mercado. El modelo de regulación energética entre 2015 y 2019
El sector energético fue una de las áreas donde el gobierno de Cambiemos exhibió mayores diferencias en su orientación con respecto al ciclo de gobiernos kirchneristas. Al comenzar su presidencia, el propio Mauricio Macri evaluaba que “la política energética del kirchnerismo había sido una de las peores políticas públicas de un gobierno desde el regreso de la democracia: había transformado a un país productor y exportador en un país que importaba miles de millones de dólares de combustible por año, había cortes de luz generalizados y un esquema de tarifas obsoleto” (Macri, 2022, p. 26). Este diagnóstico brindó un encuadre para que los cambios regulatorios y las políticas adoptadas sean concebidas como un “sinceramiento” de precios y tarifas, que en la práctica significaron dolarización y desregulación de los mercados de bienes energéticos. La orientación se apoyaba en que las inversiones necesarias debían ser abonadas por los usuarios mediante tarifas más elevadas, contribuyendo así reducir el déficit fiscal, considerado la principal causa de la inflación por el equipo de gobierno.
La presidencia de Mauricio Macri supuso un importante reacomodamiento del rol que la energía tenía al interior del gabinete nacional, jerarquizando la cartera y creando para tal fin el Ministerio de Energía y Minería (MINEM). Se designó como ministro a Juan José Aranguren, quien hasta junio de 2015 se había desempeñado como presidente de la filial local de Shell. El arribo de Aranguren y los funcionarios designados en el ministerio, muchos, como él, directivos o gerentes de empresas del sector, dio paso a un proceso de colonización del Estado y captura de la decisión publica (Canelo et al., 2018).
En hidrocarburos, la política energética buscó retornar al funcionamiento del mercado propio de la convertibilidad, y para esto abandonó el objetivo del autoabastecimiento o soberanía hidrocarburífera planteado en la gestión anterior, al cual lo reemplazó por el de seguridad energética. Asimismo, derogó la Comisión de Planificación y Coordinación Estratégica del Plan Nacional de Inversiones Hidrocarburífera y estableció que los precios locales debían converger con los internacionales (petróleo) o alcanzar la paridad de importación (gas natural) (Sabbatella et al., 2020). En el primer caso esto fue posible tanto por la eliminación del barril criollo como por la caída en el precio internacional en 2017, aunque en el marco de la crisis económica de 2018 dicha desregulación fuera revertida, buscando el gobierno acuerdos con las petroleras para evitar trasladar los aumentos a los consumidores ante las críticas de las empresas (Barrera, 2022). También se eliminaron las retenciones a las exportaciones de crudo y derivados instauradas en 2002, incrementadas por Néstor Kirchner en 2003 para desacoplar los precios locales de los internacionales, y atenuadas desde 2014 por el gobierno de Cristina Fernández buscando estimular inversiones en un contexto de bajos precios internacionales (Sabbatella y Burgos, 2017).
En gas natural, la gestión de Aranguren trazó un sendero de incremento de precios del gas en boca de pozo buscando llevarlo de 1,26 US$/MMBTU en marzo de 2016 a los 6,80 US$/MMBTU en octubre de 2019 (Ministerio de Energía y Minería, 2017), aunque el propio ministro no explicó cómo se llegaba a dicho precio, negándose en reiteradas ocasiones a dar a conocer el costo de extracción y producción en las diferentes cuencas (Cantamutto, 2016). Sin embargo, al igual que ocurrió con el petróleo, esto se vio entredicho por la crisis desatada en 2018, quedando fijado el precio en 4 US$/MMBTU tras la salida de Aranguren como ministro y el arribo de Javier Iguacel a la cartera.[48]
Esta política se acompañó con la puesta en marcha del programa de estímulo a las inversiones en desarrollos de producción de gas natural[49] en marzo de 2017, con foco en la producción de gas no convencional inicialmente de Vaca Muerta y luego incorporando a la cuenca Austral.[50] Se planteaba un sendero de precios para la producción que comenzaba en 7,5 US$/MMBTU en 2018 e iba descendiendo hasta los 6 US$/MMBTU en 2021 en función de la curva de eficiencia de los proyectos. Su puesta en marcha mostró el carácter de la intervención estatal en el periodo y la colonización de la cartera de energía por directivos de empresas y consultoras del sector, ya que el plan privilegiaba toda nueva producción de cero, afectando a YPF, empresa con mayor cantidad de yacimientos en producción, que vio marcadamente reducida su participación en el mercado (Carbajales, 2023).[51] En el nuevo mapa de ganadores y perdedores, los más beneficiados fueron los grupos económicos locales, principalmente Tecpetrol, empresa del grupo Techint, quien apenas tres semanas antes del lanzamiento del programa había comenzado con el desarrollo de Fortín de Piedra y logró capturar gran parte de los beneficios de este, catapultando a una empresa menor como una de las líderes de la actividad (Ceppi, 2022; Sabbatella y Chas, 2020).[52]
Finalmente, en los segmentos de transporte y distribución de gas natural, se definió la necesidad de eliminar los subsidios y una recomposición de los márgenes de rentabilidad como precondición para que las empresas incrementaran su inversión. Esto se planteó en un comienzo mediante la firma de acuerdos transitorios con las compañías que dieron lugar a importantes incrementos en las tarifas, lo que provocó significativas resistencias de la población y presentaciones judiciales hasta que la Corte Suprema definió la necesidad de la realización de una audiencia pública para discutirlo (Serrani, 2019). La realización de la audiencia pública no evitó que el MINEM continuara con su plan original, solo que ahora formalizado mediante la RTI de septiembre de 2016. La nueva estructura de precios resultante, con el sendero de incrementos del gas en el punto de ingreso al sistema de transporte (PIST) y la reducción de subsidios, implicaron transferencias de renta de los consumidores a los restantes actores de la cadena, configurando, además, un esquema tarifario marcadamente regresivo con incrementos porcentualmente mayores en los usuarios de menor consumo con respecto a los de mayor consumo (N. Arceo, 2018; Serrani, 2020).
Dolarización de la energía y nuevo esquema tarifario, marchas y contramarchas del periodo 2015-2019
Si el periodo 2003-2015 había consolidado un modelo que definimos como gobernar al mercado, los años 2015-2019 darán lugar a un modelo de regulación energética de conformidad con el mercado, donde los objetivos pasaban de ser de carácter macroeconómicos y redistributivos, a buscar la eficiencia sectorial. Fue un intento de regresar a las reglas de funcionamiento de la actividad durante la década de 1990 establecida bajo el argumento de hacer cumplir la ley, de volver a implementar el marco normativo que durante el kirchnerismo había quedado en suspenso luego de declarada la emergencia económica tras la salida de la convertibilidad. En este sentido, según Juan José Aranguren al ser nombrado ministro:
Lo que nosotros inicialmente pretendimos hacer fue restablecer los marcos regulatorios, volver a cumplir la ley. Tal vez sea una paradoja, declaramos la emergencia eléctrica y el objetivo era restablecer las condiciones del marco regulatorio vigente antes de la Emergencia Económica del año 2002. Nuestro objetivo era reacomodar el sistema cumpliendo con la ley para que hubiera certeza tanto desde el punto de vista del usuario como del inversor, respecto de cómo se iba a manejar. (Entrevista realizada por el autor a Juan José Aranguren, ex ministro de Energía y Minería, 14/10/2022)
En una línea similar, otro funcionario de la cartera de Energía se pronunciaba acerca de lo que implicaba cumplir la ley:
El mercado eléctrico mayorista tiene que ser de competencia, y las tarifas reguladas de distribución y transmisión tiene que remunerar costos operativos, impuestos y depreciaciones, permitiéndole al inversor obtener una rentabilidad razonable sobre el capital invertido. Las tarifas tienen que reflejar el costo económico del servicio. Volver a la ley que estuvo suspendida entre 2002 y 2015. (Entrevista realizada por el autor a ex secretario del sector energético, 23/08/2022)
Esta decisión pivoteaba en torno a una concepción sobre que el funcionamiento del sistema mediante un esquema de costo marginal era la mejor para “un mercado normal, para épocas de equilibrio, [ya que] si nosotros pretendemos resolver la distribución de ingresos o pretendemos resolver un problema social a partir de darle un valor distinto a un energético, la solución es peor que el problema que queremos resolver. Uno no puede estar reflejando en facturas precios diferentes por un mismo producto” (Entrevista realizada por el autor a Juan José Aranguren, ex ministro de Energía y Minería, 14/10/2022).
De esta manera quedaba claro cuáles eran los objetivos trazados por la gestión de Cambiemos para el sector energético, regido por una mirada sobre el retorno al funcionamiento del mercado surgido de las privatizaciones. El contrapunto con lo afirmado por el ministro De Vido en el apartado anterior de este capítulo no podía ser más evidente. Para el ex ministro de Planificación, los marcos regulatorios eran de imposible cumplimiento dado que no se adecuaban a la realidad argentina tras la crisis de la convertibilidad, siendo necesario considerar precios que pudiesen ser abonados por los usuarios, y donde el Estado tenía un rol que traspasaba el ámbito regulatorio para involucrarse en decisiones de inversión y de tipo empresarial. Por el contrario, para Aranguren el Estado debía limitarse a “cortar el pasto, marcar la línea de la cancha, a veces hacer de referí. Para el resto, son los actores económicos los que deciden” (Compte y Gandini, 2018, p. 22), avanzando incluso con la venta (centrales Brigadier López y Barragán) o intento de venta (Transener), justificadas a partir del principio de subsidiariedad.
La discusión sobre modelos regulatorios no se circunscribió a las características que este pudiese adoptar, sino también a cómo llevar adelante este programa. Una pregunta sobre la velocidad que se debía imprimirle para desarmar el modelo regulatorio heredado del kirchnerismo y avanzar hacia la propuesta propia de Cambiemos.
Al igual que sucedió con la gestión macroeconómica, las opciones disponibles se bifurcaban entre posturas más graduales y aquellas que abrevaban en una rápida convergencia entre los precios que pagaba la demanda y los costos del sistema. En energía eléctrica, el ajuste fue mucho más drástico que en otras actividades, aunque luego quedará supeditado a la dinámica de la crisis económica que estalló en 2018. De acuerdo con Álvarez Agis, al momento de la transición de gobierno, existía la posibilidad de cierto gradualismo en la gestión de precios y tarifas que luego fue descartada por el presidente Macri al asumir:
Cuando nosotros hacemos la transición con Aranguren, él tenía un programa de ir a un nivel de subsidios 0, quedándose solamente con una tarifa social, en un lapso de 8 años porque entendía que eso combinaba el gradualismo necesario para ir acomodando tarifas que reflejaran costos, con un desarrollo de Vaca Muerta para que estos costos fueran más bajos. Era como tratar de que se cruzaran las 2 curvas. Al final se decide hacer en 4 años. Cuando se lo preguntaron dijo “bueno, eso fue una decisión política, el presidente quiso que fueran 4 y no 8”. Ahí te das cuenta cómo los slogans políticos terminan ignorando las leyes más básicas de la economía. Los subsidios estaban mal entonces 0 subsidios. Terminó en lo que terminó. (Entrevista realizada por el autor a Emanuel Álvarez Agis, ex viceministro de Economía, 29/07/2022).
Pese al gradualismo que podía haberse ensayado en la transición de gobierno, la idea de ir rápidamente hacia la convergencia de precios se justificaba tanto desde lo mucho que se hubiese tardado bajo un esquema gradual hasta, según el propio ministro, la baja incidencia que tenían los aumentos de tarifas en la dinámica inflacionaria:
Primero hay que ver como es el punto de partida. Si yo voy a hacer un aumento progresivo cuando el punto de partida es 15 y tengo que llegar a 70/80 creo que no se puede [ser gradual]. Además, había que aprovechar la luna de miel de alguien nuevo que llega [por la presidencia de Macri]. Nosotros aumentamos las tarifas fuertes en 2016-2017 y ganamos ampliamente, esto empezó a aparecer en el 2018, cuando las variables macroeconómicas empezaron a desbandarse. Había que encontrar un chivo expiatorio, había que encontrar uno que nos iba impedir quedarnos 4 años más en el gobierno. Yo tuve estos problemas con Dujovne. La fácil y sencilla era señalar la contribución que tenía energía en la inflación, cuando la variable que ellos tenían que controlar no se controlaba. (Entrevista realizada por el autor a Juan José Aranguren, ex ministro de Energía y Minería, 14/10/2022)
Para otro de los funcionarios entrevistados, actor central de la política tarifaria de aquellos años, estas cuestiones debían incluso haberse hecho a mayor velocidad, en torno a un año y medio de duración, ya que el costo político que la gestión iba a tener que pagar por estas medidas hubiese sido el mismo independientemente del gradualismo imprimido. Además, se vinculaban los problemas del sector con la dinámica macroeconómica, donde se establecía que los subsidios causaban déficit fiscal, debiéndose financiar con endeudamiento creciente, y por ende causante de los problemas ocurridos desde 2018. Por lo tanto, la velocidad otorgada a la convergencia entre los precios del sector eléctrico debería haberse acelerado:
Yo hubiera ido mucho más rápido de lo que se fue. Si hubiésemos avanzado más rápido y terminando con los subsidios, y con el déficit fiscal, no hubiese venido la crisis luego que vino en 2018, la devaluación y todo eso. No hubiese sido necesario tanto endeudamiento para financiar el déficit. Si tuviera que volver al mismo lugar hubiese sido más agresivo en el aumento de tarifas, en realidad en la liberación de los mercados. Hubiese liberado los precios de electricidad y gas. Generadores y demandan contractualizaran a través del mercado los precios. Total, el costo político se pagaba igual. El costo político de aumentar una factura 500% es el mismo de aumentar una factura el 1000%, con lo cual, dado que se iba a enfrentar semejante costo político, llegando hasta la Corte Suprema, entonces justamente, vayamos con todo. (Entrevista realizada por el autor a ex secretario del sector energético, 23/08/2022)
Bajo este paradigma es que entonces el gobierno asumido el 10 de diciembre de 2015 implementó el nuevo modelo de regulación energética, cuyo punto de partida fue la declaración de la emergencia del sector eléctrico nacional.[53] Esta otorgaba amplias prerrogativas al MINEM para la ejecución de la política energética, cuyo foco va a ser no solo una recomposición de precios y tarifas en línea con los reclamos históricos de las empresas, sino ante todo, una modificación sustancial en el funcionamiento regulatorio del mercado.
En generación se avanzó con el llamado a una serie de licitaciones para ampliar la producción de energía térmica, que incluyó también proyectos de cogeneración y cierre de ciclos combinados, todo mediante contratos celebrados en dólares bajo modalidad PPA, suscriptos entre CAMMESA y las empresas[54]. A su vez se actualizó el esquema de remuneración para las generadoras que no tenían contratos[55] –la gran mayoría del parque generador–. Sin embargo, la gran modificación en el funcionamiento del mercado se producirá en 2017a partir de la dolarización de los pagos por potencia y energía de todas las empresas generadoras sin contratos en el MEM, cuyos ingresos tras la salida de la convertibilidad estaban pesificados. El aumento fue de entre el 50% y el 80% con respecto a la normativa anterior y dependiendo del cumplimiento de mejoras de eficiencia (Gandini, 2017), aunque posteriormente el precio será reducido en 2019 debido a la crisis económica, provocando fuertes críticas de las empresas.[56] También entre 2018 y 2019 se habilitará a que las centrales térmicas puedan comprar el combustible que utilizan, desplazando de la intermediación a CAMMESA, función que la empresa administradora había centralizado desde la década anterior.[57] Finalmente, y en cumplimiento de la ley 27.191 sancionada en septiembre de 2015, se impulsó la incorporación de energías renovables por medio del programa RenovAr que consistió en cuatro rondas de subastas de potencia para energías eólica, solar, biomasa, hidroeléctrica pequeña y biogás (rondas 1, 1.5, 2 y 3 o MiniRen).[58]
Tabla 3‑2. Remuneración de la generación de electricidad según tecnología y contrato (2019)
Fuente | Tipo contrato | Energía (%) | Rem. Fijos US$/ | Combust, US$/ | Rem. Variables US$/ | TOTAL US$/ |
Térmica | SPOT | 35% | $ 20 | $ 41 | $ 7 | $ 68 |
Hidráulica | SPOT | 31% | $ 12 | – | $ 7 | $ 19 |
Térmica (FONINVEMEM y Res 220/07) | PPA (1-9 años) | 17% | $ 53 | $ 41 | $ 6 | $ 100 |
Nuclear | SPOT | 7% | $ 28 | – | $ 30 | $ 58 |
Térmica (Res 21/16) | PPA (8 años) | 4% | $ 140 | $ 45 | $ 10 | $ 195 |
Renovable | PPA (8 -18 años) | 5% | – | – | $ 80 | $ 80 |
Térmica (Res 287 y 820/17) | PPA (15 años) | 0% | – | – | – | – |
Hidráulica (Res 712/09) | PPA (4 años) | 0% | $ 201 | – | $ 3 | $ 204 |
Nuclear (Res 200/11) | PPA (4 años) | 0% | – | – | – | – |
Remuneración total | 100% | $ 32 | $ 23 | $ 12 | $ 67 |
Fuente: Elaboración propia en base a CAMMESA y Secretaría de Gobierno de Energía
Si bien la potencia instalada creció durante la gestión de Cambiemos en un 28%, principalmente debido a la nueva energía térmica y la contribución pequeña pero creciente de las renovables, esto no se trasladó a los costos de funcionamiento del sistema, cuya reducción frente a 2015 fue marginal, de apenas el 5% (Secretaría de Gobierno de Energía, 2019). Esto se explica principalmente por las rigideces que establecieron los nuevos contratos de abastecimiento, cuya remuneración quedó establecida muy por encima del precio spot de la energía térmica y casi el doble de los contratos celebrados desde el Ministerio de Planificación desde 2006, pese incluso a que los primeros se licitaron de manera competitiva y no con precios y condiciones discrecionales como las vigentes en el periodo anterior con los contratos 220/2007 y Energía Plus. Las decisiones adoptadas por el MINEM privilegiaron el corto plazo, evitar cortes en verano, antes que una planificación de largo plazo, contratando maquinas poco eficientes (turbina a gas de ciclo abierto y motores diésel) que serán reemplazadas a futuro por maquinas más eficientes (ciclos combinados), quedando como un gasto fijo por parte del sistema hasta la finalización de los contratos (Bondorevsky, 2017).[59]
En los segmentos regulados de transporte y distribución, el modelo regulatorio tuvo tres ejes: quita agresiva de subsidios, buscando que la demanda abonara los costos plenos del sistema, recomposición de los ingresos de las prestadoras del servicio con la conclusión de la RTI, que no se había finalizado tras los acuerdos de transición de 2005/2006, y la condonación/reconocimiento de deudas, entre el Estado y las empresas a favor de estas últimas.
Con respecto al primer punto, para la gestión de Cambiemos se trataba de un elemento nodal tanto para la liberación de los mercados como para la reducción del déficit fiscal, ya que la diferencia entre el precio pagado por la demanda (estacional) y el costo medio del sistema (monómico) era cubierto mediante subsidios del Tesoro con CAMMESA. De esta manera, entre 2015 y 2019 el gobierno llevó adelante un agresivo aumento del precio estacional ampliando la cobertura del sistema que abona la demanda desde el 15% al 63% (Secretaría de Gobierno de Energía, 2019).[60] También tuvo incidencia en este incremento del precio estacional, el valor del gas que reciben las usinas térmicas, 60% de la generación del país, que se duplicó entre 2015 y 2017 –de 2,6 US$/MMBTU a 5,2 US$/MMBTU–, viéndose reducido debido a la crisis económica y la posibilidad de que CAMMESA pudiera adquirir este combustible mediante subastas, lo que permitió aprovechar su poder de mercado como monopsonio (Einstoss, 2020). El aumento del precio del gas se justificaba como parte de reducir la dispersión de precios, aunque en el caso de la generación eléctrica resultó contrario a la reducción de subsidios dada la magnitud de su incremento.
Gráfico 3‑3. Precios de la energía eléctrica según categoría de usuarios (2003-2019)
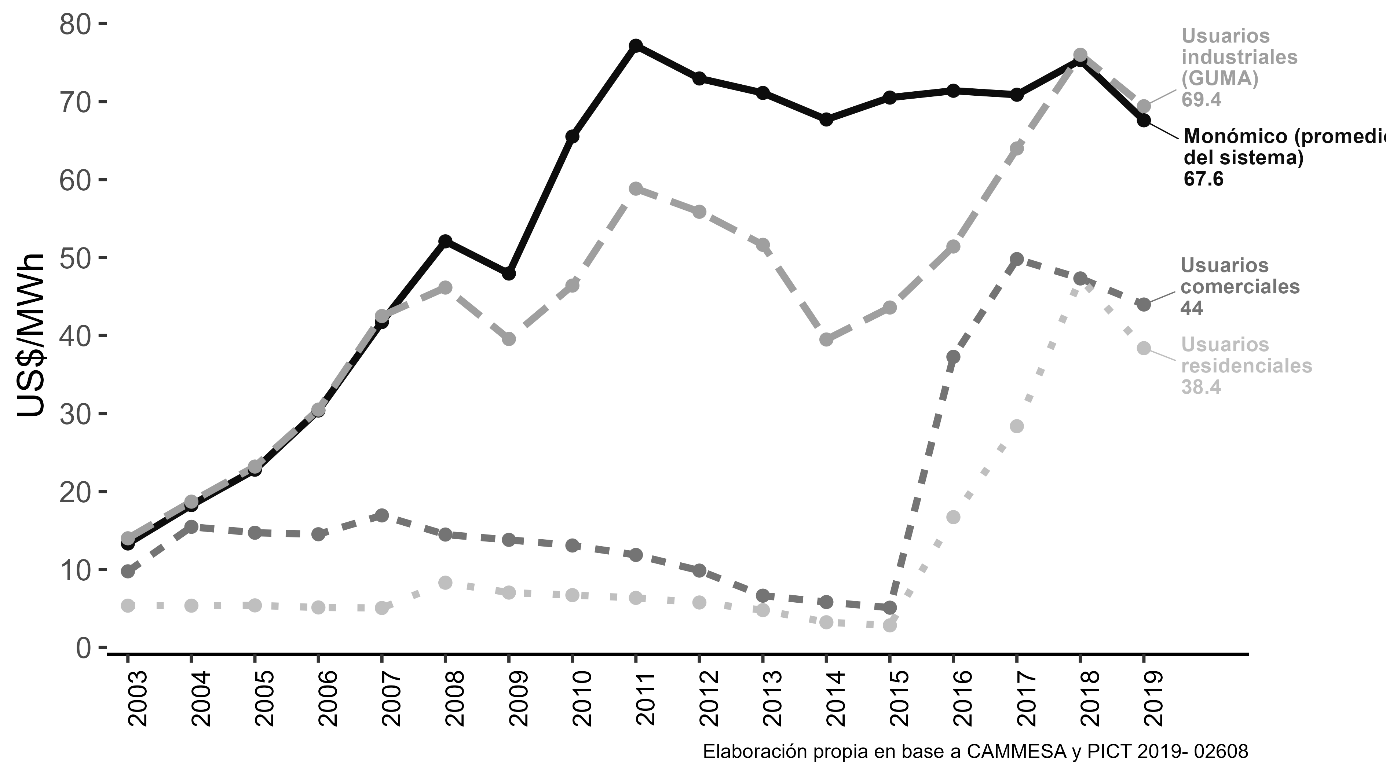
De esta manera, si los usuarios residenciales y en menor medida los comerciales pequeños habían sido los principales beneficiarios en la evolución de los precios de la energía, el periodo 2015-2019 va a trastocar esta realidad (Gráfico 3‑3). Los aumentos para los primeros fueron en estos años del orden del 1354% en dólares corrientes y para los segundos, del 861%. Los grandes usuarios industriales recibieron aumentos significativamente menores –159%–, pero absorbieron el precio pleno de la energía, algo que solo se había registrado en los primeros años de la posconvertibilidad, ya que luego desde 2007 ambos se habían desacoplado.
El segundo aspecto sobre el que se introdujeron modificaciones en el ámbito regulatorio fue la cuestión tarifaria, eje del conflicto entre gobierno y empresas durante los últimos años del gobierno de Cristina Fernández. Con las prerrogativas otorgadas por la ley de emergencia eléctrica, el MINEM estableció en enero de 2016 un régimen tarifario de transición con significativas mejoras en los ingresos de las empresas a partir del aumento del Valor Agregado de Distribución (VAD), disolvió la unidad de renegociación de contratos (UNIREN), finalizó los contratos de mutuos para inversiones e instruyó al ENRE para lleve a cabo la RTI antes del 31 de diciembre de dicho año.[61] En octubre se realizó la audiencia pública donde diferentes actores de la sociedad civil pudieron conocer las propuestas efectuadas por las empresas y en febrero de 2017 el ENRE aprobó los nuevos cuadros tarifarios, con una vigencia de cinco años.[62]
Precios, tarifas y subsidios. Los efectos de dos modelos regulatorios
Los nuevos cuadros tarifarios que comenzaron a ser aplicados incluían los aumentos del precio estacional referidos en el Gráfico 3‑3 mediante un passthrough, así como un mecanismo de actualización semestral no automático del VAD con una cláusula gatillo si la variación de precios era superior al 5% semestral. Sin embargo, desde el inicio la RTI sufrió diversas modificaciones: se puso un tope del 42% al VAD que debía aplicarse, mientras el incremento restante decidió aplicarse en 48 cuotas desde febrero de 2018.[63] Para agosto de 2018, con la crisis económica ya desatada, el gobierno volvió a postergar el aumento del VAD y a aplicarlo en seis cuotas hasta enero de 2019.[64] Esta etapa fue liderada por Javier Iguacel, quien reemplazó a Juan José Aranguren en junio de 2018 debido al “desgaste” sufrido por este último debido a la conflictividad desatada por los incrementos de tarifas (EconoJournal, 2018b).
Pese a las intenciones del propio presidente Macri de avanzar “lo antes posible, mejor” en la recomposición de tarifas (La Nación, 2018), la coyuntura crítica que enfrentaba el gobierno obligó nuevamente a postergar el aumento del VAD de febrero a marzo de 2019. Mientras, la cartera de Energía degradada a Secretaría de Gobierno pasaba a ser conducida por Gustavo Lopetegui. Finalmente, en agosto de dicho año el gobierno definió diferir a enero de 2020 la actualización del VAD, así como del precio estacional, manteniendo los cuadros tarifarios de mayo de dicho año, celebrando para tal fin un “Acuerdo de Mantenimiento de Cuadros Tarifarios” con las empresas.[65] De esta manera, la RTI surgida de diciembre de 2016 solo se aplicó parcialmente, con un cronograma que apenas se cumplió en dos de seis semestres desde su entrada en vigor.
Esto no impidió que los aumentos de tarifas fuesen pronunciados, aunque con diferencias según categorías de usuarios, marcando un contraste con la situación vivida entre 2003 y 2015. De acuerdo con el Gráfico 3‑4, los usuarios que recibieron aumentos más importantes fueron los residenciales y en su interior se destaca particularmente a los usuarios R2, cuyo incremento de tarifas entre 2015 y 2019 alcanzó, en términos reales, el 1057%, mientras para los usuarios R1 este fue del 690%.[66] De esta manera, el gasto en energía eléctrica de los hogares pasó en promedio del 0,9% al 3,3% (Economía y Energía, 2019b), aunque sus efectos se hicieron sentir más profundamente cuanto menor era el decil de ingreso en que se ubicaba la población (Cont et al., 2020).[67] La regresividad del modelo regulatorio siguió un camino similar en el caso del gas natural (Serrani, 2019). La situación descripta, provocó una extensión en los plazos de cobranzas, el aumento de la morosidad y un incremento permanente del robo de energía, algo reconocido por las propias empresas distribuidoras (Edenor, 2019).
Gráfico 3‑4. Tarifas según tipo de usuario en pesos constantes de diciembre 2015[68]
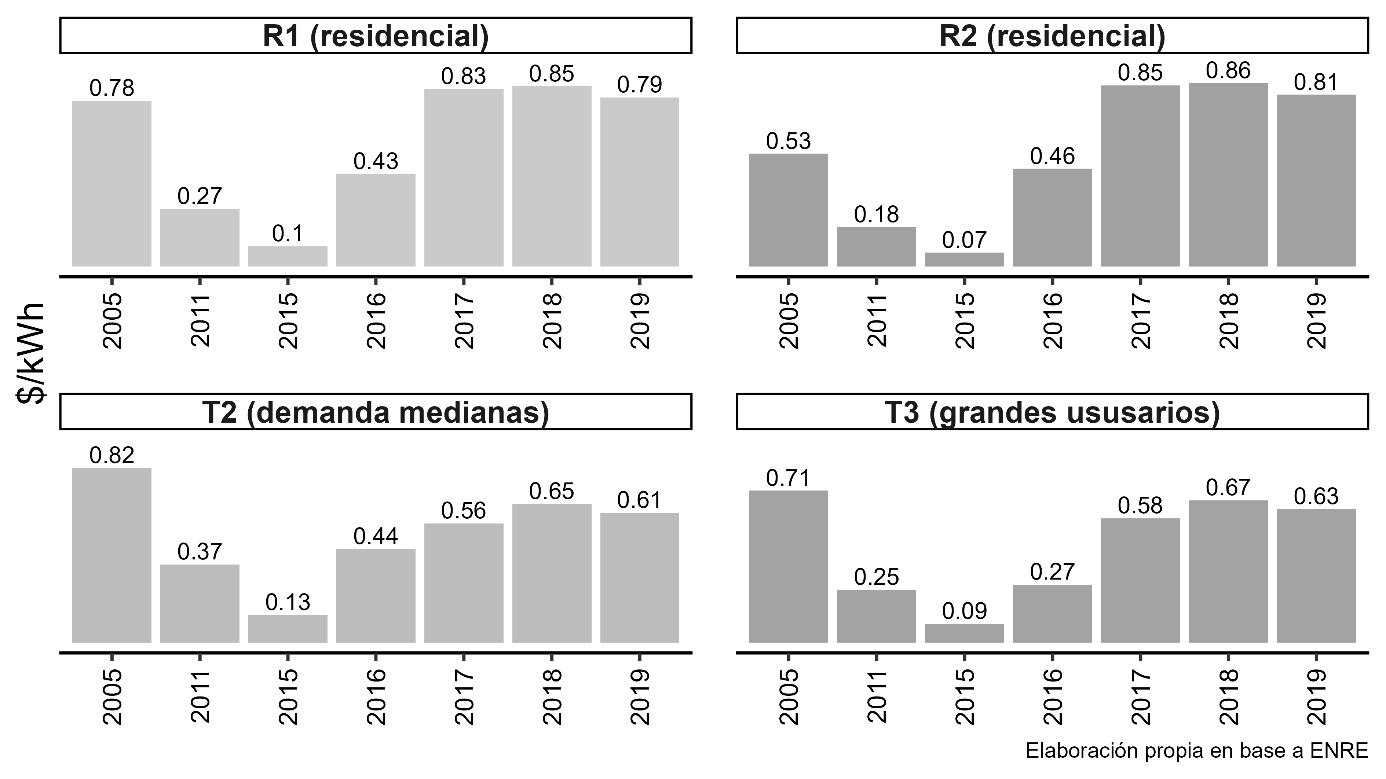
Los incrementos de tarifas para los usuarios no residenciales fueron marcadamente menores, particularmente en el caso de las demandas medianas (T2), que engloban a pequeños comercios e industrias, con incrementos del 369% entre 2015 y 2019. En el caso de las demandas de grandes usuarios, particularmente industriales, los aumentos de tarifas alcanzaron el 600% en términos reales. De hecho, pese a ser inferiores a los incrementos registrados para los usuarios residenciales, su magnitud y escaso gradualismo llevó al MINEM a implementar una reducción del precio estacional de la energía para usuarios electrointensivos si cumplían con ciertos umbrales de reducción de su consumo y alcanzaban mejoras de eficiencia energética.[69] Entre los sectores de actividad más afectados se contaron química, papelera y cementera, que a la vez funcionan como proveedores de otras industrias, produciendo efectos indirectos hacia el resto de la economía. En el entramado PyME, la política tarifaria afectó a sectores como el de fabricantes de pastas y alimenticias, lo que impacta de forma directa en los consumidores finales (Griffa et al., 2017).
Los efectos de las modificaciones implementadas durante el gobierno de Cambiemos en el modelo regulación pueden ser analizadas a partir de indagar en las transferencias de capital y subsidios realizados desde el Tesoro a diferentes empresas y organismos. La Tabla 3‑3 destaca no solamente la abrupta caída en los subsidios destinados a CAMMESA, la contracara del proceso de liberación de precios y convergencia destacado por los funcionarios entrevistados, sino la reducción global de este apartado cuyo peso en el producto llegó a representar el 2,3% en 2015, cayendo hasta el 0,9% en 2019. El crecimiento de los últimos años del kirchnerismo se explicaba fundamentalmente por la postergación de los aumentos de tarifas, cuyo incremento se efectuaba a cuenta de una futura RTI, siendo cubiertos con fondos del Estado nacional.
El otro apartado significativo brindado por la Tabla 3‑3 se refiere a las transferencias de capital y nos permite entender cómo cambiaron las modalidades de inversión entre uno y otro modelo regulatorio. La reducción en los volúmenes de la inversión pública luego de 2015 llevó estos números por debajo del comienzo de la serie en 2005. Dentro de este apartado se encuentran tanto las inversiones efectuadas por ENARSA para la construcción de las centrales Ensenada de Barragán y Brigadier López, privatizadas en 2019, la construcción de Atucha II o la finalización de Yacyretá. Todas, grandes obras de infraestructura energética características del tipo de inversión desplegada en 2003-2015 que no se continuó. Si bien aquí el recorte efectuado fue menos drástico y de menor volumen que en el caso de los subsidios, el hecho de que haya pasado de representar 0,04% del producto entre 2013 y 2015 a ubicarse en 0,1% también da cuentas de la orientación imprimida al nuevo modelo de regulación, los objetivos trazados por la gestión del área y la forma de implementarlo, sea mediante las subastas de energía térmica, las subastas del programa RenovAr o el Programa de Participación Público-Privada (PPP), destinado al sector de transporte eléctrico y que no llegó a ser puesto en marcha en 4 años de gestión. La gran diferencia estriba no solo en la reducción de la inversión pública, sino también en la confianza de los mecanismos de mercado para llevarla adelante sin coordinación.
Tabla 3‑3. Subsidios y transferencias de capital, en millones de dólares y porcentajes (2005-2019)
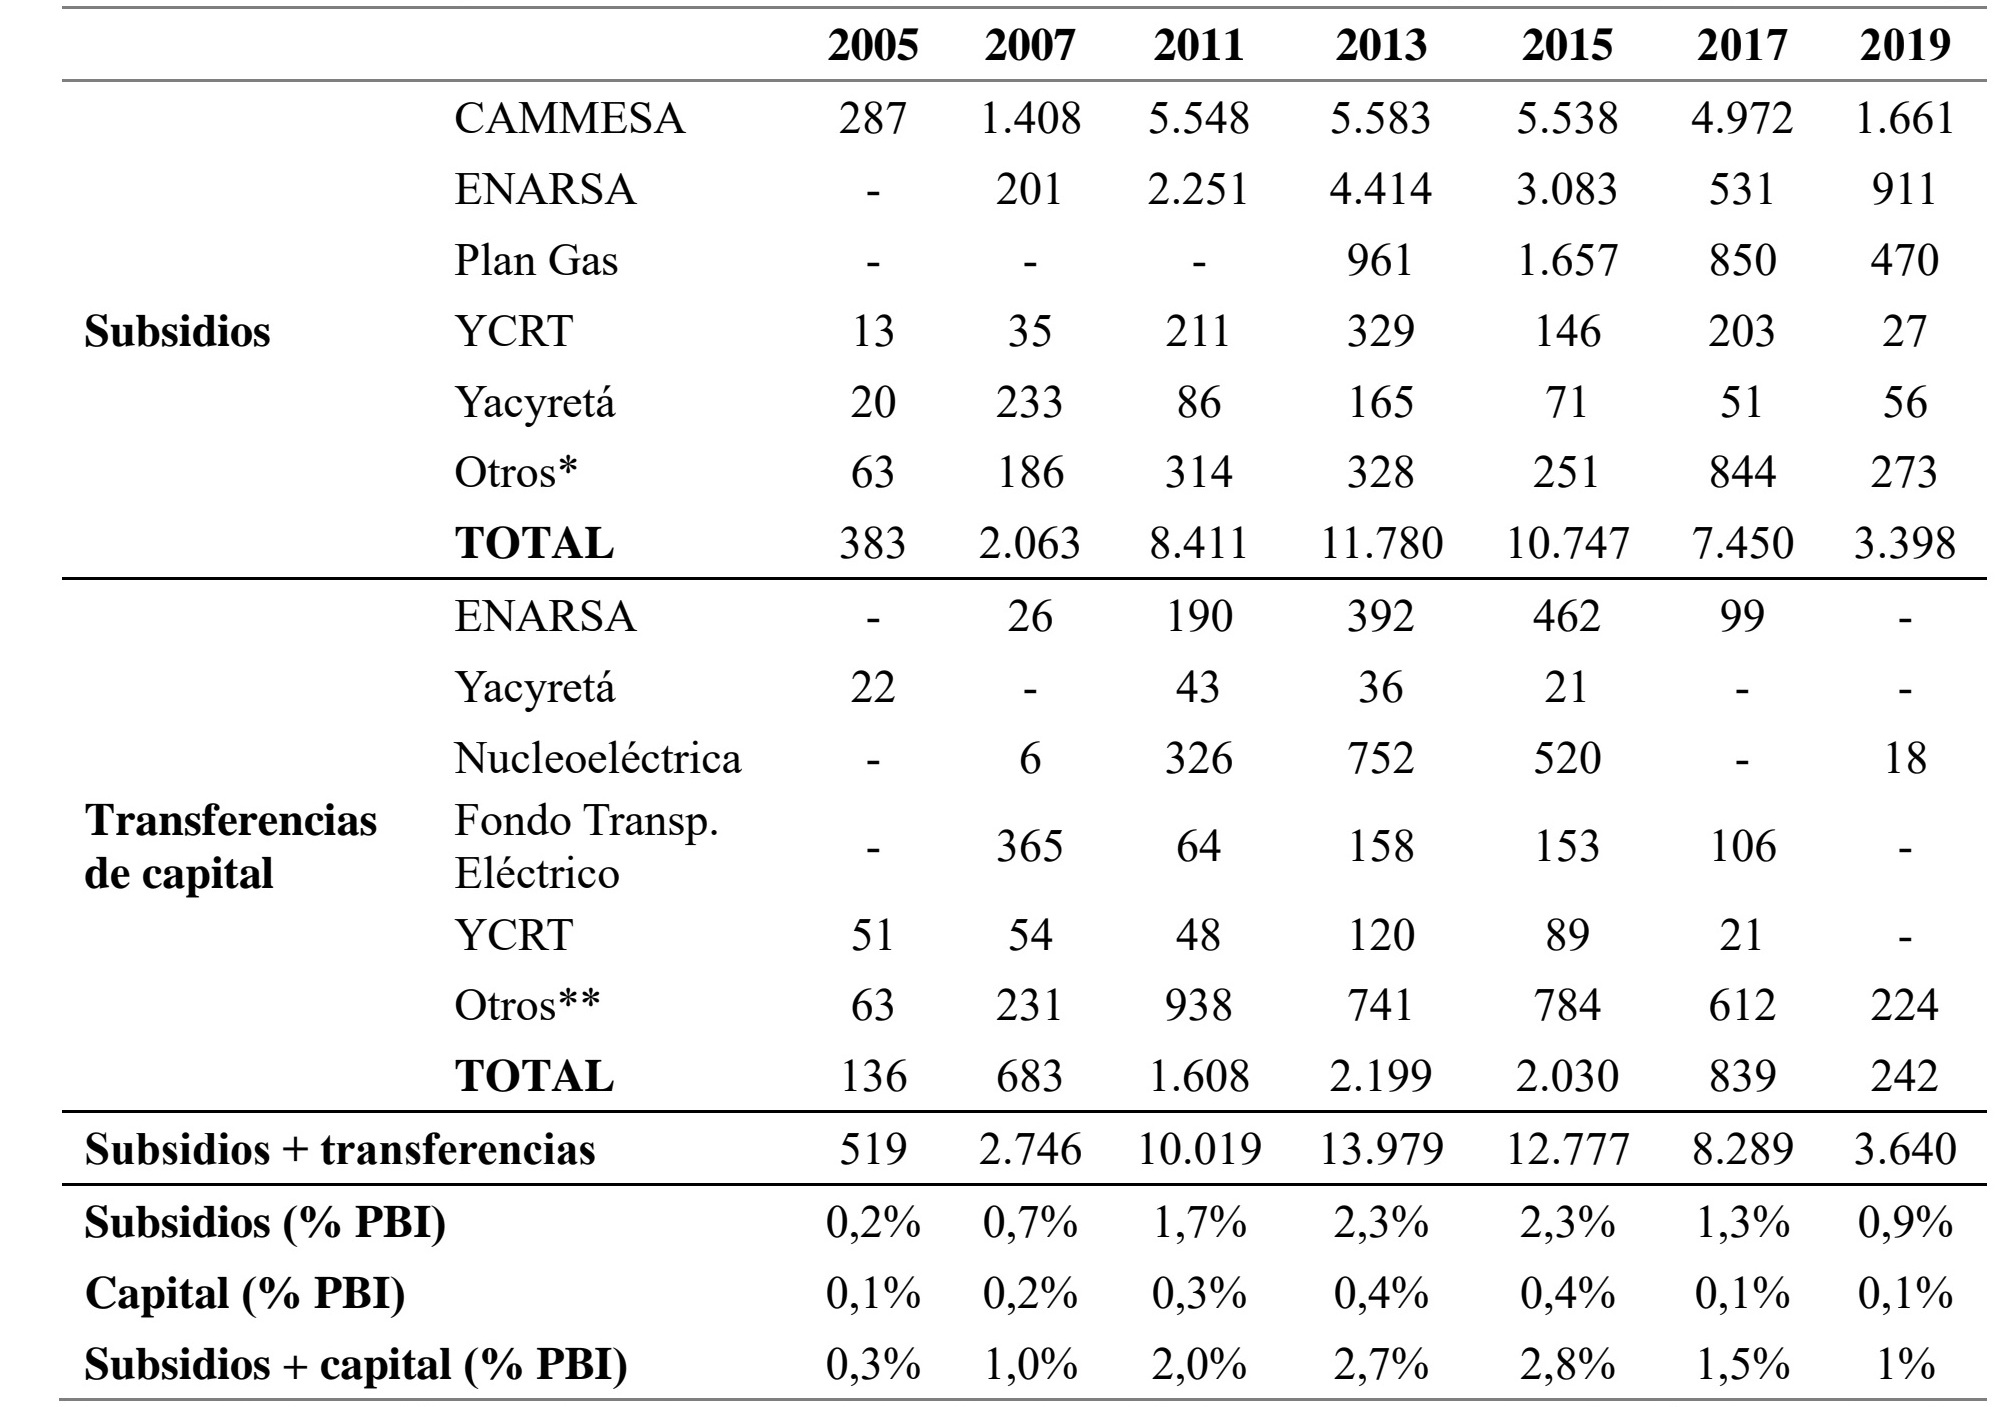
Fuente: Elaboración propia en base a Oficina Nacional de Presupuesto y Asociación Argentina de Presupuesto y Administración Financiera Pública (ASAP). *Incluye: subsidios a consumidores residenciales de gas natural, transferencias a organismos provinciales y otros sin discriminar **Incluye: transferencias a organismos provinciales y otros sin discriminar
Conclusiones
En este capítulo dimos cuenta de las transformaciones ocurridas en el mercado eléctrico argentino durante el periodo 2003-2019, a partir de analizar cómo la orientación de la intervención estatal puso en marcha dos modelos de regulación energética diferentes que hemos definido como gobernar al mercado y conformar al mercado. Las diferencias entre ambos se expresaron tanto a nivel de los objetivos formulados, las políticas implementadas y sus principales beneficiarios.
El fin de la convertibilidad y la asunción de los gobiernos de Duhalde primero y Kirchner después, llevaron a una modificación en las modalidades de la intervención estatal que terminaron por delinear un nuevo modelo de regulación energética a lo largo del periodo, cuyas características fundamentales difirieron del vigente durante la década anterior. Partiendo de un discurso de fuerte crítica al funcionamiento sectorial durante la década de 1990, el accionar estatal se focalizó en gobernar al mercado, buscando subordinar la eficiencia sectorial a objetivos macroeconómicos y distributivos. Esto se plasmó en la renegociación de los contratos de concesión de las empresas distribuidoras, las modificaciones en el esquema de precios que reciben las empresas de generación, la centralización de las decisiones de inversión bajo el Plan Energético Nacional y una intervención tendiente a generar las condiciones de posibilidad para el ingreso de empresarios locales a la actividad.
Para los años 2010-2011, los límites y tensiones de este modelo se hicieron evidentes. Si bien, los desbarajustes sectoriales no pasaban exclusivamente por el mercado eléctrico, exhibiéndose también problemas aguas arriba en la producción de hidrocarburos, energía eléctrica contribuyó con creces al agravamiento de estas dificultades en los frentes externo y fiscal. Ante estas cuestiones, la conducción de la política energética comenzó un viraje consagrado a partir de 2013 con el nombramiento de Axel Kicillof como ministro de Economía y el desembarco final de su equipo de colaboradores en gran parte de las áreas que definen la realidad del sector, desplazando así, a quienes hasta entonces habían sido los ejecutores de dichas políticas, centralizadas en el Ministerio de Planificación, conducido por Julio De Vido.
Las modificaciones introducidas en el sector eléctrico no alteraron de raíz el funcionamiento de dicho modelo de regulación, aunque sí supusieron algunos matices destacables con respecto a lo analizado para los primeros años de la posconvertibilidad: el foco estuvo puesto en garantizar inversiones que evitasen el deterioro del parque térmico y del sector de distribución, y, mejorar los ingresos de las empresas para revertir o limitar el empeoramiento de la ecuación económico-financiero particularmente de las empresas distribuidoras. Esto abrió una disputa al interior del Ejecutivo nacional, marcando la complejidad de la política estatal y donde la implementación de determinada medida mostró el carácter conflictivo y autónomo de las diversas unidades estatales, manifestando que el Estado lejos de ser un actor monolítico con interés y objetivos definidos de antemano, aparece como diferenciado, complejo y contradictorio (Oszlak y O’Donnell, 2007).
La derrota electoral del peronismo y la llegada al gobierno de Mauricio Macri en 2015 abrió una nueva etapa político-económica, siendo el área energética una de las que más se vio transformadas. La nueva orientación de la intervención estatal buscó implementar un modelo regulatorio diametralmente opuesto al vigente desde 2003. El eje se estableció en restituir la eficiencia sectorial como norte a seguir, y bajo el argumento de “hacer cumplir la ley”, regresar a las normas que regulaban la actividad durante la década de 1990, aunque el contexto macroeconómico era extremadamente distinto al de aquellos años.
El nuevo modelo regulatorio dolarizó el precio de la energía, la nueva estructura tarifaria adquirió un carácter regresivo, se desplazó al Estado como coordinador de las inversiones del sector mientras se dejaban de financiar grandes obras de infraestructura y se ensayó un intento de regreso al principio de subsidiariedad estatal. El mercado eléctrico aquí también funcionó como un mecanismo de redistribución de ingresos, con la diferencia de que fue desde los usuarios, particularmente los residenciales, hacia las empresas.
Finalmente, aunque los principales funcionarios hayan querido avanzar más rápido de lo que efectivamente lo hicieron, la crítica coyuntura macroeconómica y financiera mostró los límites de un modelo regulatorio que tuvo que ser permanente corregido sobre la marcha dada la imposibilidad de su ejecución plena.
De esta manera, el ciclo de 16 años que comprende a los gobiernos de Néstor y Cristina Kirchner y Mauricio Macri dio lugar a dos modelos regulatorios de marcadas diferencias y efectos diametralmente opuestos. El primero focalizado en reforzar el control estatal sobre el sector, que hemos definido como gobernar al mercado, y cuyo objetivo era macroeconómico/distributivo. El segundo, que partió de debilitar el control estatal sobre el sector, denominado conformar al mercado, y cuyo objetivo era la búsqueda de eficiencia sectorial. En este escenario pendular se desplegarán las estrategias empresariales que analizaremos en los próximos tres capítulos, dando lugar a nuevas oportunidades de negocios y clausurando otras, siendo una arena sobre la que los grupos económicos buscarán incidir. Las decisiones empresariales estarán mediadas por las diferentes evaluaciones que directivos y accionistas realicen del ámbito regulatorio.
Tabla 3‑4. Comparación de modelos regulatorios implementados (2003-2019)
Modelo enfocado en gobernar al mercado | Modelo de conformidad con el mercado | |
Marco regulatorio | Ley N.º 24.065 (Régimen de energía eléctrica), intervenida por Ley N.º 25.561 (Emergencia Pública y Reforma del Régimen Cambiario) | Ley N.º 24.065 (Régimen de energía eléctrica) |
Objetivo regulatorio | Macroeconómico/distributivo | Eficiencia sectorial |
Límites al ingreso del capital extranjero | Si | No |
Modalidad de inversión | Pública, privada y mixta. Dirigida y coordinada desde la Secretaría de Energía/Ministerio de Planificación | Privada, sin coordinación ni inversión pública (fin de grandes obras de infraestructura). Con privatización de empresas estatales. Participación Público Privada (PPP) |
Empresas públicas | Activa participación en diferentes segmentos de la cadena energética | Principio de subsidiariedad (venta de activos estratégicos) |
Determinación de precios | Precios estacionales según categoría de usuarios. Segmentación entre energía vieja (amortizada) y energía nueva (contratos) | Dolarizado. Incrementos del precio estacional para converger con el precio monómico |
Determinación de tarifas | Renegociación de contratos, cuadros tarifarios según capacidad de pago de usuarios. Costo-plus | Price-cap. Dolarizadas. |
Ente regulatorio | Intervenido y subordinado a la Secretaría de Energía | Capturado por el sector privado, abierto a conflictos de interés y puerta giratoria |
Subsidios | Contemplan capacidad de pago de los usuarios | Sendero decreciente con horizonte de convergencia con el costo del sistema |
Efectos tarifarios | Progresivo | Regresivo. Mayores aumentos a menor nivel de ingreso (por mayor intensidad de consumo) |
Principales beneficiarios | Usuarios residenciales, comerciales y grandes usuarios industriales. En orden decreciente de importancia | Empresas de energía eléctrica |
- Ya en enero de 2002, en una entrevista con el diario La Nación, Fernando Ponasso, presidente de Edenor, había señalado que con tarifas pesificadas iban a disminuir la calidad del servicio prestado: “hay que ser realistas, adecuarnos a la situación de un país que cambió, tal vez para mal. Está claro que la gente con menores recursos requiere servicios menos sofisticados” (La Nación, 2002a).↵
- Entre estas anomalías regulatorias podemos citar: incrementos tarifarios previos a la privatización, dolarización e indexación de las tarifas y recurrente negociación de los contratos de concesión (Azpiazu y Schorr, 2003).↵
- Remes Lenicov, ministro de Economía de aquel entonces describe de la siguiente manera parte de dichas presiones: “Hubo un momento en que nuestros teléfonos comenzaron a arder con llamadas desde el otro lado del océano Atlántico. No era para menos. Estábamos por desdolarizar las tarifas. […] Por aquellos días el embate ibérico nos llegaba en forma de triple pinza: Felipe González, expresidente del Gobierno Español, hablaba con los radicales; por otro lado, el Rey Juan Carlos lo llamaba a Duhalde, y a su vez, Rodrigo Ratto, que en ese momento era vicepresidente segundo del Gobierno de España, me hablaba a mí” (Remes Lenicov, 2023, p. 87).↵
- Resolución SE 2/2002.↵
- La creación de este ministerio incorporó áreas vinculadas a diferentes carteras como Economía y Producción, quedando bajo su responsabilidad el transporte, la energía, las comunicaciones, el saneamiento y la obra pública. De acuerdo con la mirada del propio ministro, se trataba de la reedición y actualización del Consejo Nacional de Posguerra, el Ministerio de Asuntos Técnicos y los planes quinquenales desplegados durante la presidencia de Juan Domingo Perón. “El peronismo en su fase superior kirchnerista –a través del Ministerio de Planificación Federal– habría de profundizarlos a todos al implementar el plan de infraestructura más importante desde la Revolución de Mayo” (De Vido y Bernal, 2015).↵
- En los términos planteados por Dobbin (1994), se trata de un cambio en la cultura política, en la forma en que son percibidos los problemas y cómo se responde a ellos.↵
- El enfrentamiento entre Lavagna y de Vido por la cuestión tarifas atravesó gran parte del funcionamiento de la UNIREN, llegando el ministro de Economía a amenazar con retirar a sus equipos técnicos de la comisión y que las negociaciones pasen a ser llevadas adelante por el personal de los diferentes entes reguladores considerados de mayor afinidad con las compañías (Cufré, 2004).↵
- El único intento de modificación de los marcos regulatorios se produjo en 2004 con el ingreso al Congreso de la Nación de un proyecto denominado Régimen Nacional de Servicios Públicos que al no ser tratado perdió estado parlamentario en 2006. El proyecto apuntaba a modificar el cálculo de tarifas partiendo de la estructura de costos de las empresas y prohibiendo ajustes automáticos. También planteaba una mayor regulación sobre inversiones y cambios de capital en las empresas, así como un sometimiento a las leyes nacionales para dirimir conflictos entre Estado y empresas (López, 2021). El anuncio del envío del proyecto de ley al parlamento coincidió con la primera vistas al país de Rodrigo de Rato, director gerente del FMI y fue utilizado como mecanismo de presión frente a este, los organismos multilaterales de crédito y las empresas extranjeras prestatarias (Azpiazu, 2005b; V. Pérez y Rocca, 2017).↵
- Decreto 311/2003. El listado completo de los contratos de servicio que debían negociarse por medio de la UNIREN incluía agua potable y desagües cloacales, transporte y distribución de energía eléctrica, transporte y distribución de gas, telecomunicaciones de telefonía básica (fija), transporte público automotor y ferroviario de personas, de superficie y subterráneo, servicio ferroviario de cargas, las concesiones viales con cobro a usuarios, incluidos los accesos a la Ciudad de Buenos Aires, el servicio portuario, las vías fluviales por peaje, la concesión del servicio de la Terminal de Ómnibus de Retiro, el servicio Postal, Monetario y de Telegrafía, el Sistema Nacional de Aeropuertos.↵
- Decretos Poder Ejecutivo Nacional 1957/2006 y 1959/2006.↵
- Resolución ENRE 467/08. La normativa establecía las bases para que las empresas presentaran sus planes de inversiones, costos y cuadros tarifarios, designado como responsable del estudio de estas propuestas a la Unidad Técnica de Revisión Tarifaria.↵
- Si bien las empresas buscaron presionar al gobierno, se encontraron con la negativa de tanto por parte de De Vido como de Kirchner, quien llegó a afirmar que “acá no hay previstos aumentos de tarifas, en esta instancia y este tiempo”, adjudicando dichas versiones a “lobbies impulsados por las empresas que quieren aprovechar el crecimiento, tienen mayor demanda de energía y tratan de sacar más rédito a las pocas inversiones que hacen” (Página|12, 2007).↵
- Resolución ENRE 324/2008.↵
- Resolución SE 745/2005. El programa establecía beneficios para los usuarios que reduzcan su consumo de un año a otro, penalizando con cargos adicionales a quienes superen las pautas establecidas.↵
- Resolución ENRE 628/2008 y Secretaría de Energía 1169/2008.↵
- De Vido sostuvo que se efectuó una “mala evaluación del mercado eléctrico que nos llevó a realizar una segmentación que en principio contemplaba que en estos meses [el periodo invernal] iban a tener un nivel de consumo menor. Esta mala evaluación estuvo basada en que la gente ha utilizado en forma masiva la energía eléctrica para calefaccionarse” (Página|12, 2009). Esto impactó en el consumo de gas utilizado por las usinas térmicas, cuya demanda comenzó a ser cubierta con importaciones crecientes que el gobierno buscó financiar mediante un cargo extra. Su aplicación terminó siendo parcial debido a que fue judicializado y la recaudación cubrió una mínima parte de las divisas necesarias (Serrani, 2020).↵
- Resolución SE 240/2003.↵
- Dicho costo adicional por consumo de combustibles líquidos va a convertirse en un concepto muy importante durante los próximos años. Su incremento puede verificarse en el Gráfico 3‑2.↵
- Los CVP están compuestos por: costos de combustibles y costos de operación y mantenimiento.↵
- Resolución SE 406/2003.↵
- Resolución SE 1281/2006.↵
- Nota SE 287/2008, Resolución SE 1169/2008.↵
- Se trató de la primera vez durante el ciclo de gobiernos kirchneristas que existió una conducción unificada en el Ministerio de Economía, integrada por funcionarios que compartían en la mayoría de los casos trayectorias educativas, profesionales y de militancia (Gaillardou, 2019).↵
- La apropiación de la renta petrolera por parte de los consumidores tuvo un sendero decreciente pero positivo hasta 2014. Con la caída internacional del precio del crudo en 2015, el precio local quedó por encima de este, existiendo una transferencia de renta de los consumidores a las empresas petroleras (Einstoss, 2020).↵
- Decreto 181/2004 y Resolución SE 599/2007.↵
- El declino en la producción petrolera, fechado en 1998, no puede ser imputado al esquema de retenciones implementado en la posconvertibilidad, ya que comenzó en plena vigencia de los marcos normativos de las privatizaciones y la alineación de precios internos con los precios internacionales (Kozulj, 2015). En el caso de la producción gasífera, los problemas se derivan de la reorientación de las estrategias empresariales hacia la producción de petrolero –de mayor rentabilidad–, así como del fracaso del Plan Gas que no incidió en mayores volúmenes de producción, sino en la nominación de viejas áreas ya descubiertas como nuevas, para de esta manera cobrar los precios del programa de estímulo.↵
- Otro caso singular es el de Petrobras, con estrategias disimiles en Brasil y Argentina. Mientras en su país de origen se focalizó en realizar inversiones que aumenten sus reservas y extracción de petróleo y gas en el marco de una política energética conducida por el Estado brasileño en busca del autoabastecimiento, en Argentina la compañía siguió la tendencia de las demás empresas de sobreexplotar yacimientos en producción y sub explorar nuevas áreas (Barrera y Inchauspe, 2012).↵
- La eficiencia de los ciclos combinados o las turbinas a gas vis a vis las turbo vapor se debe a los rendimientos termodinámicos superiores del ciclo Brayton en contraste con el ciclo de Rankine, ya que el primero opera a una temperatura mayor que el segundo.↵
- Otras empresas de energía son Gas Natural Ban (27%), TGS (23%), Metrogas (8%). El listado completo de empresas donde el Estado tiene acciones por medio del FGS puede consultarse en: http://fgs.anses.gob.ar/participacion↵
- Dicha participación no estuvo exenta de conflictos como cuestionamientos en torno a los honorarios de los directores por encima del promedio de los salarios, rechazo de planes de oferta pública de acciones que perjudicaban a accionistas minoritarios o la exigencia de cumplir con la Ley de Servicios de Comunicación Audiovisual en el marco del enfrentamiento del gobierno con el grupo Clarín (Zaiat, 2016).↵
- Arceo fue parte de la avanzada de Kicillof en el Ministerio de Economía, siendo designado con anterioridad como Subsecretario de Planificación Económica.↵
- Este tipo de conflictos de interés significa la apropiación por parte de determinadas firmas de conocimientos, contactos e información sensible sobre el funcionamiento del Estado brindada por funcionarios que pasan a ocupar posiciones, ya sea como directivos o lobistas, en el sector privado. Esto entraña problemas tanto para la calidad de la acción estatal como para otras firmas del sector privado que se encuentran en desventaja frente a sus competidores (Castellani, 2018).↵
- Este contrapunto no se produjo solamente al interior del gobierno nacional, sino que tomó estado público a partir de los pronunciamientos efectuados desde 2009 por un grupo conformado por ocho ex secretarios de Energía desde la dictadura, pasando por el alfonsinismo y el menemismo, quienes indicaban que existía una carencia de planificación estratégica y una crisis energética en ciernes (Bernal et al., 2014). Incluso alguno de sus integrantes como Daniel Montamat ya en 2007 hablaba de la política energética como rehén del corto plazo político (Montamat, 2007).↵
- Resoluciones SE 3/2011, 529/2014 y 482/2015.↵
- Esta deuda se dolarizó con un interés algo por encima del 5% anual (tasa Libor del 0,15% + 5%). Como referencia, en 2012 los bonos del Tesoro de Estados Unidos rendían en torno al 2,5% anual, mientras un bono soberano argentino lo hacía al 8%.↵
- Resolución SE 95/2013.↵
- Quedaron excluidas dicho régimen a las hidroeléctricas binacionales (Yacyretá y Salto Grande), las centrales nucleares y las centrales con contratos firmados en años anteriores.↵
- Resoluciones SE 529/2014 y 482/2015.↵
- Resolución SE 347/2012.↵
- A partir de 2014, por medio de la resolución 3/2014 del Ministerio de Planificación Federal, las obras llevadas adelante bajo el FOCEDE pasaron a estar centralizadas por Roberto Baratta en su condición de subsecretario de Coordinación y Control de Gestión del Ministerio de Planificación.↵
- Las fallas en el servicio, medidas como salidas por año cada 100 km, se ubicaron en esos años entre 0,27 y 0,60, cuando el máximo admitido según el contrato es de 2,5.↵
- Resolución SE 65/2014. Este instrumento se denominó contrato de mutuo y cesión de créditos en garantía y consistía en préstamos desde CAMMESA hacia las empresas, cediendo éstas cualquier crédito a favor que tuviesen en el MEM, como garantía del financiamiento otorgado.↵
- Resoluciones SE 250/2013 y 1136/2014. La revisión en el aumento de costos debía ser semestral.↵
- Lo actuado por la Secretaría de Energía bajo control político de Kicillof, provocó como respuesta que el Ministerio de Planificación lanzara el plan de convergencia tarifaria, resolución SE 530/2014, que congeló las tarifas eléctricas de todo el país, mientras las obras en la red eran financiadas desde el Estado nacional. La justificación esgrimida desde Planificación partía de que desde 2003 se habían registrado diferencias regionales en la evolución de las tarifas. El programa tuvo severas dificultades dadas por las demoras en la llegada de los fondos a las empresas provinciales lo que atrasó las obras, los pagos de energía CAMMESA, llevando finalmente a que las provincias aumentasen las tarifas (Einstoss et al., 2015).↵
- Resolución SE 32/2015.↵
- En gas natural se estableció un nuevo régimen tarifario de transición en 2014 que consistió en aumentar el precio del gas para distribución, actualizar la tarifa de transporte e incrementar el margen de distribución de las empresas distribuidoras (Serrani, 2019). La medida fue recurrida judicialmente en diferentes provincias, no pudiendo ser plenamente aplicada.↵
- Para algunos autores (Mascarenhas y Post, 2014), la continuidad de estos esquemas de subsidios de amplio alcance constituyen policy traps, políticas públicas con bajo costo inicial que luego son difíciles de revertir dado el descontento popular que pueden generar. Sin embargo, en su análisis es preciso considerar que las decisiones gubernamentales, antes que un simple cálculo instrumental, involucran una cuestión relación del Estado con otros actores, asimetrías de poder, conflictos y consecuencias no deseadas de la acción (V. Pérez y Serrani, 2020).↵
- De fondo, opera la idea de tratar al gas natural como un commodity al igual que el petróleo, pese a que por su distinta naturaleza existen diferentes precios y mercados, siendo en muchos casos entregado mediante contratos de largo plazo que permiten costear la infraestructura necesaria para transportarlo, dado que no puede meterse en un barril y negociarse en un mercado spot (Markus, 2016).↵
- Resolución E46/2017 del Ministerio de Energía y Minería.↵
- Resolución E447/2017 del Ministerio de Energía y Minería.↵
- Durante la gestión de Cambiemos, YPF pasó a ser considerada una empresa más del mercado, disociando los objetivos de la política energética del modelo de negocios de la propia compañía, lo que redundó en un retroceso en su participación en la producción de petróleo y gas, falta de liderazgo en el segmento de combustibles y un endeudamiento en dólares que puso en peligro su flujo operativo (Carbajales, 2021).↵
- Tecpetrol financió sus operaciones mediante endeudamiento en moneda extranjera contraído mediante préstamos intrafirma con sociedades relacionadas localizadas en guaridas fiscales como Países Bajos, Luxemburgo y Panamá (García Zanotti, 2022).↵
- Decreto 134/2015.↵
- Resolución SEE 21/2016 y SEE 287/2017. Los contratos tienen una vigencia de 15 años. Los excedentes de potencia se comercializan en el mercado spot.↵
- Resolución SEE 22/2016. Se remuneraron costos fijos, variables y mantenimiento, incorporando también remuneración adicional por producción y eficiencia operativa.↵
- Resolución SGE 1/2019.↵
- Resolución SGE 70/2018. Con el cambio de gobierno en diciembre de 2019 esta decisión fue nuevamente revertida mediante la resolución del Ministerio de Desarrollo Productivo 12/2019. La centralización de la compra del combustible por parte de CAMMESA buscaba revertir una política implementada durante la década de 1990. En ese entonces, si bien el sistema funcionaba mediante un esquema marginal de corto plazo, las empresas tenían un margen en la declaración de los costos de combustibles que podían ubicarse hasta un 15% por encima del precio de referencia de mercado (Cardozo, 2003).↵
- Resoluciones MINEM 71/2016, 252/2016, 275/2017 y SGE 100/2018.↵
- De acuerdo con Bondorevsky (2017), su beneficio neto negativo anual es en promedio de 500 millones de dólares.↵
- Resoluciones SEE 20/2017, 978/2017, 1091/2017, Disposición SEE 75/2018, Resolución SGE 366/2018, Resoluciones SRRyME 14/2019, SRRyME 26/2019.↵
- Resolución MINEM 7/2019 y Resolución ENRE 54/2016. Se trató de la primera revisión tarifaria desde el comienzo de la concesión otorgada durante las privatizaciones. La Ley No 24.065 estableció que el plazo de las revisiones debía ser quinquenal, sin embargo, el decreto reglamentario (1398/1992), lo extendió a diez años, contraviniendo así un punto clave de los esquemas price-cap ya que habilita a beneficios mayores a los previstos por parte de las prestatarias (Azpiazu, 2005a). Llegado el año 2002 y los cambios regulatorios posteriores, el esquema tarifario permaneció bajo los acuerdos transitorios.↵
- Resoluciones ENRE 63/2017 y 64/2017.↵
- Resoluciones ENRE 63/2017, 64/2017 y 92/2017.↵
- Resoluciones ENRE 207/2018 y 208/2018.↵
- Resolución SRRYMEN 14/2019.↵
- Los usuarios residenciales concentran entre el 40% y el 42% de las ventas de energía de las distribuidoras del AMBA (ADEERA, 2019) y a su interior, los segmentos R1 y R2 alcanzan el 75% (Economía y Energía, 2019b).↵
- Para 2019, la pobreza energética alcanzaba al 37% de los hogares. Esto se explicaba fundamentalmente por el acelerado deterioro de los ingresos en términos reales, ya que en dicho año los ajustes de tarifas corrieron por debajo de la inflación. La pobreza energética encuadra a los hogares que destinan más del 10% de sus ingresos a la energía. Una particularidad es que en 2019 la pobreza energética alcanzaba al 7% de hogares de ingresos medios, debido a consumos excesivos e ineficientes (Economía y Energía, 2019a).↵
- Para los usuarios R1 se estimó un consumo mensual de 150 KWh, mientras para los usuarios R2 fue de 250 KWh. En el caso de los usuarios T2 se consideró una potencia contratada de 50KW y un factor de uso del 65%. En el caso de los usuarios T3 se tomó el suministro de media tensión, una potencia contratada de 300KW y un factor de uso del 80%. ↵
- Resolución conjunta de los Ministerios de Producción y Energía y Minería 1/2017.↵
